
Mange langsigtede investorer har hørt dette råd:
»Så længe du beholder en bred markeds-ETF på lang sigt, behøver du ikke bekymre dig meget om de kortsigtede kursudsving.«
Der er noget om snakken. Med en tilstrækkelig lang tidshorisont, en stabil indkomst og en passende nødopsparing behøver et midlertidigt markedsfald ikke kræve øjeblikkelig handling.
Men den egentlige prøve kommer sjældent, når markedet stiger.
Forestil dig, at dine investeringer oprindeligt var US$100,000 værd, men efter et markedsfald kun er US$50,000 værd.
Selv hvis markedet derefter stiger 50%, når formuen kun op på US$75,000 — ikke de oprindelige US$100,000.
Efter et tab på 50% kræver det altså en stigning på 100% at komme tilbage til udgangspunktet.
Men der er et vigtigere spørgsmål end selve regnestykket:
Hvis din portefølje virkelig falder 50%, kan du så klare det psykiske pres ved at se kontoværdien blive halveret?
Og hvis du samtidig mister dit arbejde eller skal betale boliglån og familieudgifter, har du så råd til at beholde investeringerne og vente på et opsving?
Spørgsmålene hænger sammen med et centralt mål for investeringsrisiko:
maksimalt drawdown (Maximum Drawdown, MDD).
Antag, at dine investeringer oprindeligt er US$100,000 værd.
Når værdien falder 50%, er der følgende tilbage:
US$100,000 ×(1 − 50%)= US$50,000
For at få de resterende US$50,000 op på US$100,000 igen skal du tjene US$50,000 tilbage.
Men denne gang beregnes stigningen ud fra de resterende US$50,000 — ikke de oprindelige US$100,000.
Derfor:
(US$100,000 − US$50,000)÷ US$50,000=100%
Samme princip gælder ved andre tabsprocenter.
Tabellen forudsætter ingen indbetalinger, hævninger eller gebyrer. Den viser alene den matematiske sammenhæng mellem et tab og den stigning, der kræves for at genvinde startværdien.
Som tabellen viser: Jo større tabet er, desto hurtigere vokser den procentvise gevinst, der kræves for at komme tilbage.
Risikostyring bør derfor ikke kun handle om mulig gevinst i stigende markeder, men også om hvor meget investeringen kan falde undervejs.
Forestil dig en portefølje med følgende udvikling:
Når værdien falder fra US$120,000 til US$72,000, er drawdown:
(US$72,000 − US$120,000)÷ US$120,000=−40%
Hvis dette er det dybeste fald i hele observationsperioden, er periodens maksimale drawdown −40%.
Der er en vigtig forskel, som let overses:
Maksimalt drawdown beregnes fra den højeste tidligere porteføljeværdi, ikke fra den oprindelige investering.
I eksemplet:
De to tal måler forskellige ting.
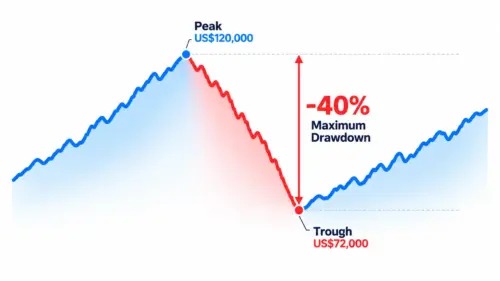
Figurtekst: Den hypotetiske kurve viser, hvordan maksimalt drawdown beregnes fra en tidligere top til en efterfølgende bund. Det dybeste fald i perioden er MDD. Beløb og kurveforløb er kun til illustration og viser ikke faktisk afkast for en ETF eller kvantitativ strategi.
Både volatilitet og maksimalt drawdown er risikomål, men de belyser forskellige forhold.
Volatilitet måler, hvor meget afkastet normalt svinger op og ned, mens maksimalt drawdown måler det største registrerede fald fra en tidligere top.
Lav volatilitet betyder derfor ikke nødvendigvis, at det maksimale drawdown er lille.
For investoren giver målet svar på et meget konkret spørgsmål:
»Hvis jeg havde ejet investeringen, hvor meget ville værdien af min konto så være faldet på det værste tidspunkt i perioden?«
Udfordringen viser sig først, når formuen begynder at falde kraftigt.
Forestil dig, at din portefølje var US$100,000 værd. Efter et markedsfald på 40% er der kun US$60,000 tilbage på kontoen.
Nu står du ikke kun med et urealiseret tab på US$40,000.
Der kan også opstå en række bekymringer:
Jo dybere det maksimale drawdown er, desto større bliver investorens psykiske pres typisk.
Selv om man forstår, at markeder bevæger sig i cyklusser, kan voksende tab skabe uro og få en til at tvivle på sine tidligere beslutninger.
Sælger man nu, risikerer man at gå glip af opsvinget. Beholder man investeringen, risikerer man yderligere tab.
Bliver presset for stort, kan investorer stoppe deres faste indbetalinger, skifte strategi igen og igen eller paniksælge efter et markant fald.
Selv en strategi med godt langsigtet afkastpotentiale er svær at følge, hvis de midlertidige tab overstiger det, investoren reelt kan holde til.
Risikostyring bør derfor både handle om økonomiske tab og om, hvorvidt investorens psykiske robusthed passer til investeringens forløb.
Investoren vil måske gerne beholde sine investeringer, men økonomien tillader det ikke.
Hver måned investerer du et fast beløb på US$500 i en bred markeds-ETF.
Du forstår fordelene ved faste investeringer og ved, at fortsatte køb under kursfald kan give mulighed for at opbygge beholdningen til lavere priser.
Men så rammer en alvorlig recession. Aktierne falder voldsomt, og din virksomhed begynder at afskedige medarbejdere.
Du mister pludselig din arbejdsindkomst.
De US$500, som du normalt investerer i ETF'en hver måned, skal nu bruges på boliglån og leveomkostninger.
Derudover kommer børnenes uddannelse, forsikringer og andre familieudgifter, som ikke kan udsættes.
Hvis arbejdsløsheden varer i måneder, og opsparingen til nødsituationer ikke slår til, kan du være nødt til at sælge ETF-andele med tab.
Det er ikke, fordi du ikke forstår principperne bag langsigtet investering.
Du ved måske endda, at fortsatte køb under et fald kan give bedre indgangskurser, hvis du har råd.
Men der er ikke længere overskydende kontanter til at købe mere.
Værre endnu kan du blive nødt til at sælge aktiver, som du ville have beholdt i mange år, til lave priser for at få hverdagen til at hænge sammen.
Det sværeste er ikke at mangle forståelse for langsigtet investering, men at kende principperne uden at have den nødvendige pengestrøm til at følge dem.
Når både porteføljen og arbejdsindkomsten rammes af den økonomiske nedtur, kan akutte pengebehov afbryde en langsigtet plan, selv om der er tyve år til pension.
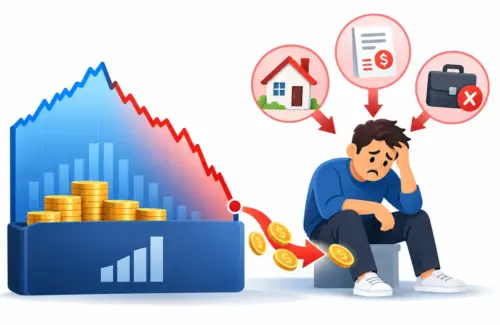
Kombinationen af markedsfald og indkomsttab kan tvinge investoren til at sælge langsigtede aktiver på et dårligt tidspunkt for at betale boliglån og daglige udgifter.
Derfor er både nødopsparing og drawdown-risiko vigtige ud over selve investeringshorisonten.
Forestil dig, at du er pensioneret og hver måned hæver penge fra din portefølje til leveomkostninger.
Hvis aktiemarkedet falder kraftigt tidligt i pensionisttilværelsen, fortsætter udgifterne til husholdning, sundhed og familie.
Bliver du nødt til at sælge faldne aktiver for at skaffe kontanter, har du færre investeringer tilbage til at drage fordel af et senere opsving.
Det hænger sammen med det, der i pensionsplanlægning kaldes sekvensrisiko (Sequence of Returns Risk).
Når der løbende hæves penge, kan rækkefølgen af positive og negative afkast påvirke, hvor længe formuen holder, selv hvis det gennemsnitlige langsigtede afkast er det samme.
For personer i arbejde kan et markedsfald falde sammen med arbejdsløshed; for pensionister kan det falde sammen med løbende hævninger.
Situationerne er forskellige, men grundproblemet er fælles:
Når aktiverne falder, har investoren ikke altid mulighed for at vente på en genopretning.
At begrænse maksimalt drawdown handler derfor ikke kun om at få afkastoversigten til at se bedre ud.
Ved dybe fald kan investoren samtidig opleve formuetab, psykisk pres og behov for likviditet.
En solid likviditetsbuffer og disciplineret risikostyring kan mindske følgerne af dybe drawdowns og gøre det lettere at holde fast i investeringsplanen – også når markedet er under pres.
Men investorer bør også stille et andet spørgsmål:
Hvor lang tid går der, før værdien når den tidligere top igen?
Det kaldes ofte restitutionstid (Recovery Time).
Forestil dig to porteføljer:
Matematisk er den nødvendige stigning derfor væsentligt mindre for portefølje B.
Det betyder dog ikke, at portefølje B nødvendigvis genvinder tabet hurtigere. Tiden afhænger af de faktiske afkast efter faldet og af markedsforholdene.
Den nødvendige procentvise stigning kan beregnes præcist, men hvor længe genopretningen tager, afhænger af den efterfølgende udvikling.
Nedenfor sammenligner vi fire markante historiske drawdown-perioder for SPY og QQQ, både fra top til bund og fra bund tilbage til den tidligere top.
Kilder:
Bemærkninger til data: Tallene bygger på historiske daglige lukkekurser justeret for geninvesterede udbytter; månedstallene er omtrentlige. SPY-data bygger på statistik til og med 30. september 2026, mens QQQ-data bygger på statistik til og med 7. oktober 2026. Hver række beskriver en konkret historisk begivenhed og er ikke ETF'ens gennemsnitlige genopretningstid. Uden geninvesterede udbytter kan både drawdowns og genopretningsdatoer afvige.
Tabellen viser, at forskellige markedskriser kan føre til vidt forskellige ventetider, selv for amerikanske aktie-ETF'er.
SPY var tilbage på sin tidligere top omkring seks måneder efter coronakrakket i 2020. QQQ brugte derimod næsten 15 år efter IT-boblens brist i 2000.
Efter finanskrisen i 2008 tog det også SPY knap fem år at genvinde den tidligere top fuldt ud.
Eksemplerne understreger:
Maksimalt drawdown måler, hvor dybt investeringen faldt; genopretningstiden viser, hvor længe investoren kan blive nødt til at vente.
For investorer med boliglån, familieudgifter eller behov for pensionsudbetalinger er ventetiden i sig selv en økonomisk risiko.
Ved sammenligning af ETF'er og andre strategier bør man derfor ikke kun se på afkast, men også på maksimalt drawdown og genopretningstid.
Men investorer kan tage flere forholdsregler for at begrænse konsekvenserne af dybe fald for hverdagen og den langsigtede plan.
Hvis boliglån, familieudgifter eller uventede lægeregninger er helt afhængige af aktie-ETF'er, kan et markedsfald føre til salg på et uheldigt tidspunkt.
En nødopsparing tilpasset familiens forpligtelser og indkomstens stabilitet kan mindske risikoen for, at akutte pengebehov forstyrrer den langsigtede investeringsplan.
Jo tættere du kommer på tidspunktet for forbruget, desto større betydning får likviditet og stabil værdi.
Investeringshorisonten handler derfor ikke kun om alder, men også om tidspunktet, hvor pengene kan blive nødvendige.
Aktier, obligationer af høj kvalitet, kontanter og strategier med andre afkastkilder har hver deres risikoprofil.
En fornuftig spredning kan mindske afhængigheden af ét marked, men man må stadig tage højde for, at forskellige aktiver kan falde samtidigt under kriser.
Men strategiens værdi for risikostyring afgøres ikke alene af korrelationen med aktiemarkedet eller dens isolerede afkast.
Det giver mere mening at undersøge, om strategien ved sammenlignelige historiske perioder og realistiske omkostninger forbedrer hele porteføljens maksimale drawdown og risikoprofil.
Risikostyring handler ikke om nul fald, men om tab, du kan bære.
Større positioner eller højere markedseksponering kan øge gevinsten i stærke markeder, men også forstærke tab, når udviklingen går imod forventningerne.
Hos Mr.Forex handler strategidesign derfor ikke kun om afkast, men også om hvor store fald investoren kan blive nødt til at udholde undervejs.
Vi gør styring af maksimalt drawdown til en central del af vores risikoregler frem for at øge handelsrisikoen uden grænser i jagten på ekstreme afkast.
Hver strategi har risikoreferencer, der passer til dens handelslogik og særlige egenskaber, og anvender positionsstyring og risikoovervågning for at søge at dæmpe virkningen af dybe fald.
Det kan indebære, at vi fravælger nogle gevinstmuligheder i særligt risikofyldte markedsperioder.
For os er det vigtigere, om investoren kan håndtere fald og holde fast i sin oprindelige plan, når markedet udvikler sig anderledes end forventet.
Hos Mr.Forex søger vi rimelige afkast, samtidig med at vi arbejder med drawdowns og investeringspresset — ikke maksimalt afkast for enhver pris.
Risikostyring frem for jagten på hurtig rigdom.
Men udfordringerne ved et dybt drawdown rækker videre end matematikken.
Investoren kan møde lange ventetider, følelsesmæssigt pres og behov for kontanter på grund af indkomsttab eller leveomkostninger.
SPY's og QQQ's historik viser, at selv udbredte aktie-ETF'er nogle gange har været år om at nå deres tidligere toppe.
Langsigtet investering handler derfor om mere end at vælge aktiver med vækstpotentiale.
Det vigtigste er at opbygge en investeringsplan, som du har mulighed for at følge, også når markederne er vanskelige.
Hos Mr.Forex lægger vi også vægt på maksimalt drawdown, risikodisciplin og oplevelsen af at være langsigtet investor, så forskellige strategier kan vurderes ud fra et mere fuldstændigt risikobillede.
Mr.Forex tilbyder oplysninger om disse strategier, så investorer bedre kan forstå deres handelsmetoder og risici.
Forstå risiciene først, og vurder derefter, om strategien passer til dig — investér ikke kun for at jagte et højt afkast.
Risikoadvarsel: Denne artikel er kun til finansiel oplysning og generel information. Den udgør ikke personlig investeringsrådgivning og garanterer ikke gevinst. Beløb og hypotetiske eksempler på afkast, drawdowns og genopretning er udelukkende illustrative. De viser ikke faktiske resultater for ETF'er eller Mr.Forex-strategier. Historiske data for SPY og QQQ vedrører konkrete markedsbegivenheder dokumenteret i offentlige kilder. Risikostyring garanterer ikke en øvre grænse for tab. Faktiske tab kan blive større end forventet. Kursgab, begrænset likviditet, gearing, modelfejl og forskelle i ordreudførelse kan medføre yderligere tab. Historiske afkast, maksimale drawdowns og genopretningstider er ingen garanti for fremtidige resultater.
»Så længe du beholder en bred markeds-ETF på lang sigt, behøver du ikke bekymre dig meget om de kortsigtede kursudsving.«
Der er noget om snakken. Med en tilstrækkelig lang tidshorisont, en stabil indkomst og en passende nødopsparing behøver et midlertidigt markedsfald ikke kræve øjeblikkelig handling.
Men den egentlige prøve kommer sjældent, når markedet stiger.
Forestil dig, at dine investeringer oprindeligt var US$100,000 værd, men efter et markedsfald kun er US$50,000 værd.
Selv hvis markedet derefter stiger 50%, når formuen kun op på US$75,000 — ikke de oprindelige US$100,000.
Efter et tab på 50% kræver det altså en stigning på 100% at komme tilbage til udgangspunktet.
Men der er et vigtigere spørgsmål end selve regnestykket:
Hvis din portefølje virkelig falder 50%, kan du så klare det psykiske pres ved at se kontoværdien blive halveret?
Og hvis du samtidig mister dit arbejde eller skal betale boliglån og familieudgifter, har du så råd til at beholde investeringerne og vente på et opsving?
Spørgsmålene hænger sammen med et centralt mål for investeringsrisiko:
maksimalt drawdown (Maximum Drawdown, MDD).
1. Hvorfor kræver et tab på 50% en stigning på 100% for at blive indhentet?
Lad os begynde med et enkelt eksempel.Antag, at dine investeringer oprindeligt er US$100,000 værd.
Når værdien falder 50%, er der følgende tilbage:
US$100,000 ×(1 − 50%)= US$50,000
For at få de resterende US$50,000 op på US$100,000 igen skal du tjene US$50,000 tilbage.
Men denne gang beregnes stigningen ud fra de resterende US$50,000 — ikke de oprindelige US$100,000.
Derfor:
(US$100,000 − US$50,000)÷ US$50,000=100%
Samme princip gælder ved andre tabsprocenter.
Tabellen forudsætter ingen indbetalinger, hævninger eller gebyrer. Den viser alene den matematiske sammenhæng mellem et tab og den stigning, der kræves for at genvinde startværdien.
Som tabellen viser: Jo større tabet er, desto hurtigere vokser den procentvise gevinst, der kræves for at komme tilbage.
Risikostyring bør derfor ikke kun handle om mulig gevinst i stigende markeder, men også om hvor meget investeringen kan falde undervejs.
2. Hvad er maksimalt drawdown (Maximum Drawdown)?
Maksimalt drawdown (MDD): det største fald fra en tidligere top til næste bund.Forestil dig en portefølje med følgende udvikling:
- Startinvesteringen er US$100,000.
- Porteføljens værdi stiger til US$120,000.
- Derefter falder den til US$72,000.
- Herefter begynder værdien at rette sig op.
Når værdien falder fra US$120,000 til US$72,000, er drawdown:
(US$72,000 − US$120,000)÷ US$120,000=−40%
Hvis dette er det dybeste fald i hele observationsperioden, er periodens maksimale drawdown −40%.
Der er en vigtig forskel, som let overses:
Maksimalt drawdown beregnes fra den højeste tidligere porteføljeværdi, ikke fra den oprindelige investering.
I eksemplet:
- Sammenlignet med startværdien på US$100,000 svarer US$72,000 til et tab på 28%.
- Sammenlignet med den tidligere top på US$120,000 svarer US$72,000 til et fald på 40%.
De to tal måler forskellige ting.
Figurtekst: Den hypotetiske kurve viser, hvordan maksimalt drawdown beregnes fra en tidligere top til en efterfølgende bund. Det dybeste fald i perioden er MDD. Beløb og kurveforløb er kun til illustration og viser ikke faktisk afkast for en ETF eller kvantitativ strategi.
Både volatilitet og maksimalt drawdown er risikomål, men de belyser forskellige forhold.
Volatilitet måler, hvor meget afkastet normalt svinger op og ned, mens maksimalt drawdown måler det største registrerede fald fra en tidligere top.
Lav volatilitet betyder derfor ikke nødvendigvis, at det maksimale drawdown er lille.
For investoren giver målet svar på et meget konkret spørgsmål:
»Hvis jeg havde ejet investeringen, hvor meget ville værdien af min konto så være faldet på det værste tidspunkt i perioden?«
3. Derfor er store fald svære at holde ud
Når markedet stiger, tror mange, at de sagtens kan investere langsigtet.Udfordringen viser sig først, når formuen begynder at falde kraftigt.
Forestil dig, at din portefølje var US$100,000 værd. Efter et markedsfald på 40% er der kun US$60,000 tilbage på kontoen.
Nu står du ikke kun med et urealiseret tab på US$40,000.
Der kan også opstå en række bekymringer:
- Vil markedet fortsætte med at falde?
- Kan jeg klare endnu større tab?
- Har jeg valgt den forkerte ETF eller strategi?
- Skal jeg sælge nu og købe igen, når markedet er faldet til ro?
- Hvad hvis det tager flere år at komme tilbage — hvordan påvirker det mine økonomiske planer?
Jo dybere det maksimale drawdown er, desto større bliver investorens psykiske pres typisk.
Selv om man forstår, at markeder bevæger sig i cyklusser, kan voksende tab skabe uro og få en til at tvivle på sine tidligere beslutninger.
Sælger man nu, risikerer man at gå glip af opsvinget. Beholder man investeringen, risikerer man yderligere tab.
Bliver presset for stort, kan investorer stoppe deres faste indbetalinger, skifte strategi igen og igen eller paniksælge efter et markant fald.
Selv en strategi med godt langsigtet afkastpotentiale er svær at følge, hvis de midlertidige tab overstiger det, investoren reelt kan holde til.
Risikostyring bør derfor både handle om økonomiske tab og om, hvorvidt investorens psykiske robusthed passer til investeringens forløb.
4. Hvorfor kan langsigtede investorer blive tvunget til at sælge under en recession?
Ud over det følelsesmæssige pres kan et kraftigt markedsfald skabe et andet problem:Investoren vil måske gerne beholde sine investeringer, men økonomien tillader det ikke.
Investor i arbejde: Det er ikke altid nok at vide, at man bør investere langsigtet
Forestil dig, at du er 40 år og har mere end 20 år til pension.Hver måned investerer du et fast beløb på US$500 i en bred markeds-ETF.
Du forstår fordelene ved faste investeringer og ved, at fortsatte køb under kursfald kan give mulighed for at opbygge beholdningen til lavere priser.
Men så rammer en alvorlig recession. Aktierne falder voldsomt, og din virksomhed begynder at afskedige medarbejdere.
Du mister pludselig din arbejdsindkomst.
De US$500, som du normalt investerer i ETF'en hver måned, skal nu bruges på boliglån og leveomkostninger.
Derudover kommer børnenes uddannelse, forsikringer og andre familieudgifter, som ikke kan udsættes.
Hvis arbejdsløsheden varer i måneder, og opsparingen til nødsituationer ikke slår til, kan du være nødt til at sælge ETF-andele med tab.
Det er ikke, fordi du ikke forstår principperne bag langsigtet investering.
Du ved måske endda, at fortsatte køb under et fald kan give bedre indgangskurser, hvis du har råd.
Men der er ikke længere overskydende kontanter til at købe mere.
Værre endnu kan du blive nødt til at sælge aktiver, som du ville have beholdt i mange år, til lave priser for at få hverdagen til at hænge sammen.
Det sværeste er ikke at mangle forståelse for langsigtet investering, men at kende principperne uden at have den nødvendige pengestrøm til at følge dem.
Når både porteføljen og arbejdsindkomsten rammes af den økonomiske nedtur, kan akutte pengebehov afbryde en langsigtet plan, selv om der er tyve år til pension.
Kombinationen af markedsfald og indkomsttab kan tvinge investoren til at sælge langsigtede aktiver på et dårligt tidspunkt for at betale boliglån og daglige udgifter.
Derfor er både nødopsparing og drawdown-risiko vigtige ud over selve investeringshorisonten.
Pensioneret investor: Salg tæt på bunden kan være nødvendigt, selv uden arbejde
Pensionister står over for en anden udfordring.Forestil dig, at du er pensioneret og hver måned hæver penge fra din portefølje til leveomkostninger.
Hvis aktiemarkedet falder kraftigt tidligt i pensionisttilværelsen, fortsætter udgifterne til husholdning, sundhed og familie.
Bliver du nødt til at sælge faldne aktiver for at skaffe kontanter, har du færre investeringer tilbage til at drage fordel af et senere opsving.
Det hænger sammen med det, der i pensionsplanlægning kaldes sekvensrisiko (Sequence of Returns Risk).
Når der løbende hæves penge, kan rækkefølgen af positive og negative afkast påvirke, hvor længe formuen holder, selv hvis det gennemsnitlige langsigtede afkast er det samme.
For personer i arbejde kan et markedsfald falde sammen med arbejdsløshed; for pensionister kan det falde sammen med løbende hævninger.
Situationerne er forskellige, men grundproblemet er fælles:
Når aktiverne falder, har investoren ikke altid mulighed for at vente på en genopretning.
At begrænse maksimalt drawdown handler derfor ikke kun om at få afkastoversigten til at se bedre ud.
Ved dybe fald kan investoren samtidig opleve formuetab, psykisk pres og behov for likviditet.
En solid likviditetsbuffer og disciplineret risikostyring kan mindske følgerne af dybe drawdowns og gøre det lettere at holde fast i investeringsplanen – også når markedet er under pres.
5. Hvordan hænger maksimalt drawdown sammen med restitutionstiden?
Maksimalt drawdown fortæller, hvor dybt aktivernes værdi er faldet.Men investorer bør også stille et andet spørgsmål:
Hvor lang tid går der, før værdien når den tidligere top igen?
Det kaldes ofte restitutionstid (Recovery Time).
Forestil dig to porteføljer:
- Portefølje A: Et maksimalt drawdown på 50% kræver en efterfølgende stigning på 100% for at nå den tidligere top.
- Portefølje B: Et maksimalt drawdown på 20% kræver en stigning på 25% for at nå den tidligere top.
Matematisk er den nødvendige stigning derfor væsentligt mindre for portefølje B.
Det betyder dog ikke, at portefølje B nødvendigvis genvinder tabet hurtigere. Tiden afhænger af de faktiske afkast efter faldet og af markedsforholdene.
Den nødvendige procentvise stigning kan beregnes præcist, men hvor længe genopretningen tager, afhænger af den efterfølgende udvikling.
Hvor lang tid tog historiske ETF-genopretninger?
Selv ETF'er, der følger store markedsindeks, har nogle gange været længe om at genvinde tab efter et kraftigt fald.Nedenfor sammenligner vi fire markante historiske drawdown-perioder for SPY og QQQ, både fra top til bund og fra bund tilbage til den tidligere top.
Kilder:
- Tideline|S&P 500 Bear Markets and Corrections: historiske drawdowns i SPY samt toppe, bunde og datoer for genopretning.
- PortfoliosLab|SPY Historical Drawdowns: sammenlignende reference for SPY's historiske drawdown- og genopretningsperioder.
- Investors FastTrack|QQQ Maximum Drawdown & Recovery: maksimalt drawdown og genopretning i QQQ under IT-boblens brist.
Bemærkninger til data: Tallene bygger på historiske daglige lukkekurser justeret for geninvesterede udbytter; månedstallene er omtrentlige. SPY-data bygger på statistik til og med 30. september 2026, mens QQQ-data bygger på statistik til og med 7. oktober 2026. Hver række beskriver en konkret historisk begivenhed og er ikke ETF'ens gennemsnitlige genopretningstid. Uden geninvesterede udbytter kan både drawdowns og genopretningsdatoer afvige.
Tabellen viser, at forskellige markedskriser kan føre til vidt forskellige ventetider, selv for amerikanske aktie-ETF'er.
SPY var tilbage på sin tidligere top omkring seks måneder efter coronakrakket i 2020. QQQ brugte derimod næsten 15 år efter IT-boblens brist i 2000.
Efter finanskrisen i 2008 tog det også SPY knap fem år at genvinde den tidligere top fuldt ud.
Eksemplerne understreger:
Maksimalt drawdown måler, hvor dybt investeringen faldt; genopretningstiden viser, hvor længe investoren kan blive nødt til at vente.
For investorer med boliglån, familieudgifter eller behov for pensionsudbetalinger er ventetiden i sig selv en økonomisk risiko.
Ved sammenligning af ETF'er og andre strategier bør man derfor ikke kun se på afkast, men også på maksimalt drawdown og genopretningstid.
6. Hvordan kan risikoen ved maksimalt drawdown styres?
Ingen porteføljesammensætning kan helt fjerne risikoen for investeringstab.Men investorer kan tage flere forholdsregler for at begrænse konsekvenserne af dybe fald for hverdagen og den langsigtede plan.
6.1 Behold en nødopsparing, så du undgår tvangssalg tæt på bunden
Midler til investering bør holdes adskilt fra penge til kortsigtede leveomkostninger.Hvis boliglån, familieudgifter eller uventede lægeregninger er helt afhængige af aktie-ETF'er, kan et markedsfald føre til salg på et uheldigt tidspunkt.
En nødopsparing tilpasset familiens forpligtelser og indkomstens stabilitet kan mindske risikoen for, at akutte pengebehov forstyrrer den langsigtede investeringsplan.
6.2 Tilpas risikoen til, hvornår pengene skal bruges
En udbetaling til en bolig om fem år bør ikke nødvendigvis investeres som pensionsmidler, du først skal bruge om tyve år.Jo tættere du kommer på tidspunktet for forbruget, desto større betydning får likviditet og stabil værdi.
Investeringshorisonten handler derfor ikke kun om alder, men også om tidspunktet, hvor pengene kan blive nødvendige.
6.3 Undgå at udsætte hele formuen for den samme markedsrisiko
En bred ETF spreder risikoen på enkelte virksomheder, men er stadig sårbar over for et generelt fald på aktiemarkedet.Aktier, obligationer af høj kvalitet, kontanter og strategier med andre afkastkilder har hver deres risikoprofil.
En fornuftig spredning kan mindske afhængigheden af ét marked, men man må stadig tage højde for, at forskellige aktiver kan falde samtidigt under kriser.
6.4 Undersøg, om en strategi faktisk forbedrer hele porteføljens drawdown
Ud over den traditionelle fordeling mellem aktier og obligationer kan investorer overveje kvantitative strategier med en anden handelslogik.Men strategiens værdi for risikostyring afgøres ikke alene af korrelationen med aktiemarkedet eller dens isolerede afkast.
Det giver mere mening at undersøge, om strategien ved sammenlignelige historiske perioder og realistiske omkostninger forbedrer hele porteføljens maksimale drawdown og risikoprofil.
Risikostyring handler ikke om nul fald, men om tab, du kan bære.
7. Hvorfor er styring af drawdown centralt hos Mr.Forex?
Jagten på højere afkast indebærer som regel forskellige afvejninger af risiko.Større positioner eller højere markedseksponering kan øge gevinsten i stærke markeder, men også forstærke tab, når udviklingen går imod forventningerne.
Hos Mr.Forex handler strategidesign derfor ikke kun om afkast, men også om hvor store fald investoren kan blive nødt til at udholde undervejs.
Vi gør styring af maksimalt drawdown til en central del af vores risikoregler frem for at øge handelsrisikoen uden grænser i jagten på ekstreme afkast.
Hver strategi har risikoreferencer, der passer til dens handelslogik og særlige egenskaber, og anvender positionsstyring og risikoovervågning for at søge at dæmpe virkningen af dybe fald.
Det kan indebære, at vi fravælger nogle gevinstmuligheder i særligt risikofyldte markedsperioder.
For os er det vigtigere, om investoren kan håndtere fald og holde fast i sin oprindelige plan, når markedet udvikler sig anderledes end forventet.
Hos Mr.Forex søger vi rimelige afkast, samtidig med at vi arbejder med drawdowns og investeringspresset — ikke maksimalt afkast for enhver pris.
Risikostyring frem for jagten på hurtig rigdom.
8. Konklusion: En plan, du kan holde fast i
Et tab på 50% kræver en efterfølgende stigning på 100% for at blive indhentet.Men udfordringerne ved et dybt drawdown rækker videre end matematikken.
Investoren kan møde lange ventetider, følelsesmæssigt pres og behov for kontanter på grund af indkomsttab eller leveomkostninger.
SPY's og QQQ's historik viser, at selv udbredte aktie-ETF'er nogle gange har været år om at nå deres tidligere toppe.
Langsigtet investering handler derfor om mere end at vælge aktiver med vækstpotentiale.
Det vigtigste er at opbygge en investeringsplan, som du har mulighed for at følge, også når markederne er vanskelige.
Hos Mr.Forex lægger vi også vægt på maksimalt drawdown, risikodisciplin og oplevelsen af at være langsigtet investor, så forskellige strategier kan vurderes ud fra et mere fuldstændigt risikobillede.
Udforsk kvantitative handelsstrategier med risikostyring i centrum
Hvis du allerede investerer langsigtet i ETF'er og ønsker at undersøge andre afkastkilder, kan du se på kvantitative strategiers historiske resultater, maksimale drawdowns, genopretningstid og risikoregler.Mr.Forex tilbyder oplysninger om disse strategier, så investorer bedre kan forstå deres handelsmetoder og risici.
Forstå risiciene først, og vurder derefter, om strategien passer til dig — investér ikke kun for at jagte et højt afkast.
Risikoadvarsel: Denne artikel er kun til finansiel oplysning og generel information. Den udgør ikke personlig investeringsrådgivning og garanterer ikke gevinst. Beløb og hypotetiske eksempler på afkast, drawdowns og genopretning er udelukkende illustrative. De viser ikke faktiske resultater for ETF'er eller Mr.Forex-strategier. Historiske data for SPY og QQQ vedrører konkrete markedsbegivenheder dokumenteret i offentlige kilder. Risikostyring garanterer ikke en øvre grænse for tab. Faktiske tab kan blive større end forventet. Kursgab, begrænset likviditet, gearing, modelfejl og forskelle i ordreudførelse kan medføre yderligere tab. Historiske afkast, maksimale drawdowns og genopretningstider er ingen garanti for fremtidige resultater.
 繁體中文
 العربية
 বাংলা
 简体中文
 香港中文
 Čeština
 Dansk
 Nederlands
 English
 Français
 Deutsch
 Ελληνικά
 हिन्दी
 Magyar
 Bahasa Indonesia
 Italiano
 日本語
 한국어
 Bahasa Melayu
 Norsk bokmål
 Polski
 Português do Brasil
 Português
 Română
 Русский
 Español de Argentina
 Español de México
 Español
 Svenska
 ไทย
 Türkçe
 Українська
 اردو
 Tiếng Việt