
Πολλοί μακροπρόθεσμοι επενδυτές έχουν ακούσει την εξής συμβουλή:
«Με ένα ευρέως διαφοροποιημένο ETF και μακρύ ορίζοντα, οι βραχυπρόθεσμες διακυμάνσεις δεν χρειάζεται να σε πανικοβάλλουν».
Η άποψη αυτή έχει κάποια βάση. Για κάποιον με μακρύ επενδυτικό ορίζοντα, σταθερό εισόδημα και επαρκές αποθεματικό, μια προσωρινή πτώση της αγοράς δεν απαιτεί απαραίτητα άμεσες κινήσεις.
Ωστόσο, η πραγματική δοκιμασία συνήθως δεν έρχεται όταν οι αγορές ανεβαίνουν.
Ας υποθέσουμε ότι το επενδυτικό σας κεφάλαιο ήταν αρχικά US$100,000. Μετά από μια πτώση της αγοράς, η αξία του περιορίστηκε σε US$50,000.
Ακόμα κι αν στη συνέχεια η αγορά ανακάμψει κατά 50%, η αξία θα φτάσει μόνο τα US$75,000 και όχι τα αρχικά US$100,000.
Για να καλυφθεί μια ζημιά 50%, χρειάζεται κέρδος 100%.
Πιο σημαντικό όμως από αυτή τη μαθηματική σχέση είναι το εξής:
Αν το χαρτοφυλάκιό σας χάσει πράγματι 50%, μπορείτε να αντέξετε την ψυχολογική πίεση όταν η αξία του λογαριασμού σας μειωθεί στο μισό;
Αν ταυτόχρονα αντιμετωπίσετε ανεργία, δόσεις στεγαστικού δανείου ή οικογενειακά έξοδα, θα μπορείτε να διατηρήσετε τις θέσεις σας περιμένοντας την ανάκαμψη;
Τα ερωτήματα αυτά συνδέονται με έναν σημαντικό δείκτη επενδυτικού κινδύνου:
τη μέγιστη υποχώρηση (Maximum Drawdown, MDD).
Ας υποθέσουμε ότι οι επενδύσεις σας άξιζαν αρχικά US$100,000.
Μετά από πτώση 50%, απομένει το ακόλουθο ποσό:
US$100,000 ×(1 − 50%)= US$50,000
Για να αυξηθούν ξανά τα US$50,000 στα US$100,000, πρέπει να ανακτήσετε US$50,000.
Όμως, το ποσοστό αυτής της ανόδου δεν υπολογίζεται πλέον στα αρχικά US$100,000, αλλά στα US$50,000 που απομένουν.
Επομένως:
(US$100,000 − US$50,000)÷ US$50,000=100%
Η ίδια αρχή ισχύει και για άλλες απώλειες.
Ο πίνακας δεν υποθέτει πρόσθετες καταθέσεις, αναλήψεις ή έξοδα. Παρουσιάζει μόνο τη μαθηματική σχέση μεταξύ της απώλειας και της ανόδου που απαιτείται για επιστροφή στην αρχική αξία.
Όπως φαίνεται στον πίνακα, όσο βαθύτερη είναι η ζημιά, τόσο ταχύτερα αυξάνεται το ποσοστό κέρδους που απαιτείται για την κάλυψή της.
Γι' αυτό η διαχείριση επενδύσεων δεν πρέπει να εξετάζει μόνο τις πιθανές αποδόσεις στην άνοδο, αλλά και τις πιθανές απώλειες στην πτώση.
Ας υποθέσουμε ότι ένα χαρτοφυλάκιο ακολουθεί την εξής πορεία:
Η πτώση από US$120,000 σε US$72,000 ισούται με:
(US$72,000 − US$120,000)÷ US$120,000=−40%
Αν πρόκειται για τη βαθύτερη υποχώρηση σε ολόκληρη την περίοδο, η μέγιστη υποχώρηση αυτής της περιόδου είναι −40%.
Εδώ υπάρχει μια κρίσιμη διαφορά που συχνά προκαλεί σύγχυση:
Η υποχώρηση μετριέται από την προηγούμενη υψηλότερη αξία και όχι από το αρχικό επενδυμένο κεφάλαιο.
Στο παράδειγμά μας:
Οι δύο αριθμοί αποτυπώνουν διαφορετικές μετρήσεις.
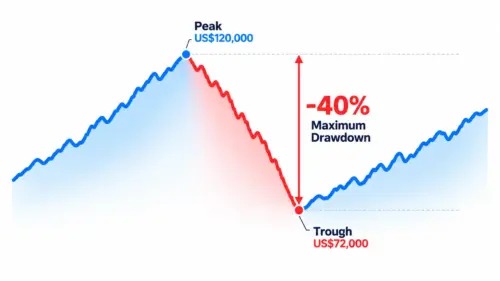
Λεζάντα: Η εικόνα παρουσιάζει τον υπολογισμό της υποχώρησης με μια υποθετική καμπύλη καθαρής αξίας ενεργητικού. Η υποχώρηση μετριέται από προηγούμενη κορυφή έως μεταγενέστερο χαμηλό· η μέγιστη υποχώρηση είναι η βαθύτερη στην επιλεγμένη περίοδο. Τα ποσά και η πορεία είναι αποκλειστικά εκπαιδευτικά και δεν απεικονίζουν πραγματική επίδοση ETF ή ποσοτικής στρατηγικής.
Η μέγιστη υποχώρηση και η μεταβλητότητα είναι δείκτες κινδύνου, αλλά μετρούν διαφορετικές διαστάσεις του.
Η μεταβλητότητα μετρά τις συνήθεις ανοδικές και καθοδικές διακυμάνσεις των αποδόσεων·η μέγιστη υποχώρηση μετρά τη μεγαλύτερη μείωση της αξίας από προηγούμενη κορυφή.
Επομένως, η χαμηλή μεταβλητότητα δεν συνεπάγεται απαραίτητα μικρή μέγιστη υποχώρηση.
Για τον επενδυτή, η μέγιστη υποχώρηση απαντά σε ένα άμεσο ερώτημα:
«Αν διακρατούσα αυτή την επένδυση, πόσο θα είχε μειωθεί η αξία του λογαριασμού μου στη χειρότερη στιγμή της προηγούμενης περιόδου;»
Η δυσκολία εμφανίζεται όταν η αξία των επενδύσεων αρχίζει να μειώνεται απότομα.
Ας υποθέσουμε ότι το χαρτοφυλάκιό σας ήταν US$100,000 και, έπειτα από πτώση της αγοράς κατά 40%, περιορίστηκε σε US$60,000.
Τότε ο επενδυτής δεν αντιμετωπίζει μόνο λογιστική ζημιά US$40,000.
Μπορεί επίσης να αρχίσει να αναρωτιέται:
Όσο βαθύτερη είναι η μέγιστη υποχώρηση, τόσο μεγαλύτερη συνήθως γίνεται η ψυχολογική πίεση.
Ακόμη κι όταν κάποιος κατανοεί ότι οι αγορές κινούνται κυκλικά, οι συνεχώς αυξανόμενες απώλειες μπορεί να προκαλέσουν άγχος και αμφιβολίες για τις προηγούμενες αποφάσεις του.
Αν πουλήσει τώρα, φοβάται ότι θα χάσει τη μελλοντική ανάκαμψη· αν διακρατήσει, φοβάται ακόμη μεγαλύτερες ζημιές.
Όταν το συναισθηματικό βάρος ξεπεράσει τα προσωπικά όρια αντοχής, ο επενδυτής μπορεί να σταματήσει τις περιοδικές εισφορές, να αλλάζει συνεχώς στρατηγική ή ακόμη και να πουλήσει πανικόβλητος μετά από μεγάλη πτώση.
Ακόμη και μια πολλά υποσχόμενη στρατηγική δεν αντέχει στον χρόνο, αν οι προσωρινές ζημιές ξεπερνούν τις αντοχές του επενδυτή.
Επομένως, η διαχείριση κινδύνου πρέπει να λαμβάνει υπόψη όχι μόνο τις οικονομικές απώλειες αλλά και το αν η επενδυτική διαδικασία είναι ψυχολογικά βιώσιμη.
Ο επενδυτής ίσως δεν θέλει να πουλήσει, αλλά οι οικονομικές συνθήκες δεν του αφήνουν άλλη επιλογή.
Κάθε μήνα επενδύετε σταθερά US$500 σε ένα ETF ευρείας αγοράς.
Κατανοείτε τις περιοδικές αγορές και γνωρίζετε ότι η συνέχισή τους κατά την πτώση ενδέχεται να σας επιτρέψει να αποκτήσετε περισσότερα μερίδια σε χαμηλότερη τιμή.
Τότε έρχεται μια σοβαρή ύφεση: οι μετοχές υποχωρούν απότομα και οι επιχειρήσεις αρχίζουν απολύσεις.
Ξαφνικά χάνετε το εισόδημα από την εργασία σας.
Τα US$500 που επενδύατε κάθε μήνα σε ETF χρειάζονται πλέον για το στεγαστικό δάνειο και τις καθημερινές ανάγκες.
Υπάρχουν επίσης έξοδα εκπαίδευσης παιδιών, ασφάλισης και άλλες οικογενειακές υποχρεώσεις που δεν μπορούν να περιμένουν.
Αν η ανεργία διαρκέσει μήνες και το αποθεματικό έκτακτης ανάγκης δεν επαρκεί, ίσως αναγκαστείτε να πουλήσετε ETF με ζημιά.
Δεν σημαίνει ότι αγνοείτε τις αρχές της μακροπρόθεσμης επένδυσης.
Ίσως μάλιστα γνωρίζετε ότι οι χαμηλότερες τιμές θα μπορούσαν να αποτελέσουν ευκαιρία αν είχατε χρήματα για νέες αγορές.
Απλώς δεν περισσεύει πλέον ρευστό.
Ακόμη χειρότερα, για να καλύψετε τις βασικές ανάγκες σας ίσως χρειαστεί να πουλήσετε χαμηλά τις επενδύσεις που σχεδιάζατε να κρατήσετε για χρόνια.
Το δύσκολο δεν είναι να αγνοείς την αξία της υπομονής, αλλά να μην έχεις τη ρευστότητα για να τηρήσεις το σχέδιό σου.
Όταν τόσο οι επενδύσεις όσο και το εισόδημα επηρεάζονται από την ίδια οικονομική κρίση, οι άμεσες ανάγκες ρευστότητας μπορούν να ανατρέψουν το αρχικό σχέδιο, ακόμη και είκοσι χρόνια πριν από τη σύνταξη.
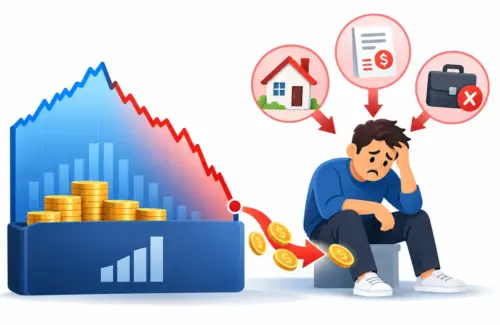
Αν η πτώση της αγοράς συμπέσει με απώλεια εισοδήματος, το στεγαστικό δάνειο και οι καθημερινές δαπάνες μπορεί να οδηγήσουν σε πώληση μακροπρόθεσμων επενδύσεων σε δυσμενείς τιμές.
Γι' αυτό, πέρα από τον επενδυτικό ορίζοντα, χρειάζεται να εξετάζουμε και το αποθεματικό έκτακτης ανάγκης και τον κίνδυνο υποχώρησης.
Ας υποθέσουμε ότι έχετε συνταξιοδοτηθεί και αντλείτε κάθε μήνα χρήματα από το χαρτοφυλάκιο για να ζήσετε.
Αν η αγορά καταρρεύσει στα πρώτα χρόνια της σύνταξης, οι καθημερινές δαπάνες, η υγειονομική περίθαλψη και οι οικογενειακές ανάγκες δεν σταματούν.
Αν αναγκαστείτε να πουλήσετε υποτιμημένα περιουσιακά στοιχεία για μετρητά, θα απομείνει μικρότερο επενδυμένο κεφάλαιο για να συμμετάσχει σε μελλοντική ανάκαμψη.
Αυτό συνδέεται με τον κίνδυνο αλληλουχίας αποδόσεων (Sequence of Returns Risk) στον συνταξιοδοτικό σχεδιασμό.
Όταν πραγματοποιούνται συνεχείς αναλήψεις, η σειρά με την οποία εμφανίζονται οι κερδοφόρες και ζημιογόνες περίοδοι μπορεί να επηρεάσει τη διάρκεια ζωής του κεφαλαίου, ακόμη κι αν η μακροπρόθεσμη μέση απόδοση είναι ίδια.
Για τους εργαζομένους, η πτώση της αγοράς μπορεί να συμπέσει με ανεργία· για τους συνταξιούχους, με συνεχείς αναλήψεις.
Πρόκειται για διαφορετικές καταστάσεις με κοινό πρόβλημα:
Όταν οι αξίες πέφτουν, δεν έχουν όλοι τη δυνατότητα να περιμένουν την ανάκαμψη.
Γι' αυτό η διαχείριση της μέγιστης υποχώρησης δεν αποσκοπεί απλώς στην εμφάνιση καλύτερων στοιχείων απόδοσης.
Μια βαθιά υποχώρηση μπορεί να συνδυάζει απώλεια κεφαλαίου, ψυχολογική πίεση και ανάγκη για μετρητά.
Ένα επαρκές ταμειακό απόθεμα και η πειθαρχημένη διαχείριση κινδύνου μετριάζουν τις βαθιές υποχωρήσεις και βοηθούν να μείνεις πιστός στο σχέδιό σου ακόμη και στην κρίση.
Ωστόσο, υπάρχει και ένα άλλο σημαντικό ερώτημα:
Πόσος χρόνος χρειάζεται για να ανακτηθεί η προηγούμενη υψηλότερη αξία;
Αυτό ονομάζεται συνήθως χρόνος ανάκαμψης (Recovery Time).
Ας υποθέσουμε ότι υπάρχουν δύο χαρτοφυλάκια:
Από μαθηματική άποψη, το εμπόδιο της ανάκαμψης είναι σαφώς μικρότερο για το Χαρτοφυλάκιο B.
Αυτό όμως δεν εγγυάται ότι το Χαρτοφυλάκιο B θα επανέλθει γρηγορότερα, καθώς η πραγματική διάρκεια εξαρτάται από τις αποδόσεις μετά την πτώση και τις συνθήκες της αγοράς.
Η άνοδος που χρειάζεται για την κάλυψη της ζημιάς υπολογίζεται. Ο χρόνος ανάκαμψης, όμως, εξαρτάται από την αγορά.
Παρουσιάζουμε τέσσερα χαρακτηριστικά ιστορικά επεισόδια υποχώρησης των SPY και QQQ, συγκρίνοντας τον χρόνο μέχρι το χαμηλό και τον χρόνο από εκεί έως την ανάκτηση της προηγούμενης κορυφής.
Πηγές δεδομένων:
Σημειώσεις για τα δεδομένα: Χρησιμοποιούνται ιστορικές προσαρμοσμένες ημερήσιες τιμές κλεισίματος με επανεπένδυση μερισμάτων· οι διάρκειες σε μήνες είναι κατά προσέγγιση. Τα στοιχεία SPY βασίζονται σε στατιστικά έως τις 30 Σεπτεμβρίου 2026 και τα QQQ έως τις 7 Οκτωβρίου 2026. Κάθε γραμμή αφορά συγκεκριμένο ιστορικό επεισόδιο, όχι τον μέσο χρόνο ανάκαμψης ενός ETF. Χωρίς επανεπένδυση μερισμάτων, τόσο η υποχώρηση όσο και οι ημερομηνίες ανάκαμψης μπορεί να διαφέρουν.
Ο πίνακας δείχνει ότι ακόμη και τα αμερικανικά μετοχικά ETF μπορεί να έχουν πολύ διαφορετικούς χρόνους αναμονής ανάλογα με την κρίση.
Μετά το κραχ του 2020, το SPY ανέκτησε το υψηλό του σε περίπου έξι μήνες. Μετά τη φούσκα τεχνολογίας του 2000, το QQQ χρειάστηκε σχεδόν δεκαπέντε χρόνια.
Το SPY χρειάστηκε επίσης σχεδόν πέντε χρόνια από την κορυφή έως την πλήρη ανάκαμψη μετά τη χρηματοπιστωτική κρίση του 2008.
Αυτά τα παραδείγματα μας υπενθυμίζουν ότι:
Η μέγιστη υποχώρηση μετρά το βάθος της πτώσης· ο χρόνος ανάκαμψης δείχνει πόσο μπορεί να χρειαστεί να περιμένει ο επενδυτής.
Για όσους πληρώνουν στεγαστικό, οικογενειακά έξοδα ή δαπάνες συνταξιοδότησης, αυτή η αναμονή αποτελεί ξεχωριστό οικονομικό κίνδυνο.
Γι' αυτό, στη σύγκριση ETF ή άλλων στρατηγικών, αξίζει να εξετάζουμε όχι μόνο την απόδοση αλλά και τη μέγιστη υποχώρηση και τον χρόνο ανάκαμψης.
Υπάρχουν όμως μέτρα που μειώνουν τον αντίκτυπο μιας βαθιάς υποχώρησης στη ζωή και στο μακροπρόθεσμο σχέδιο.
Αν το στεγαστικό, οι οικογενειακές δαπάνες ή απρόβλεπτα ιατρικά έξοδα εξαρτώνται αποκλειστικά από μετοχικά ETF, η πτώση μπορεί να σας αναγκάσει να πουλήσετε.
Ένα αποθεματικό ανάλογο με τις οικογενειακές υποχρεώσεις και τη σταθερότητα του εισοδήματος μειώνει την επίδραση των βραχυπρόθεσμων αναγκών στο μακροπρόθεσμο επενδυτικό σχέδιο.
Όσο πλησιάζει ο χρόνος χρήσης των χρημάτων, τόσο μεγαλύτερη σημασία αποκτούν η ρευστότητα και η σταθερότητα αξίας.
Ο επενδυτικός ορίζοντας συνεπώς δεν εξαρτάται μόνο από την ηλικία αλλά και από το πότε ίσως χρειαστεί το συγκεκριμένο ποσό.
Μετοχές, ομόλογα υψηλής ποιότητας, μετρητά και στρατηγικές με διαφορετικές πηγές απόδοσης έχουν ξεχωριστά χαρακτηριστικά κινδύνου.
Μια λογική κατανομή περιορίζει τη συγκέντρωση σε μία αγορά, χωρίς να παραβλέπει ότι σε κρίσεις διαφορετικά περιουσιακά στοιχεία μπορεί να κινηθούν μαζί.
Η συμβολή τους στον έλεγχο κινδύνου δεν κρίνεται μόνο από τη συσχέτιση με την αγορά μετοχών ούτε μόνο από την απόδοσή τους ως μεμονωμένες στρατηγικές.
Πιο ουσιαστική είναι η εξέταση της ίδιας ιστορικής περιόδου και ρεαλιστικών παραδοχών κόστους, ώστε να διαπιστωθεί αν η προσθήκη της στρατηγικής βελτιώνει τη μέγιστη υποχώρηση και τη δομή κινδύνου ολόκληρου του χαρτοφυλακίου.
Διαχείριση κινδύνου σημαίνει ανεκτές απώλειες, όχι επενδύσεις χωρίς πτώση.
Μεγαλύτερες θέσεις ή υψηλότερη έκθεση στην αγορά μπορεί να φέρουν μεγαλύτερα κέρδη όταν επικρατεί ανοδική τάση, αλλά και να ενισχύσουν τις απώλειες όταν η αγορά κινηθεί αντίθετα.
Για τη Mr.Forex, ο σχεδιασμός στρατηγικής δεν αξιολογεί μόνο την απόδοση αλλά και το μέγεθος της υποχώρησης που ίσως χρειαστεί να αντέξει ο επενδυτής όταν οι συνθήκες δυσκολεύουν.
Στη Mr.Forex, ο έλεγχος της μέγιστης υποχώρησης είναι προτεραιότητα, όχι θυσία στον βωμό των ακραίων αποδόσεων.
Κάθε στρατηγική διαθέτει ενδεικτικά επίπεδα ελέγχου κινδύνου ανάλογα με τη λογική συναλλαγών και το προφίλ της. Η διαχείριση θέσεων και η παρακολούθηση επιδιώκουν να περιορίσουν τον αντίκτυπο βαθιών υποχωρήσεων.
Αυτή η επιλογή μπορεί να σημαίνει ότι παραχωρούνται ορισμένες ευκαιρίες κέρδους σε ιδιαίτερα ριψοκίνδυνες συνθήκες.
Μας ενδιαφέρει περισσότερο αν, όταν η αγορά δεν εξελίσσεται όπως αναμενόταν, ο επενδυτής μπορεί να αντέξει την πτώση και να συνεχίσει το αρχικό του σχέδιο.
Επιδιώκουμε ισορροπία απόδοσης και κινδύνου, όχι το μέγιστο κέρδος με κάθε κόστος.
Προτεραιότητα στη διαχείριση κινδύνου, όχι στο γρήγορο πλουτισμό.
Η πρόκληση μιας βαθιάς υποχώρησης όμως δεν είναι μόνο μαθηματική.
Ο επενδυτής μπορεί να αντιμετωπίσει μακρά αναμονή, ψυχολογική πίεση και ανάγκη μετρητών λόγω διακοπής εισοδήματος ή τρεχουσών δαπανών.
Τα ιστορικά παραδείγματα SPY και QQQ δείχνουν ότι ακόμη και γνωστά μετοχικά ETF μπορεί να μείνουν για χρόνια κάτω από τα προηγούμενα υψηλά τους.
Επομένως, η μακροπρόθεσμη επένδυση δεν είναι απλώς η επιλογή περιουσιακών στοιχείων με προοπτική ανάπτυξης.
Το βασικότερο είναι να δημιουργήσετε ένα σχέδιο που θα μπορείτε πραγματικά να εφαρμόζετε και σε δυσμενείς αγορές.
Η Mr.Forex δίνει επίσης σημασία στη μέγιστη υποχώρηση, στην πειθαρχία κινδύνου και στην εμπειρία μακροπρόθεσμης διακράτησης, ώστε οι επενδυτές να αξιολογούν στρατηγικές με πληρέστερη αντίληψη του κινδύνου.
Η Mr.Forex παρέχει σχετικές πληροφορίες για να βοηθήσει τους επενδυτές να κατανοήσουν διαφορετικές προσεγγίσεις συναλλαγών και τα χαρακτηριστικά κινδύνου τους.
Κατανοήστε πρώτα τους κινδύνους και μετά κρίνετε αν η στρατηγική σας ταιριάζει· μην επενδύετε μόνο επειδή προσδοκάτε υψηλή απόδοση.
Προειδοποίηση κινδύνου: Το άρθρο παρέχεται μόνο για χρηματοοικονομική εκπαίδευση και γενική ενημέρωση. Δεν αποτελεί εξατομικευμένη επενδυτική συμβουλή ούτε εγγυάται κέρδη. Τα ποσά και τα υποθετικά παραδείγματα αποδόσεων, υποχωρήσεων και ανάκαμψης είναι ενδεικτικά, όχι πραγματικά αποτελέσματα ETF ή στρατηγικών της Mr.Forex. Τα ιστορικά στοιχεία για SPY και QQQ αφορούν συγκεκριμένα γεγονότα τεκμηριωμένα από δημόσιες πηγές. Η διαχείριση κινδύνου δεν εγγυάται ανώτατο όριο ζημιών· οι πραγματικές απώλειες μπορεί να υπερβούν τις προσδοκίες. Κενά τιμών, έλλειψη ρευστότητας, μόχλευση, σφάλματα μοντέλων και κίνδυνοι εκτέλεσης ενδέχεται να αυξήσουν τις ζημιές. Προηγούμενες αποδόσεις, μέγιστες υποχωρήσεις και χρόνοι ανάκαμψης δεν εγγυώνται μελλοντικά αποτελέσματα.
«Με ένα ευρέως διαφοροποιημένο ETF και μακρύ ορίζοντα, οι βραχυπρόθεσμες διακυμάνσεις δεν χρειάζεται να σε πανικοβάλλουν».
Η άποψη αυτή έχει κάποια βάση. Για κάποιον με μακρύ επενδυτικό ορίζοντα, σταθερό εισόδημα και επαρκές αποθεματικό, μια προσωρινή πτώση της αγοράς δεν απαιτεί απαραίτητα άμεσες κινήσεις.
Ωστόσο, η πραγματική δοκιμασία συνήθως δεν έρχεται όταν οι αγορές ανεβαίνουν.
Ας υποθέσουμε ότι το επενδυτικό σας κεφάλαιο ήταν αρχικά US$100,000. Μετά από μια πτώση της αγοράς, η αξία του περιορίστηκε σε US$50,000.
Ακόμα κι αν στη συνέχεια η αγορά ανακάμψει κατά 50%, η αξία θα φτάσει μόνο τα US$75,000 και όχι τα αρχικά US$100,000.
Για να καλυφθεί μια ζημιά 50%, χρειάζεται κέρδος 100%.
Πιο σημαντικό όμως από αυτή τη μαθηματική σχέση είναι το εξής:
Αν το χαρτοφυλάκιό σας χάσει πράγματι 50%, μπορείτε να αντέξετε την ψυχολογική πίεση όταν η αξία του λογαριασμού σας μειωθεί στο μισό;
Αν ταυτόχρονα αντιμετωπίσετε ανεργία, δόσεις στεγαστικού δανείου ή οικογενειακά έξοδα, θα μπορείτε να διατηρήσετε τις θέσεις σας περιμένοντας την ανάκαμψη;
Τα ερωτήματα αυτά συνδέονται με έναν σημαντικό δείκτη επενδυτικού κινδύνου:
τη μέγιστη υποχώρηση (Maximum Drawdown, MDD).
1. Γιατί χρειάζεται άνοδος 100% μετά από πτώση 50%;
Ας το δούμε με ένα απλό παράδειγμα.Ας υποθέσουμε ότι οι επενδύσεις σας άξιζαν αρχικά US$100,000.
Μετά από πτώση 50%, απομένει το ακόλουθο ποσό:
US$100,000 ×(1 − 50%)= US$50,000
Για να αυξηθούν ξανά τα US$50,000 στα US$100,000, πρέπει να ανακτήσετε US$50,000.
Όμως, το ποσοστό αυτής της ανόδου δεν υπολογίζεται πλέον στα αρχικά US$100,000, αλλά στα US$50,000 που απομένουν.
Επομένως:
(US$100,000 − US$50,000)÷ US$50,000=100%
Η ίδια αρχή ισχύει και για άλλες απώλειες.
Ο πίνακας δεν υποθέτει πρόσθετες καταθέσεις, αναλήψεις ή έξοδα. Παρουσιάζει μόνο τη μαθηματική σχέση μεταξύ της απώλειας και της ανόδου που απαιτείται για επιστροφή στην αρχική αξία.
Όπως φαίνεται στον πίνακα, όσο βαθύτερη είναι η ζημιά, τόσο ταχύτερα αυξάνεται το ποσοστό κέρδους που απαιτείται για την κάλυψή της.
Γι' αυτό η διαχείριση επενδύσεων δεν πρέπει να εξετάζει μόνο τις πιθανές αποδόσεις στην άνοδο, αλλά και τις πιθανές απώλειες στην πτώση.
2. Τι είναι η μέγιστη υποχώρηση (Maximum Drawdown);
Μέγιστη υποχώρηση (MDD): η μεγαλύτερη πτώση από προηγούμενη κορυφή σε επόμενο χαμηλό.Ας υποθέσουμε ότι ένα χαρτοφυλάκιο ακολουθεί την εξής πορεία:
- Αρχική επένδυση US$100,000.
- Η αξία αυξάνεται στα US$120,000, καταγράφοντας νέο υψηλό.
- Η αγορά υποχωρεί και η αξία πέφτει στα US$72,000.
- Αργότερα η αγορά ανακάμπτει και το χαρτοφυλάκιο ανακτά σταδιακά την αξία του.
Η πτώση από US$120,000 σε US$72,000 ισούται με:
(US$72,000 − US$120,000)÷ US$120,000=−40%
Αν πρόκειται για τη βαθύτερη υποχώρηση σε ολόκληρη την περίοδο, η μέγιστη υποχώρηση αυτής της περιόδου είναι −40%.
Εδώ υπάρχει μια κρίσιμη διαφορά που συχνά προκαλεί σύγχυση:
Η υποχώρηση μετριέται από την προηγούμενη υψηλότερη αξία και όχι από το αρχικό επενδυμένο κεφάλαιο.
Στο παράδειγμά μας:
- Σε σχέση με τα αρχικά US$100,000, αξία US$72,000 σημαίνει απώλεια 28%.
- Σε σχέση όμως με την προηγούμενη κορυφή των US$120,000, τα US$72,000 αντιστοιχούν σε υποχώρηση 40%.
Οι δύο αριθμοί αποτυπώνουν διαφορετικές μετρήσεις.
Λεζάντα: Η εικόνα παρουσιάζει τον υπολογισμό της υποχώρησης με μια υποθετική καμπύλη καθαρής αξίας ενεργητικού. Η υποχώρηση μετριέται από προηγούμενη κορυφή έως μεταγενέστερο χαμηλό· η μέγιστη υποχώρηση είναι η βαθύτερη στην επιλεγμένη περίοδο. Τα ποσά και η πορεία είναι αποκλειστικά εκπαιδευτικά και δεν απεικονίζουν πραγματική επίδοση ETF ή ποσοτικής στρατηγικής.
Η μέγιστη υποχώρηση και η μεταβλητότητα είναι δείκτες κινδύνου, αλλά μετρούν διαφορετικές διαστάσεις του.
Η μεταβλητότητα μετρά τις συνήθεις ανοδικές και καθοδικές διακυμάνσεις των αποδόσεων·η μέγιστη υποχώρηση μετρά τη μεγαλύτερη μείωση της αξίας από προηγούμενη κορυφή.
Επομένως, η χαμηλή μεταβλητότητα δεν συνεπάγεται απαραίτητα μικρή μέγιστη υποχώρηση.
Για τον επενδυτή, η μέγιστη υποχώρηση απαντά σε ένα άμεσο ερώτημα:
«Αν διακρατούσα αυτή την επένδυση, πόσο θα είχε μειωθεί η αξία του λογαριασμού μου στη χειρότερη στιγμή της προηγούμενης περιόδου;»
3. Γιατί οι μεγάλες υποχωρήσεις δοκιμάζουν τους επενδυτές;
Σε ανοδικές αγορές, πολλοί πιστεύουν ότι μπορούν να επενδύουν με μακροπρόθεσμο ορίζοντα.Η δυσκολία εμφανίζεται όταν η αξία των επενδύσεων αρχίζει να μειώνεται απότομα.
Ας υποθέσουμε ότι το χαρτοφυλάκιό σας ήταν US$100,000 και, έπειτα από πτώση της αγοράς κατά 40%, περιορίστηκε σε US$60,000.
Τότε ο επενδυτής δεν αντιμετωπίζει μόνο λογιστική ζημιά US$40,000.
Μπορεί επίσης να αρχίσει να αναρωτιέται:
- Θα συνεχίσει να πέφτει η αγορά;
- Αν η ζημιά μεγαλώσει, θα μπορέσω να την αντέξω;
- Μήπως υπάρχει πρόβλημα με το ETF ή τη στρατηγική που επέλεξα;
- Μήπως είναι καλύτερα να πουλήσω τώρα και να αγοράσω ξανά όταν σταθεροποιηθεί η αγορά;
- Αν χρειαστούν χρόνια για να ανακτήσω τις απώλειες, τι θα γίνει με τον οικονομικό μου σχεδιασμό;
Όσο βαθύτερη είναι η μέγιστη υποχώρηση, τόσο μεγαλύτερη συνήθως γίνεται η ψυχολογική πίεση.
Ακόμη κι όταν κάποιος κατανοεί ότι οι αγορές κινούνται κυκλικά, οι συνεχώς αυξανόμενες απώλειες μπορεί να προκαλέσουν άγχος και αμφιβολίες για τις προηγούμενες αποφάσεις του.
Αν πουλήσει τώρα, φοβάται ότι θα χάσει τη μελλοντική ανάκαμψη· αν διακρατήσει, φοβάται ακόμη μεγαλύτερες ζημιές.
Όταν το συναισθηματικό βάρος ξεπεράσει τα προσωπικά όρια αντοχής, ο επενδυτής μπορεί να σταματήσει τις περιοδικές εισφορές, να αλλάζει συνεχώς στρατηγική ή ακόμη και να πουλήσει πανικόβλητος μετά από μεγάλη πτώση.
Ακόμη και μια πολλά υποσχόμενη στρατηγική δεν αντέχει στον χρόνο, αν οι προσωρινές ζημιές ξεπερνούν τις αντοχές του επενδυτή.
Επομένως, η διαχείριση κινδύνου πρέπει να λαμβάνει υπόψη όχι μόνο τις οικονομικές απώλειες αλλά και το αν η επενδυτική διαδικασία είναι ψυχολογικά βιώσιμη.
4. Γιατί η ύφεση μπορεί να επιβάλει πωλήσεις;
Πέρα από την ψυχολογική πίεση, ένα μεγάλο κραχ μπορεί να δημιουργήσει και άλλο πρόβλημα:Ο επενδυτής ίσως δεν θέλει να πουλήσει, αλλά οι οικονομικές συνθήκες δεν του αφήνουν άλλη επιλογή.
Εργαζόμενοι: η διακράτηση απαιτεί ρευστότητα
Ας υποθέσουμε ότι είστε 40 ετών και απέχετε πάνω από 20 χρόνια από τη συνταξιοδότηση.Κάθε μήνα επενδύετε σταθερά US$500 σε ένα ETF ευρείας αγοράς.
Κατανοείτε τις περιοδικές αγορές και γνωρίζετε ότι η συνέχισή τους κατά την πτώση ενδέχεται να σας επιτρέψει να αποκτήσετε περισσότερα μερίδια σε χαμηλότερη τιμή.
Τότε έρχεται μια σοβαρή ύφεση: οι μετοχές υποχωρούν απότομα και οι επιχειρήσεις αρχίζουν απολύσεις.
Ξαφνικά χάνετε το εισόδημα από την εργασία σας.
Τα US$500 που επενδύατε κάθε μήνα σε ETF χρειάζονται πλέον για το στεγαστικό δάνειο και τις καθημερινές ανάγκες.
Υπάρχουν επίσης έξοδα εκπαίδευσης παιδιών, ασφάλισης και άλλες οικογενειακές υποχρεώσεις που δεν μπορούν να περιμένουν.
Αν η ανεργία διαρκέσει μήνες και το αποθεματικό έκτακτης ανάγκης δεν επαρκεί, ίσως αναγκαστείτε να πουλήσετε ETF με ζημιά.
Δεν σημαίνει ότι αγνοείτε τις αρχές της μακροπρόθεσμης επένδυσης.
Ίσως μάλιστα γνωρίζετε ότι οι χαμηλότερες τιμές θα μπορούσαν να αποτελέσουν ευκαιρία αν είχατε χρήματα για νέες αγορές.
Απλώς δεν περισσεύει πλέον ρευστό.
Ακόμη χειρότερα, για να καλύψετε τις βασικές ανάγκες σας ίσως χρειαστεί να πουλήσετε χαμηλά τις επενδύσεις που σχεδιάζατε να κρατήσετε για χρόνια.
Το δύσκολο δεν είναι να αγνοείς την αξία της υπομονής, αλλά να μην έχεις τη ρευστότητα για να τηρήσεις το σχέδιό σου.
Όταν τόσο οι επενδύσεις όσο και το εισόδημα επηρεάζονται από την ίδια οικονομική κρίση, οι άμεσες ανάγκες ρευστότητας μπορούν να ανατρέψουν το αρχικό σχέδιο, ακόμη και είκοσι χρόνια πριν από τη σύνταξη.
Αν η πτώση της αγοράς συμπέσει με απώλεια εισοδήματος, το στεγαστικό δάνειο και οι καθημερινές δαπάνες μπορεί να οδηγήσουν σε πώληση μακροπρόθεσμων επενδύσεων σε δυσμενείς τιμές.
Γι' αυτό, πέρα από τον επενδυτικό ορίζοντα, χρειάζεται να εξετάζουμε και το αποθεματικό έκτακτης ανάγκης και τον κίνδυνο υποχώρησης.
Συνταξιούχοι: ίσως απαιτούνται αναλήψεις ακόμη και κοντά στα χαμηλά
Οι συνταξιούχοι αντιμετωπίζουν ένα διαφορετικό δίλημμα.Ας υποθέσουμε ότι έχετε συνταξιοδοτηθεί και αντλείτε κάθε μήνα χρήματα από το χαρτοφυλάκιο για να ζήσετε.
Αν η αγορά καταρρεύσει στα πρώτα χρόνια της σύνταξης, οι καθημερινές δαπάνες, η υγειονομική περίθαλψη και οι οικογενειακές ανάγκες δεν σταματούν.
Αν αναγκαστείτε να πουλήσετε υποτιμημένα περιουσιακά στοιχεία για μετρητά, θα απομείνει μικρότερο επενδυμένο κεφάλαιο για να συμμετάσχει σε μελλοντική ανάκαμψη.
Αυτό συνδέεται με τον κίνδυνο αλληλουχίας αποδόσεων (Sequence of Returns Risk) στον συνταξιοδοτικό σχεδιασμό.
Όταν πραγματοποιούνται συνεχείς αναλήψεις, η σειρά με την οποία εμφανίζονται οι κερδοφόρες και ζημιογόνες περίοδοι μπορεί να επηρεάσει τη διάρκεια ζωής του κεφαλαίου, ακόμη κι αν η μακροπρόθεσμη μέση απόδοση είναι ίδια.
Για τους εργαζομένους, η πτώση της αγοράς μπορεί να συμπέσει με ανεργία· για τους συνταξιούχους, με συνεχείς αναλήψεις.
Πρόκειται για διαφορετικές καταστάσεις με κοινό πρόβλημα:
Όταν οι αξίες πέφτουν, δεν έχουν όλοι τη δυνατότητα να περιμένουν την ανάκαμψη.
Γι' αυτό η διαχείριση της μέγιστης υποχώρησης δεν αποσκοπεί απλώς στην εμφάνιση καλύτερων στοιχείων απόδοσης.
Μια βαθιά υποχώρηση μπορεί να συνδυάζει απώλεια κεφαλαίου, ψυχολογική πίεση και ανάγκη για μετρητά.
Ένα επαρκές ταμειακό απόθεμα και η πειθαρχημένη διαχείριση κινδύνου μετριάζουν τις βαθιές υποχωρήσεις και βοηθούν να μείνεις πιστός στο σχέδιό σου ακόμη και στην κρίση.
5. Πώς συνδέεται η μέγιστη υποχώρηση με τον χρόνο ανάκαμψης;
Η μέγιστη υποχώρηση μάς λέει πόσο βαθιά έπεσε μια επένδυση.Ωστόσο, υπάρχει και ένα άλλο σημαντικό ερώτημα:
Πόσος χρόνος χρειάζεται για να ανακτηθεί η προηγούμενη υψηλότερη αξία;
Αυτό ονομάζεται συνήθως χρόνος ανάκαμψης (Recovery Time).
Ας υποθέσουμε ότι υπάρχουν δύο χαρτοφυλάκια:
- Χαρτοφυλάκιο A: Με μέγιστη υποχώρηση 50%, απαιτείται άνοδος 100% για επιστροφή στην προηγούμενη κορυφή.
- Χαρτοφυλάκιο B: Με μέγιστη υποχώρηση 20%, απαιτείται άνοδος 25% για επιστροφή στην προηγούμενη κορυφή.
Από μαθηματική άποψη, το εμπόδιο της ανάκαμψης είναι σαφώς μικρότερο για το Χαρτοφυλάκιο B.
Αυτό όμως δεν εγγυάται ότι το Χαρτοφυλάκιο B θα επανέλθει γρηγορότερα, καθώς η πραγματική διάρκεια εξαρτάται από τις αποδόσεις μετά την πτώση και τις συνθήκες της αγοράς.
Η άνοδος που χρειάζεται για την κάλυψη της ζημιάς υπολογίζεται. Ο χρόνος ανάκαμψης, όμως, εξαρτάται από την αγορά.
Πόσο κράτησε η ανάκαμψη των ETF;
Ακόμη και ETF που ακολουθούν μεγάλους χρηματιστηριακούς δείκτες έχουν περάσει μακρές περιόδους από την πτώση έως την επιστροφή στην κορυφή.Παρουσιάζουμε τέσσερα χαρακτηριστικά ιστορικά επεισόδια υποχώρησης των SPY και QQQ, συγκρίνοντας τον χρόνο μέχρι το χαμηλό και τον χρόνο από εκεί έως την ανάκτηση της προηγούμενης κορυφής.
Πηγές δεδομένων:
- Tideline|S&P 500 Bear Markets and Corrections: Ιστορικό μέγεθος υποχωρήσεων SPY και ημερομηνίες υψηλών, χαμηλών και ανάκαμψης.
- PortfoliosLab|SPY Historical Drawdowns: Διασταύρωση περιόδων υποχώρησης και ανάκαμψης SPY.
- Investors FastTrack|QQQ Maximum Drawdown & Recovery: Στοιχεία μέγιστης υποχώρησης και ανάκαμψης QQQ κατά τη φούσκα τεχνολογίας.
Σημειώσεις για τα δεδομένα: Χρησιμοποιούνται ιστορικές προσαρμοσμένες ημερήσιες τιμές κλεισίματος με επανεπένδυση μερισμάτων· οι διάρκειες σε μήνες είναι κατά προσέγγιση. Τα στοιχεία SPY βασίζονται σε στατιστικά έως τις 30 Σεπτεμβρίου 2026 και τα QQQ έως τις 7 Οκτωβρίου 2026. Κάθε γραμμή αφορά συγκεκριμένο ιστορικό επεισόδιο, όχι τον μέσο χρόνο ανάκαμψης ενός ETF. Χωρίς επανεπένδυση μερισμάτων, τόσο η υποχώρηση όσο και οι ημερομηνίες ανάκαμψης μπορεί να διαφέρουν.
Ο πίνακας δείχνει ότι ακόμη και τα αμερικανικά μετοχικά ETF μπορεί να έχουν πολύ διαφορετικούς χρόνους αναμονής ανάλογα με την κρίση.
Μετά το κραχ του 2020, το SPY ανέκτησε το υψηλό του σε περίπου έξι μήνες. Μετά τη φούσκα τεχνολογίας του 2000, το QQQ χρειάστηκε σχεδόν δεκαπέντε χρόνια.
Το SPY χρειάστηκε επίσης σχεδόν πέντε χρόνια από την κορυφή έως την πλήρη ανάκαμψη μετά τη χρηματοπιστωτική κρίση του 2008.
Αυτά τα παραδείγματα μας υπενθυμίζουν ότι:
Η μέγιστη υποχώρηση μετρά το βάθος της πτώσης· ο χρόνος ανάκαμψης δείχνει πόσο μπορεί να χρειαστεί να περιμένει ο επενδυτής.
Για όσους πληρώνουν στεγαστικό, οικογενειακά έξοδα ή δαπάνες συνταξιοδότησης, αυτή η αναμονή αποτελεί ξεχωριστό οικονομικό κίνδυνο.
Γι' αυτό, στη σύγκριση ETF ή άλλων στρατηγικών, αξίζει να εξετάζουμε όχι μόνο την απόδοση αλλά και τη μέγιστη υποχώρηση και τον χρόνο ανάκαμψης.
6. Πώς μπορεί να περιοριστεί ο κίνδυνος της μέγιστης υποχώρησης;
Καμία κατανομή κεφαλαίου δεν μπορεί να εξαλείψει εντελώς τον επενδυτικό κίνδυνο.Υπάρχουν όμως μέτρα που μειώνουν τον αντίκτυπο μιας βαθιάς υποχώρησης στη ζωή και στο μακροπρόθεσμο σχέδιο.
6.1 Κρατήστε αποθεματικό για να αποφύγετε αναγκαστικές πωλήσεις
Τα επενδυτικά κεφάλαια καλό είναι να διαχωρίζονται από τα χρήματα για τις άμεσες καθημερινές ανάγκες.Αν το στεγαστικό, οι οικογενειακές δαπάνες ή απρόβλεπτα ιατρικά έξοδα εξαρτώνται αποκλειστικά από μετοχικά ETF, η πτώση μπορεί να σας αναγκάσει να πουλήσετε.
Ένα αποθεματικό ανάλογο με τις οικογενειακές υποχρεώσεις και τη σταθερότητα του εισοδήματος μειώνει την επίδραση των βραχυπρόθεσμων αναγκών στο μακροπρόθεσμο επενδυτικό σχέδιο.
6.2 Προσαρμόστε το επίπεδο κινδύνου στον χρόνο που θα χρειαστείτε τα χρήματα
Τα χρήματα για προκαταβολή κατοικίας σε πέντε χρόνια δεν είναι σωστό να επενδύονται ακριβώς όπως τα συνταξιοδοτικά κεφάλαια που θα χρειαστούν σε είκοσι χρόνια.Όσο πλησιάζει ο χρόνος χρήσης των χρημάτων, τόσο μεγαλύτερη σημασία αποκτούν η ρευστότητα και η σταθερότητα αξίας.
Ο επενδυτικός ορίζοντας συνεπώς δεν εξαρτάται μόνο από την ηλικία αλλά και από το πότε ίσως χρειαστεί το συγκεκριμένο ποσό.
6.3 Μην εκθέτετε όλα τα περιουσιακά στοιχεία στον ίδιο κίνδυνο αγοράς
Τα ETF ευρείας αγοράς διαφοροποιούν τον κίνδυνο μεμονωμένων εταιρειών, αλλά επηρεάζονται από μια γενικευμένη πτώση του χρηματιστηρίου.Μετοχές, ομόλογα υψηλής ποιότητας, μετρητά και στρατηγικές με διαφορετικές πηγές απόδοσης έχουν ξεχωριστά χαρακτηριστικά κινδύνου.
Μια λογική κατανομή περιορίζει τη συγκέντρωση σε μία αγορά, χωρίς να παραβλέπει ότι σε κρίσεις διαφορετικά περιουσιακά στοιχεία μπορεί να κινηθούν μαζί.
6.4 Ελέγξτε τον αντίκτυπο στο συνολικό χαρτοφυλάκιο
Πέρα από τη συμβατική κατανομή μεταξύ μετοχών και ομολόγων, οι επενδυτές μπορούν να μελετήσουν ποσοτικές στρατηγικές με διαφορετικές λογικές συναλλαγών.Η συμβολή τους στον έλεγχο κινδύνου δεν κρίνεται μόνο από τη συσχέτιση με την αγορά μετοχών ούτε μόνο από την απόδοσή τους ως μεμονωμένες στρατηγικές.
Πιο ουσιαστική είναι η εξέταση της ίδιας ιστορικής περιόδου και ρεαλιστικών παραδοχών κόστους, ώστε να διαπιστωθεί αν η προσθήκη της στρατηγικής βελτιώνει τη μέγιστη υποχώρηση και τη δομή κινδύνου ολόκληρου του χαρτοφυλακίου.
Διαχείριση κινδύνου σημαίνει ανεκτές απώλειες, όχι επενδύσεις χωρίς πτώση.
7. Γιατί η Mr.Forex δίνει προτεραιότητα στη διαχείριση της υποχώρησης;
Η επιδίωξη υψηλότερης απόδοσης συχνά συνοδεύεται από διαφορετικούς συμβιβασμούς κινδύνου.Μεγαλύτερες θέσεις ή υψηλότερη έκθεση στην αγορά μπορεί να φέρουν μεγαλύτερα κέρδη όταν επικρατεί ανοδική τάση, αλλά και να ενισχύσουν τις απώλειες όταν η αγορά κινηθεί αντίθετα.
Για τη Mr.Forex, ο σχεδιασμός στρατηγικής δεν αξιολογεί μόνο την απόδοση αλλά και το μέγεθος της υποχώρησης που ίσως χρειαστεί να αντέξει ο επενδυτής όταν οι συνθήκες δυσκολεύουν.
Στη Mr.Forex, ο έλεγχος της μέγιστης υποχώρησης είναι προτεραιότητα, όχι θυσία στον βωμό των ακραίων αποδόσεων.
Κάθε στρατηγική διαθέτει ενδεικτικά επίπεδα ελέγχου κινδύνου ανάλογα με τη λογική συναλλαγών και το προφίλ της. Η διαχείριση θέσεων και η παρακολούθηση επιδιώκουν να περιορίσουν τον αντίκτυπο βαθιών υποχωρήσεων.
Αυτή η επιλογή μπορεί να σημαίνει ότι παραχωρούνται ορισμένες ευκαιρίες κέρδους σε ιδιαίτερα ριψοκίνδυνες συνθήκες.
Μας ενδιαφέρει περισσότερο αν, όταν η αγορά δεν εξελίσσεται όπως αναμενόταν, ο επενδυτής μπορεί να αντέξει την πτώση και να συνεχίσει το αρχικό του σχέδιο.
Επιδιώκουμε ισορροπία απόδοσης και κινδύνου, όχι το μέγιστο κέρδος με κάθε κόστος.
Προτεραιότητα στη διαχείριση κινδύνου, όχι στο γρήγορο πλουτισμό.
8. Συμπέρασμα: σημασία έχει και η αντοχή στις πτώσεις
Μετά από απώλεια 50%, απαιτείται άνοδος 100% για επιστροφή στην αρχική αξία.Η πρόκληση μιας βαθιάς υποχώρησης όμως δεν είναι μόνο μαθηματική.
Ο επενδυτής μπορεί να αντιμετωπίσει μακρά αναμονή, ψυχολογική πίεση και ανάγκη μετρητών λόγω διακοπής εισοδήματος ή τρεχουσών δαπανών.
Τα ιστορικά παραδείγματα SPY και QQQ δείχνουν ότι ακόμη και γνωστά μετοχικά ETF μπορεί να μείνουν για χρόνια κάτω από τα προηγούμενα υψηλά τους.
Επομένως, η μακροπρόθεσμη επένδυση δεν είναι απλώς η επιλογή περιουσιακών στοιχείων με προοπτική ανάπτυξης.
Το βασικότερο είναι να δημιουργήσετε ένα σχέδιο που θα μπορείτε πραγματικά να εφαρμόζετε και σε δυσμενείς αγορές.
Η Mr.Forex δίνει επίσης σημασία στη μέγιστη υποχώρηση, στην πειθαρχία κινδύνου και στην εμπειρία μακροπρόθεσμης διακράτησης, ώστε οι επενδυτές να αξιολογούν στρατηγικές με πληρέστερη αντίληψη του κινδύνου.
Ανακαλύψτε ποσοτικές στρατηγικές συναλλαγών με επίκεντρο τη διαχείριση κινδύνου
Αν ήδη διακρατείτε ETF μακροπρόθεσμα και θέλετε να διερευνήσετε άλλες πηγές απόδοσης, μπορείτε να εξετάσετε ιστορικές επιδόσεις, μέγιστες υποχωρήσεις, χρόνους ανάκαμψης και κανόνες κινδύνου ποσοτικών στρατηγικών.Η Mr.Forex παρέχει σχετικές πληροφορίες για να βοηθήσει τους επενδυτές να κατανοήσουν διαφορετικές προσεγγίσεις συναλλαγών και τα χαρακτηριστικά κινδύνου τους.
Κατανοήστε πρώτα τους κινδύνους και μετά κρίνετε αν η στρατηγική σας ταιριάζει· μην επενδύετε μόνο επειδή προσδοκάτε υψηλή απόδοση.
Προειδοποίηση κινδύνου: Το άρθρο παρέχεται μόνο για χρηματοοικονομική εκπαίδευση και γενική ενημέρωση. Δεν αποτελεί εξατομικευμένη επενδυτική συμβουλή ούτε εγγυάται κέρδη. Τα ποσά και τα υποθετικά παραδείγματα αποδόσεων, υποχωρήσεων και ανάκαμψης είναι ενδεικτικά, όχι πραγματικά αποτελέσματα ETF ή στρατηγικών της Mr.Forex. Τα ιστορικά στοιχεία για SPY και QQQ αφορούν συγκεκριμένα γεγονότα τεκμηριωμένα από δημόσιες πηγές. Η διαχείριση κινδύνου δεν εγγυάται ανώτατο όριο ζημιών· οι πραγματικές απώλειες μπορεί να υπερβούν τις προσδοκίες. Κενά τιμών, έλλειψη ρευστότητας, μόχλευση, σφάλματα μοντέλων και κίνδυνοι εκτέλεσης ενδέχεται να αυξήσουν τις ζημιές. Προηγούμενες αποδόσεις, μέγιστες υποχωρήσεις και χρόνοι ανάκαμψης δεν εγγυώνται μελλοντικά αποτελέσματα.
 繁體中文
 العربية
 বাংলা
 简体中文
 香港中文
 Čeština
 Dansk
 Nederlands
 English
 Français
 Deutsch
 Ελληνικά
 हिन्दी
 Magyar
 Bahasa Indonesia
 Italiano
 日本語
 한국어
 Bahasa Melayu
 Norsk bokmål
 Polski
 Português do Brasil
 Português
 Română
 Русский
 Español de Argentina
 Español de México
 Español
 Svenska
 ไทย
 Türkçe
 Українська
 اردو
 Tiếng Việt