
Muitos investidores de longo prazo já ouviram a seguinte afirmação:
“Com um ETF amplo e prazo longo, oscilações de curto prazo pesam menos.”
Há alguma verdade nisso. Quem tem horizonte de investimento longo, renda estável e uma reserva de emergência adequada nem sempre precisa reagir imediatamente a uma queda temporária do mercado.
Mas o verdadeiro teste geralmente não acontece quando a bolsa está subindo.
Imagine que seus investimentos valiam inicialmente US$100,000. Depois de uma queda do mercado, passaram a valer apenas US$50,000.
Mesmo que o mercado se recupere 50%, seu patrimônio chegará somente a US$75,000, e não aos US$100,000 iniciais.
Isso porque, depois de perder 50%, o investimento precisa subir 100% para voltar ao valor original.
Porém, mais importante que essa conta é outra questão:
Se sua carteira realmente caísse 50%, você conseguiria suportar a pressão psicológica de ver seu saldo diminuir pela metade?
E se, ao mesmo tempo, você perdesse o emprego ou precisasse arcar com financiamento imobiliário e despesas familiares, conseguiria continuar investido até a recuperação do mercado?
Essas questões estão ligadas a uma métrica importante do risco de investimento:
o drawdown máximo (Maximum Drawdown, MDD).
Suponha que seus investimentos valham inicialmente US$100,000.
Após uma queda de 50%, o saldo restante é:
US$100,000 ×(1 − 50%)= US$50,000
Para transformar novamente US$50,000 em US$100,000, é necessário recuperar US$50,000.
Só que o percentual de recuperação agora é calculado sobre os US$50,000 restantes, não sobre os US$100,000 iniciais.
Portanto:
(US$100,000 − US$50,000)÷ US$50,000=100%
O mesmo princípio vale para perdas de outras proporções.
A tabela pressupõe que não haja aportes adicionais, retiradas nem taxas. Ela ilustra apenas a relação matemática entre a perda sofrida e a valorização necessária para voltar ao valor inicial.
Como a tabela mostra, quanto maior a perda, mais rapidamente cresce a valorização percentual necessária para recuperá-la.
É por isso que administrar investimentos exige olhar não só para o potencial de ganhos na alta, mas também para quanto se pode perder na baixa.
Imagine que uma carteira passe pelas seguintes etapas:
A queda de US$120,000 para US$72,000 equivale a:
(US$72,000 − US$120,000)÷ US$120,000=−40%
Se essa for a maior queda de todo o período analisado, o drawdown máximo será −40%.
Há aqui uma diferença importante que costuma gerar confusão:
o drawdown é calculado a partir do maior valor registrado anteriormente, não do capital originalmente investido.
Neste exemplo:
Os dois números, portanto, medem coisas diferentes.
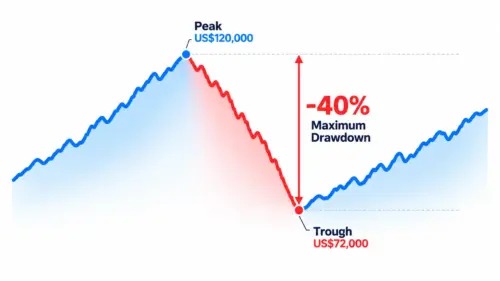
Legenda: A imagem mostra como calcular o drawdown máximo com uma curva hipotética de patrimônio líquido. A queda é medida entre um pico anterior e um vale posterior; o drawdown máximo é a maior dessas quedas no período escolhido. Os valores e movimentos são meramente ilustrativos, não resultados reais de um ETF ou de uma estratégia quantitativa.
Drawdown máximo e volatilidade são indicadores de risco, mas observam aspectos diferentes.
A volatilidade mede quanto os retornos costumam oscilar para cima e para baixo; o drawdown máximo mede a maior perda de valor do patrimônio em relação a um pico anterior.
Assim, baixa volatilidade não garante um drawdown máximo pequeno.
Para o investidor, o drawdown máximo responde a uma pergunta objetiva:
“Se eu tivesse mantido esse investimento, quanto minha conta teria encolhido no pior momento do período passado?”
A verdadeira dificuldade aparece quando o patrimônio começa a encolher muito.
Imagine que uma carteira de US$100,000 caia 40% e passe a valer US$60,000.
Nesse momento, o investidor enfrenta mais do que um prejuízo contábil de US$40,000.
Ele também pode começar a pensar:
Quanto maior o drawdown máximo, maior tende a ser a pressão psicológica sobre o investidor.
Mesmo sabendo que os mercados passam por ciclos, ver as perdas crescerem pode gerar ansiedade e dúvidas sobre as decisões iniciais.
Quem vende agora teme perder uma futura recuperação; quem mantém a posição teme novas perdas.
Quando a pressão emocional supera o limite pessoal, o investidor pode interromper aportes periódicos, trocar frequentemente de estratégia ou vender em pânico após uma queda acentuada.
Até uma estratégia promissora pode ser difícil de manter se as perdas temporárias superarem sua tolerância.
Por isso, o gerenciamento de risco deve avaliar não apenas o tamanho das perdas, mas também se o processo é psicologicamente sustentável para cada pessoa.
Nem sempre o investidor quer vender; às vezes, sua situação financeira o obriga.
Todo mês, você investe regularmente US$500 em um ETF diversificado do mercado de ações.
Você entende os aportes periódicos e sabe que continuar comprando na baixa pode permitir acumular cotas a preços menores.
Mas então chega uma recessão severa: a bolsa despenca e as empresas começam a demitir.
De repente, você perde a renda do trabalho.
Os US$500 que antes eram investidos mensalmente no ETF precisam agora pagar o financiamento da casa e as despesas básicas.
Ainda existem gastos com educação dos filhos, seguros e outras obrigações familiares que não podem esperar.
Se o desemprego durar vários meses e a reserva de emergência não for suficiente, talvez você precise vender cotas do ETF com prejuízo.
Isso não significa que você desconheça os princípios de investimento de longo prazo.
Talvez até saiba que quedas de mercado podem oferecer preços mais baixos para quem ainda consegue fazer aportes.
O problema é que não sobra mais dinheiro para investir.
Pior: para manter as contas em dia, pode ser necessário vender por um preço baixo justamente os ativos que você pretendia guardar por muitos anos.
Entender o longo prazo não basta quando falta caixa para manter os investimentos.
Quando a crise atinge ao mesmo tempo os investimentos e a renda profissional, a necessidade imediata de dinheiro pode interromper um plano de décadas, mesmo faltando vinte anos para a aposentadoria.
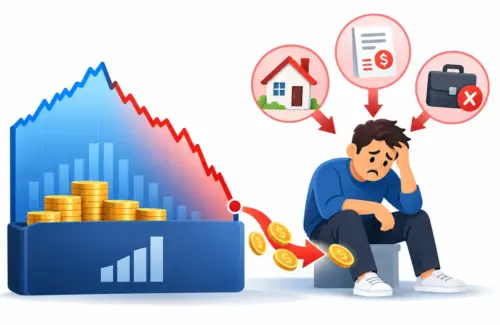
Se queda de mercado e perda de renda ocorrerem juntas, financiamento imobiliário e despesas cotidianas podem obrigar à venda de investimentos de longo prazo por preços desfavoráveis.
Por isso, além do horizonte de investimento, é fundamental considerar a reserva de emergência e o risco de drawdown.
Imagine que você esteja aposentado e retire mensalmente dinheiro da carteira para custear a vida.
Se a bolsa cair fortemente no início da aposentadoria, contas do dia a dia, saúde e despesas familiares continuam chegando.
Se a única forma de obter recursos for vender ativos desvalorizados, sobrará menos capital investido para aproveitar uma recuperação futura.
Isso se relaciona ao chamado risco de sequência dos retornos (Sequence of Returns Risk) no planejamento da aposentadoria.
Quando há retiradas recorrentes, a ordem em que aparecem anos de ganhos e perdas pode afetar por quanto tempo o dinheiro dura, mesmo com a mesma rentabilidade média de longo prazo.
Para trabalhadores, a queda da bolsa pode coincidir com desemprego; para aposentados, com a necessidade de continuar sacando.
São situações distintas com um problema em comum:
quando os ativos caem, nem sempre o investidor pode esperar a recuperação.
Isso mostra que controlar o drawdown máximo não serve apenas para melhorar a aparência de um relatório de desempenho.
Uma queda profunda na carteira pode combinar perda patrimonial, pressão psicológica e necessidade de liquidez.
Planejar a liquidez e gerir riscos com disciplina pode amenizar perdas e ajudar a manter o plano de longo prazo mesmo nas crises.
Mas há outra questão importante:
quanto tempo é necessário para voltar ao pico anterior?
Esse intervalo costuma ser chamado de tempo de recuperação (Recovery Time).
Imagine duas carteiras:
Matematicamente, a barreira de recuperação da Carteira B é muito menor.
Isso não significa, porém, que a Carteira B necessariamente vá se recuperar mais rápido. O prazo real depende dos retornos posteriores à queda e das condições de mercado.
A alta para recuperar uma perda é matemática; o tempo de recuperação depende dos retornos futuros.
Vamos examinar quatro episódios históricos de drawdown de SPY e QQQ, comparando o tempo do pico até o fundo e do fundo até o retorno ao pico anterior.
Fontes dos dados:
Observações sobre os dados: Os números usam preços históricos de fechamento diário ajustados pelo reinvestimento de dividendos; as durações em meses são aproximadas. As estatísticas do SPY consideram dados disponíveis até 30 de setembro de 2026, e as do QQQ até 7 de outubro de 2026. Cada linha descreve um evento histórico específico, não o tempo médio de recuperação de um ETF. Sem reinvestimento dos dividendos, o drawdown e as datas de recuperação podem diferir.
A tabela mostra que até ETFs de ações dos Estados Unidos podem apresentar períodos de espera muito diferentes conforme a crise.
Após a queda da pandemia de 2020, o SPY retomou o pico em cerca de seis meses; após a bolha de tecnologia de 2000, o QQQ levou quase quinze anos.
Na crise financeira de 2008, o SPY também levou quase cinco anos do pico até a recuperação completa.
Esses exemplos reforçam que:
O drawdown máximo mede a profundidade da queda; o tempo de recuperação indica quanto pode ser preciso esperar.
Para quem paga financiamento, sustenta a família ou faz retiradas durante a aposentadoria, esse período de espera constitui um risco financeiro próprio.
Por isso, ao comparar ETFs ou outras estratégias de investimento, vale observar não só o retorno, mas também o drawdown máximo e o tempo de recuperação.
Mas algumas medidas podem diminuir o impacto de quedas profundas na vida cotidiana e no planejamento de longo prazo.
Quando financiamento da casa, contas da família ou despesas médicas inesperadas dependem inteiramente de ETFs de ações, uma queda forte pode forçar a venda.
Uma reserva adequada às responsabilidades familiares e à estabilidade da renda reduz o risco de necessidades imediatas comprometerem investimentos de longo prazo.
Quanto mais perto a data de uso dos recursos, maior a importância da liquidez e da estabilidade de valor.
Assim, o horizonte de investimento não depende só da idade, mas também de quando cada quantia poderá ser necessária.
Ações, títulos de alta qualidade, caixa e estratégias com fontes de retorno diferentes possuem perfis de risco próprios.
A diversificação pode reduzir a concentração em um único mercado, mas também é preciso considerar que ativos distintos podem cair juntos durante crises.
Entretanto, não basta olhar a correlação com a bolsa nem o retorno da estratégia isoladamente para saber se ela contribui para controlar o risco.
O mais útil é avaliar períodos históricos equivalentes e custos realistas para verificar se a inclusão da estratégia melhora o drawdown máximo e a estrutura de risco da carteira inteira.
Gerenciar risco não é evitar toda queda, mas assumir perdas que você consegue suportar.
Posições maiores ou mais exposição ao mercado podem ampliar ganhos em fases favoráveis, mas também aumentar perdas quando a tendência é contrária.
Para a Mr.Forex, desenvolver estratégias não significa pensar somente em retorno, mas também na queda patrimonial que o investidor pode ter de enfrentar em condições adversas.
Priorizamos controlar o drawdown máximo, em vez de elevar o risco sem limites em busca de retornos extremos.
Cada estratégia possui parâmetros de referência de risco conforme sua lógica de negociação e seu perfil. O gerenciamento de posições e o acompanhamento contínuo buscam limitar os efeitos de drawdowns profundos.
Essa escolha pode significar abrir mão de parte das oportunidades de lucro em mercados especialmente arriscados.
Para nós, é mais importante saber se o investidor conseguirá enfrentar uma queda e seguir seu plano inicial quando os mercados não se comportarem como esperado.
A Mr.Forex busca retornos razoáveis e tenta controlar drawdowns e a pressão sobre o investidor — não maximizar ganhos a qualquer custo.
Disciplina de risco em vez de perseguir riqueza rápida.
Mas um drawdown profundo representa muito mais do que um problema de matemática.
O investidor pode enfrentar uma espera longa, pressão psicológica e necessidade de dinheiro por perda de renda ou despesas de subsistência.
Os casos históricos de SPY e QQQ mostram que até ETFs de ações muito utilizados já passaram anos abaixo de seus picos anteriores.
Assim, investir no longo prazo não é apenas escolher ativos com potencial de crescimento.
O plano precisa ser viável também quando o mercado vai mal.
A Mr.Forex também valoriza o drawdown máximo, a disciplina de risco e a experiência de permanecer investido por muitos anos, para ajudar na avaliação de estratégias sob uma perspectiva mais ampla de risco.
A Mr.Forex disponibiliza informações para que investidores compreendam diferentes abordagens de negociação e seus riscos.
Entenda os riscos e avalie se a estratégia combina com você — não invista só pela expectativa de retorno alto.
Aviso de risco: Este artigo é educativo e informativo, não constitui orientação personalizada de investimento nem garante lucro. Valores, retornos hipotéticos e cenários de drawdown e recuperação são exemplos didáticos, não resultados reais de ETFs ou estratégias da Mr.Forex. Os dados históricos de SPY e QQQ referem-se a eventos específicos documentados em fontes públicas. Metas de controle de risco não garantem limite máximo para perdas reais, que podem superar o esperado. Gaps de preço, baixa liquidez, alavancagem, falhas de modelos e diferenças na execução de operações podem ampliar as perdas. Desempenho passado, drawdowns e prazos de recuperação não garantem resultados futuros.
“Com um ETF amplo e prazo longo, oscilações de curto prazo pesam menos.”
Há alguma verdade nisso. Quem tem horizonte de investimento longo, renda estável e uma reserva de emergência adequada nem sempre precisa reagir imediatamente a uma queda temporária do mercado.
Mas o verdadeiro teste geralmente não acontece quando a bolsa está subindo.
Imagine que seus investimentos valiam inicialmente US$100,000. Depois de uma queda do mercado, passaram a valer apenas US$50,000.
Mesmo que o mercado se recupere 50%, seu patrimônio chegará somente a US$75,000, e não aos US$100,000 iniciais.
Isso porque, depois de perder 50%, o investimento precisa subir 100% para voltar ao valor original.
Porém, mais importante que essa conta é outra questão:
Se sua carteira realmente caísse 50%, você conseguiria suportar a pressão psicológica de ver seu saldo diminuir pela metade?
E se, ao mesmo tempo, você perdesse o emprego ou precisasse arcar com financiamento imobiliário e despesas familiares, conseguiria continuar investido até a recuperação do mercado?
Essas questões estão ligadas a uma métrica importante do risco de investimento:
o drawdown máximo (Maximum Drawdown, MDD).
1. Por que uma perda de 50% exige alta de 100% para recuperar o capital?
Vamos começar com um exemplo simples.Suponha que seus investimentos valham inicialmente US$100,000.
Após uma queda de 50%, o saldo restante é:
US$100,000 ×(1 − 50%)= US$50,000
Para transformar novamente US$50,000 em US$100,000, é necessário recuperar US$50,000.
Só que o percentual de recuperação agora é calculado sobre os US$50,000 restantes, não sobre os US$100,000 iniciais.
Portanto:
(US$100,000 − US$50,000)÷ US$50,000=100%
O mesmo princípio vale para perdas de outras proporções.
A tabela pressupõe que não haja aportes adicionais, retiradas nem taxas. Ela ilustra apenas a relação matemática entre a perda sofrida e a valorização necessária para voltar ao valor inicial.
Como a tabela mostra, quanto maior a perda, mais rapidamente cresce a valorização percentual necessária para recuperá-la.
É por isso que administrar investimentos exige olhar não só para o potencial de ganhos na alta, mas também para quanto se pode perder na baixa.
2. O que é drawdown máximo (Maximum Drawdown)?
Drawdown máximo (MDD): maior queda percentual de um pico ao fundo seguinte.Imagine que uma carteira passe pelas seguintes etapas:
- O investidor começa com US$100,000.
- O patrimônio cresce para US$120,000, atingindo um novo pico.
- O mercado cai e o valor da carteira recua para US$72,000.
- Depois, o mercado se recupera e o patrimônio volta a crescer gradualmente.
A queda de US$120,000 para US$72,000 equivale a:
(US$72,000 − US$120,000)÷ US$120,000=−40%
Se essa for a maior queda de todo o período analisado, o drawdown máximo será −40%.
Há aqui uma diferença importante que costuma gerar confusão:
o drawdown é calculado a partir do maior valor registrado anteriormente, não do capital originalmente investido.
Neste exemplo:
- comparando com os US$100,000 investidos no início, US$72,000 representam perda de 28%.
- Mas, em relação ao pico anterior de US$120,000, US$72,000 significam drawdown de 40%.
Os dois números, portanto, medem coisas diferentes.
Legenda: A imagem mostra como calcular o drawdown máximo com uma curva hipotética de patrimônio líquido. A queda é medida entre um pico anterior e um vale posterior; o drawdown máximo é a maior dessas quedas no período escolhido. Os valores e movimentos são meramente ilustrativos, não resultados reais de um ETF ou de uma estratégia quantitativa.
Drawdown máximo e volatilidade são indicadores de risco, mas observam aspectos diferentes.
A volatilidade mede quanto os retornos costumam oscilar para cima e para baixo; o drawdown máximo mede a maior perda de valor do patrimônio em relação a um pico anterior.
Assim, baixa volatilidade não garante um drawdown máximo pequeno.
Para o investidor, o drawdown máximo responde a uma pergunta objetiva:
“Se eu tivesse mantido esse investimento, quanto minha conta teria encolhido no pior momento do período passado?”
3. Drawdowns profundos desafiam o longo prazo
Quando o mercado sobe, muita gente acredita que consegue investir pensando no longo prazo.A verdadeira dificuldade aparece quando o patrimônio começa a encolher muito.
Imagine que uma carteira de US$100,000 caia 40% e passe a valer US$60,000.
Nesse momento, o investidor enfrenta mais do que um prejuízo contábil de US$40,000.
Ele também pode começar a pensar:
- O mercado vai continuar caindo?
- Se a perda aumentar, vou conseguir suportar?
- Será que há algum problema com o ETF ou com a estratégia que escolhi?
- É melhor vender agora e voltar quando o mercado se estabilizar?
- Se eu demorar anos para recuperar o capital, o que acontece com meu planejamento financeiro?
Quanto maior o drawdown máximo, maior tende a ser a pressão psicológica sobre o investidor.
Mesmo sabendo que os mercados passam por ciclos, ver as perdas crescerem pode gerar ansiedade e dúvidas sobre as decisões iniciais.
Quem vende agora teme perder uma futura recuperação; quem mantém a posição teme novas perdas.
Quando a pressão emocional supera o limite pessoal, o investidor pode interromper aportes periódicos, trocar frequentemente de estratégia ou vender em pânico após uma queda acentuada.
Até uma estratégia promissora pode ser difícil de manter se as perdas temporárias superarem sua tolerância.
Por isso, o gerenciamento de risco deve avaliar não apenas o tamanho das perdas, mas também se o processo é psicologicamente sustentável para cada pessoa.
4. Por que a recessão pode forçar vendas?
Além da pressão emocional, uma crise de mercado pode trazer outro problema:Nem sempre o investidor quer vender; às vezes, sua situação financeira o obriga.
Quem trabalha: manter posições exige renda
Imagine que você tenha 40 anos e ainda faltem mais de 20 anos para a aposentadoria.Todo mês, você investe regularmente US$500 em um ETF diversificado do mercado de ações.
Você entende os aportes periódicos e sabe que continuar comprando na baixa pode permitir acumular cotas a preços menores.
Mas então chega uma recessão severa: a bolsa despenca e as empresas começam a demitir.
De repente, você perde a renda do trabalho.
Os US$500 que antes eram investidos mensalmente no ETF precisam agora pagar o financiamento da casa e as despesas básicas.
Ainda existem gastos com educação dos filhos, seguros e outras obrigações familiares que não podem esperar.
Se o desemprego durar vários meses e a reserva de emergência não for suficiente, talvez você precise vender cotas do ETF com prejuízo.
Isso não significa que você desconheça os princípios de investimento de longo prazo.
Talvez até saiba que quedas de mercado podem oferecer preços mais baixos para quem ainda consegue fazer aportes.
O problema é que não sobra mais dinheiro para investir.
Pior: para manter as contas em dia, pode ser necessário vender por um preço baixo justamente os ativos que você pretendia guardar por muitos anos.
Entender o longo prazo não basta quando falta caixa para manter os investimentos.
Quando a crise atinge ao mesmo tempo os investimentos e a renda profissional, a necessidade imediata de dinheiro pode interromper um plano de décadas, mesmo faltando vinte anos para a aposentadoria.
Se queda de mercado e perda de renda ocorrerem juntas, financiamento imobiliário e despesas cotidianas podem obrigar à venda de investimentos de longo prazo por preços desfavoráveis.
Por isso, além do horizonte de investimento, é fundamental considerar a reserva de emergência e o risco de drawdown.
Aposentados: saques podem ser necessários no fundo
Quem já se aposentou enfrenta um desafio diferente.Imagine que você esteja aposentado e retire mensalmente dinheiro da carteira para custear a vida.
Se a bolsa cair fortemente no início da aposentadoria, contas do dia a dia, saúde e despesas familiares continuam chegando.
Se a única forma de obter recursos for vender ativos desvalorizados, sobrará menos capital investido para aproveitar uma recuperação futura.
Isso se relaciona ao chamado risco de sequência dos retornos (Sequence of Returns Risk) no planejamento da aposentadoria.
Quando há retiradas recorrentes, a ordem em que aparecem anos de ganhos e perdas pode afetar por quanto tempo o dinheiro dura, mesmo com a mesma rentabilidade média de longo prazo.
Para trabalhadores, a queda da bolsa pode coincidir com desemprego; para aposentados, com a necessidade de continuar sacando.
São situações distintas com um problema em comum:
quando os ativos caem, nem sempre o investidor pode esperar a recuperação.
Isso mostra que controlar o drawdown máximo não serve apenas para melhorar a aparência de um relatório de desempenho.
Uma queda profunda na carteira pode combinar perda patrimonial, pressão psicológica e necessidade de liquidez.
Planejar a liquidez e gerir riscos com disciplina pode amenizar perdas e ajudar a manter o plano de longo prazo mesmo nas crises.
5. Drawdown máximo e tempo de recuperação
O drawdown máximo revela até onde o valor do investimento chegou a cair.Mas há outra questão importante:
quanto tempo é necessário para voltar ao pico anterior?
Esse intervalo costuma ser chamado de tempo de recuperação (Recovery Time).
Imagine duas carteiras:
- Carteira A: Com drawdown máximo de 50%, é preciso subir 100% para voltar ao pico anterior.
- Carteira B: Com drawdown máximo de 20%, basta subir 25% para voltar ao pico anterior.
Matematicamente, a barreira de recuperação da Carteira B é muito menor.
Isso não significa, porém, que a Carteira B necessariamente vá se recuperar mais rápido. O prazo real depende dos retornos posteriores à queda e das condições de mercado.
A alta para recuperar uma perda é matemática; o tempo de recuperação depende dos retornos futuros.
Quanto tempo os ETFs levaram para se recuperar?
Até ETFs que acompanham grandes índices de mercado passaram por longos intervalos entre a queda de um pico e a recuperação completa.Vamos examinar quatro episódios históricos de drawdown de SPY e QQQ, comparando o tempo do pico até o fundo e do fundo até o retorno ao pico anterior.
Fontes dos dados:
- Tideline|S&P 500 Bear Markets and Corrections: Histórico de drawdowns do SPY, picos, fundos e datas de recuperação.
- PortfoliosLab|SPY Historical Drawdowns: Referência cruzada sobre períodos de drawdown e recuperação do SPY.
- Investors FastTrack|QQQ Maximum Drawdown & Recovery: Drawdown máximo e recuperação do QQQ durante a bolha de tecnologia.
Observações sobre os dados: Os números usam preços históricos de fechamento diário ajustados pelo reinvestimento de dividendos; as durações em meses são aproximadas. As estatísticas do SPY consideram dados disponíveis até 30 de setembro de 2026, e as do QQQ até 7 de outubro de 2026. Cada linha descreve um evento histórico específico, não o tempo médio de recuperação de um ETF. Sem reinvestimento dos dividendos, o drawdown e as datas de recuperação podem diferir.
A tabela mostra que até ETFs de ações dos Estados Unidos podem apresentar períodos de espera muito diferentes conforme a crise.
Após a queda da pandemia de 2020, o SPY retomou o pico em cerca de seis meses; após a bolha de tecnologia de 2000, o QQQ levou quase quinze anos.
Na crise financeira de 2008, o SPY também levou quase cinco anos do pico até a recuperação completa.
Esses exemplos reforçam que:
O drawdown máximo mede a profundidade da queda; o tempo de recuperação indica quanto pode ser preciso esperar.
Para quem paga financiamento, sustenta a família ou faz retiradas durante a aposentadoria, esse período de espera constitui um risco financeiro próprio.
Por isso, ao comparar ETFs ou outras estratégias de investimento, vale observar não só o retorno, mas também o drawdown máximo e o tempo de recuperação.
6. Como controlar o risco de drawdown máximo?
Nenhuma alocação de ativos elimina completamente o risco de perdas.Mas algumas medidas podem diminuir o impacto de quedas profundas na vida cotidiana e no planejamento de longo prazo.
6.1 Reserva de emergência contra vendas forçadas
É recomendável separar o dinheiro investido dos recursos necessários para despesas de curto prazo.Quando financiamento da casa, contas da família ou despesas médicas inesperadas dependem inteiramente de ETFs de ações, uma queda forte pode forçar a venda.
Uma reserva adequada às responsabilidades familiares e à estabilidade da renda reduz o risco de necessidades imediatas comprometerem investimentos de longo prazo.
6.2 Ajuste o risco ao prazo de uso do dinheiro
O dinheiro de entrada de um imóvel necessário em cinco anos não deve ser administrado da mesma forma que a reserva de aposentadoria prevista para daqui a vinte anos.Quanto mais perto a data de uso dos recursos, maior a importância da liquidez e da estabilidade de valor.
Assim, o horizonte de investimento não depende só da idade, mas também de quando cada quantia poderá ser necessária.
6.3 Evite concentrar o patrimônio no mesmo risco
ETFs amplos diversificam o risco de empresas individuais, mas continuam expostos às quedas gerais da bolsa.Ações, títulos de alta qualidade, caixa e estratégias com fontes de retorno diferentes possuem perfis de risco próprios.
A diversificação pode reduzir a concentração em um único mercado, mas também é preciso considerar que ativos distintos podem cair juntos durante crises.
6.4 A estratégia reduz o drawdown da carteira inteira?
Além da combinação tradicional entre ações e renda fixa, investidores podem estudar estratégias quantitativas com outras lógicas de negociação.Entretanto, não basta olhar a correlação com a bolsa nem o retorno da estratégia isoladamente para saber se ela contribui para controlar o risco.
O mais útil é avaliar períodos históricos equivalentes e custos realistas para verificar se a inclusão da estratégia melhora o drawdown máximo e a estrutura de risco da carteira inteira.
Gerenciar risco não é evitar toda queda, mas assumir perdas que você consegue suportar.
7. Por que a Mr.Forex prioriza o controle de drawdown?
Buscar retornos maiores normalmente envolve abrir mão de alguma segurança.Posições maiores ou mais exposição ao mercado podem ampliar ganhos em fases favoráveis, mas também aumentar perdas quando a tendência é contrária.
Para a Mr.Forex, desenvolver estratégias não significa pensar somente em retorno, mas também na queda patrimonial que o investidor pode ter de enfrentar em condições adversas.
Priorizamos controlar o drawdown máximo, em vez de elevar o risco sem limites em busca de retornos extremos.
Cada estratégia possui parâmetros de referência de risco conforme sua lógica de negociação e seu perfil. O gerenciamento de posições e o acompanhamento contínuo buscam limitar os efeitos de drawdowns profundos.
Essa escolha pode significar abrir mão de parte das oportunidades de lucro em mercados especialmente arriscados.
Para nós, é mais importante saber se o investidor conseguirá enfrentar uma queda e seguir seu plano inicial quando os mercados não se comportarem como esperado.
A Mr.Forex busca retornos razoáveis e tenta controlar drawdowns e a pressão sobre o investidor — não maximizar ganhos a qualquer custo.
Disciplina de risco em vez de perseguir riqueza rápida.
8. Conclusão: retorno importa, mas manter-se investido também
Uma perda de 50% exige alta de 100% para voltar ao valor inicial.Mas um drawdown profundo representa muito mais do que um problema de matemática.
O investidor pode enfrentar uma espera longa, pressão psicológica e necessidade de dinheiro por perda de renda ou despesas de subsistência.
Os casos históricos de SPY e QQQ mostram que até ETFs de ações muito utilizados já passaram anos abaixo de seus picos anteriores.
Assim, investir no longo prazo não é apenas escolher ativos com potencial de crescimento.
O plano precisa ser viável também quando o mercado vai mal.
A Mr.Forex também valoriza o drawdown máximo, a disciplina de risco e a experiência de permanecer investido por muitos anos, para ajudar na avaliação de estratégias sob uma perspectiva mais ampla de risco.
Conheça estratégias quantitativas e seus riscos
Se você já mantém ETFs para o longo prazo e quer conhecer outras fontes de retorno, pode analisar o desempenho histórico, o drawdown máximo, o tempo de recuperação e as regras de gerenciamento de risco de estratégias quantitativas.A Mr.Forex disponibiliza informações para que investidores compreendam diferentes abordagens de negociação e seus riscos.
Entenda os riscos e avalie se a estratégia combina com você — não invista só pela expectativa de retorno alto.
Aviso de risco: Este artigo é educativo e informativo, não constitui orientação personalizada de investimento nem garante lucro. Valores, retornos hipotéticos e cenários de drawdown e recuperação são exemplos didáticos, não resultados reais de ETFs ou estratégias da Mr.Forex. Os dados históricos de SPY e QQQ referem-se a eventos específicos documentados em fontes públicas. Metas de controle de risco não garantem limite máximo para perdas reais, que podem superar o esperado. Gaps de preço, baixa liquidez, alavancagem, falhas de modelos e diferenças na execução de operações podem ampliar as perdas. Desempenho passado, drawdowns e prazos de recuperação não garantem resultados futuros.
 繁體中文
 العربية
 বাংলা
 简体中文
 香港中文
 Čeština
 Dansk
 Nederlands
 English
 Français
 Deutsch
 Ελληνικά
 हिन्दी
 Magyar
 Bahasa Indonesia
 Italiano
 日本語
 한국어
 Bahasa Melayu
 Norsk bokmål
 Polski
 Português do Brasil
 Português
 Română
 Русский
 Español de Argentina
 Español de México
 Español
 Svenska
 ไทย
 Türkçe
 Українська
 اردو
 Tiếng Việt