
Muchos inversores a largo plazo han escuchado esta idea:
«Con un ETF diversificado y una mirada de largo plazo, las oscilaciones diarias pesan menos».
La afirmación tiene parte de razón. Si tenés un horizonte de inversión suficientemente largo, ingresos estables y un fondo de emergencia adecuado, quizás no necesites reaccionar enseguida ante una caída temporal del mercado.
Sin embargo, la verdadera prueba no suele llegar cuando la mercado bursátil está subiendo.
Imagina que al principio tu portafolio vale US$100,000. Tras una caída del mercado, su valor se reduce a US$50,000.
Aunque después el mercado rebote un 50%, tus inversiones solo llegarán a US$75,000, no a los US$100,000 iniciales.
Tras una pérdida del 50%, necesitás una subida del 100% para volver al valor inicial.
Pero hay una pregunta más importante que esta cuenta:
Si tu portafolio llegara a perder de verdad un 50%, ¿podrías soportar la presión psicológica de ver cómo tu cuenta se reduce a la mitad?
Y si al mismo tiempo perdieras tu empleo o tuvieras que atender la crédito hipotecario y los gastos familiares, ¿podrías mantener las inversiones mientras esperas la recuperación?
Estas cuestiones están relacionadas con un indicador fundamental del riesgo de inversión:
la caída máxima (Maximum Drawdown, MDD).
Imaginemos que tu inversión vale inicialmente US$100,000.
Si su valor cae un 50%, el capital que queda es:
US$100,000 ×(1 − 50%)= US$50,000
Para que esos US$50,000 vuelvan a convertirse en US$100,000, hay que recuperar US$50,000.
Pero esta vez el porcentaje de subida se calcula sobre los US$50,000 restantes, no sobre los US$100,000 de partida.
Por tanto:
(US$100,000 − US$50,000)÷ US$50,000=100%
El mismo principio se aplica a pérdidas de otras magnitudes.
Esta tabla supone que no hay aportaciones adicionales, retiradas ni costos. Solo muestra la relación matemática entre la pérdida y la subida necesaria para regresar al capital inicial.
La tabla deja claro que cuanto mayor es la pérdida, más deprisa aumenta el porcentaje de ganancia necesario para recuperarla.
Por eso, la gestión de inversiones no debería centrarse solo en las ganancias posibles durante las subidas, sino también en cuánto se puede perder durante las caídas.
Imaginemos que una portafolio evoluciona de la siguiente forma:
La caída de US$120,000 a US$72,000 equivale a:
(US$72,000 − US$120,000)÷ US$120,000=−40%
Si esa es la mayor bajada del periodo analizado, la caída máxima de dicho periodo será −40%.
Hay una distinción importante que suele provocar confusiones:
la caída máxima se calcula a partir del máximo alcanzado anteriormente, no del capital aportado al principio.
En este caso:
Son dos porcentajes que miden cosas diferentes.
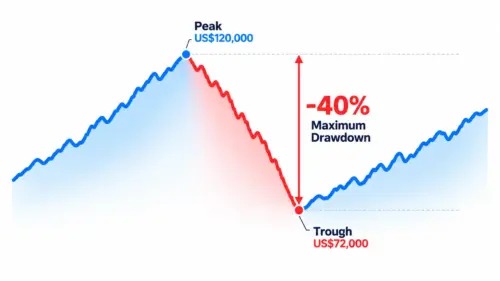
Pie de ilustración: El gráfico muestra cómo se calcula la caída máxima a partir de una curva hipotética del valor liquidativo. El descenso se mide entre un máximo anterior y un mínimo posterior; la caída máxima es la mayor de esas bajadas durante el periodo considerado. Las cifras y la trayectoria son ejemplos educativos y no representan el rendimiento real de ningún ETF ni estrategia cuantitativa.
La caída máxima y la volatilidad son medidas del riesgo, pero describen aspectos distintos.
La volatilidad mide cuánto suelen oscilar los rendimientos al alza y a la baja; la caída máxima mide cuánto llegó a reducirse el valor de los activos desde un máximo anterior.
Por tanto, una volatilidad más baja no garantiza una caída máxima menor.
Para un inversor, la caída máxima responde a una pregunta muy concreta:
«¿Cuánto habría caído mi cuenta en el peor momento?»
La dificultad real aparece cuando el valor del patrimonio empieza a caer con fuerza.
Imagina una portafolio de US$100,000 que cae un 40% y pasa a valer US$60,000.
El inversor afronta algo más que una pérdida sobre el papel de US$40,000.
Puede empezar a preguntarse:
Cuanto mayor es la caída máxima, mayor puede ser la presión psicológica.
Aunque se entienda que los mercados son cíclicos, el aumento de las pérdidas puede causar ansiedad y hacer dudar de las decisiones iniciales.
Vender ahora puede significar perderse un futuro rebote; mantener las posiciones puede suponer soportar pérdidas adicionales.
Cuando la presión emocional supera el límite tolerable, el inversor puede dejar de aportar, cambiar repetidamente de estrategia o vender por pánico tras una fuerte caída.
Incluso una buena estrategia cuesta sostenerla si las pérdidas temporales superan lo que podés tolerar.
Por ello, gestionar el riesgo exige tener en cuenta tanto las pérdidas financieras como la capacidad psicológica de mantener el plan.
quizá el inversor no quiera vender, pero su situación financiera no le permita mantener sus inversiones.
Cada mes inviertes regularmente US$500 en un ETF diversificado del mercado de acciones.
Conoces las inversiones periódicas y sabés que comprar durante las caídas puede permitir acumular cuotapartes a precios más bajos.
Pero llega una recesión grave: la mercado bursátil se hunde y las empresas empiezan a despedir trabajadores.
De repente, pierdes los ingresos del trabajo.
Los US$500 que invertías cada mes en el ETF ahora deben destinarse a la crédito hipotecario y los gastos básicos.
También hay que afrontar la educación de los hijos, los seguros y otras obligaciones familiares inaplazables.
Si el desempleo dura meses y el fondo de emergencia resulta insuficiente, puede que tengas que vender el ETF con pérdidas.
No es porque desconozcas los principios de la inversión a largo plazo.
Incluso podés saber que una bajada permite comprar más barato si cuentas con dinero disponible.
Pero ya no tenés dinero disponible adicional para invertir.
Peor aún, quizá necesites vender a precios bajos los activos que pensabas conservar durante muchos años para pagar los gastos diarios.
Entender el largo plazo no alcanza si te falta liquidez para seguir invertido.
Si la crisis perjudica a la vez la portafolio y los ingresos laborales, la necesidad inmediata de dinero puede interrumpir un plan a largo plazo aunque la retiro esté a veinte años.
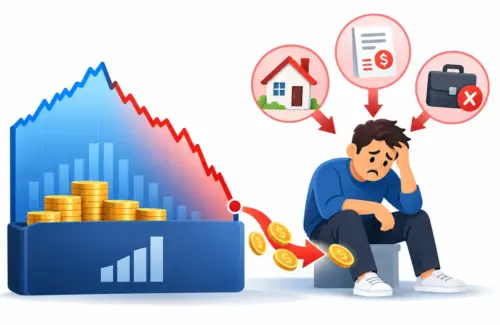
Cuando una caída coincide con la pérdida de ingresos, la crédito hipotecario y los gastos cotidianos pueden obligar a vender activos a largo plazo en condiciones desfavorables.
Por eso hay que valorar el fondo de emergencia y el riesgo de caída máxima, además del horizonte de inversión.
Imagina que estás jubilado y retiras dinero de tu portafolio cada mes para vivir.
Si la mercado bursátil cae con fuerza al inicio de la retiro, los gastos diarios, médicos y familiares siguen existiendo.
Si solo podés conseguir dinero disponible vendiendo activos depreciados, quedará menos capital invertido para aprovechar una recuperación posterior.
Esta situación está relacionada con el riesgo de secuencia de rendimientos (Sequence of Returns Risk) en la planificación de la retiro.
Con retiradas periódicas, el orden de los años positivos y negativos puede afectar a cuánto dura el patrimonio, incluso si la rendimiento media a largo plazo es idéntica.
Para quienes trabajan, el desplome puede coincidir con el desempleo; para los retirados, con la necesidad de seguir retirando dinero.
Son situaciones distintas, pero el problema es el mismo:
cuando los activos bajan, no todo el mundo puede esperar a que el mercado se recupere.
Por eso, limitar la caída máxima sirve para algo más que mejorar el aspecto de un informe de resultados.
Una gran caída de la portafolio puede combinar pérdidas patrimoniales, presión psicológica y necesidad de liquidez.
Planificar la liquidez y gestionar el riesgo puede amortiguar las caídas y ayudarte a sostener el plan en mercados difíciles.
Pero el inversor debe hacerse otra pregunta:
¿cuánto tiempo se necesita para recuperar el máximo anterior?
Este intervalo suele denominarse tiempo de recuperación (Recovery Time).
Imaginemos dos portafolios:
Desde el punto de vista matemático, la recuperación requiere un aumento mucho menor en la Portafolio B.
Eso no significa que la Portafolio B se recupere necesariamente antes. El tiempo real depende de las rendimientos posteriores y de las condiciones del mercado.
La suba necesaria para recuperar una pérdida se calcula; el plazo depende de los rendimientos futuros.
Examinamos cuatro episodios históricos representativos de SPY y QQQ, comparando el tiempo desde el máximo hasta el mínimo y desde este hasta la recuperación.
Fuentes de datos:
Nota sobre los datos: Se utilizan precios históricos de cierre diario ajustados por dividendos reinvertidos; los plazos en meses son aproximados. Las estadísticas de SPY comprenden datos disponibles hasta el 30 de septiembre de 2026 y las de QQQ hasta el 7 de octubre de 2026. Cada fila describe un episodio histórico concreto, no el tiempo medio de recuperación de un ETF. Si no se reinvierten los dividendos, las caídas y las fechas de recuperación pueden variar.
La tabla muestra que incluso los ETF sobre acciones estadounidenses pueden tener tiempos de recuperación muy diferentes según la crisis.
SPY volvió a su máximo unos seis meses después del desplome de 2020; QQQ tardó casi quince años tras la burbuja tecnológica de 2000.
También SPY tardó casi cinco años desde el máximo hasta su recuperación completa tras la crisis financiera de 2008.
Estos ejemplos recuerdan que:
La caída máxima mide cuánto bajó la inversión; la recuperación, cuánto puede durar la espera.
Para quienes deben pagar una crédito hipotecario, gastos familiares o financiar su retiro, la espera supone en sí misma un riesgo financiero.
Por eso, al comparar ETF u otras estrategias, conviene examinar tanto la caída máxima y el tiempo de recuperación como la rendimiento.
No obstante, algunas medidas pueden reducir el impacto de las caídas profundas en la vida diaria y los planes a largo plazo.
Si la crédito hipotecario, la familia o los gastos médicos imprevistos dependen íntegramente de ETF de renta variable, un desplome puede obligar a vender.
Un fondo de emergencia adaptado a las responsabilidades familiares y a la estabilidad de ingresos disminuye el riesgo de que las necesidades inmediatas alteren el plan a largo plazo.
Cuanto más se acerque la fecha prevista de uso, más importantes serán la liquidez y la estabilidad del valor.
Por tanto, el horizonte de inversión depende no solo de la edad, sino de cuándo será necesario cada importe.
Las acciones, los bonos de alta calidad, el dinero disponible y las estrategias con fuentes de rendimiento distintas tienen riesgos diferentes.
Una diversificación razonable reduce la dependencia de un solo mercado, aunque en una crisis diferentes activos pueden moverse en la misma dirección.
Pero no basta con observar la correlación con la mercado bursátil o la rendimiento aislada de una estrategia para juzgar su capacidad de reducir el riesgo.
Conviene analizar periodos históricos idénticos y costos realistas para comprobar si añadir esa estrategia mejora la caída máxima y el perfil de riesgo del conjunto.
Gestionar el riesgo no es evitar caídas, sino asumir pérdidas que podés soportar.
Aumentar las posiciones o la exposición al mercado puede incrementar los beneficios cuando todo va bien, pero también las pérdidas en circunstancias adversas.
Para Mr.Forex, diseñar una estrategia exige evaluar no solo las ganancias posibles, sino también las pérdidas que el inversor tal vez deba soportar.
Controlar la caída máxima es parte central de nuestra gestión del riesgo; no aumentamos la exposición sin límites para buscar ganancias extraordinarias.
Cada estrategia utiliza referencias de control del riesgo acordes con su método de negociación y características. La gestión de posiciones y la supervisión continua buscan mitigar los efectos de caídas profundas.
Esto puede implicar renunciar a algunas oportunidades de beneficio en fases especialmente arriesgadas.
Para nosotros importa más que, cuando el mercado no cumple las expectativas, el inversor pueda afrontar las pérdidas y seguir con su plan inicial.
Mr.Forex busca rendimientos razonables y procura controlar las caídas y la presión sobre el inversor, no ganar a cualquier costo.
Primero la disciplina de riesgo, no la búsqueda de riqueza rápida.
Pero el desafío de una caída profunda no se limita a las matemáticas.
Los inversores pueden afrontar largas esperas, presión psicológica y necesidades de dinero disponible por falta de ingresos o gastos cotidianos.
Los casos históricos de SPY y QQQ muestran que incluso ETF de renta variable muy extendidos han permanecido años por debajo de sus máximos anteriores.
Invertir a largo plazo implica algo más que escoger activos con potencial de crecimiento.
Un buen plan también tiene que poder sostenerse cuando el mercado cae.
Mr.Forex también considera esenciales la caída máxima, la disciplina de riesgo y la experiencia de inversión a largo plazo, para ayudar a evaluar estrategias con una perspectiva más completa.
Mr.Forex ofrece información sobre estas estrategias para ayudar a comprender sus diferentes enfoques y riesgos.
Primero conocé los riesgos y evaluá si la estrategia es para vos; no inviertas solo por promesas de altos rendimientos.
Advertencia de riesgos: Este artículo es solo educativo e informativo: no constituye asesoramiento personalizado ni garantiza ganancias. Los montos, rendimientos hipotéticos y escenarios de caída y recuperación son ejemplos didácticos, no resultados reales de ETF ni de estrategias de Mr.Forex. Los datos históricos de SPY y QQQ corresponden a episodios concretos documentados en fuentes públicas. Las metas de control del riesgo no garantizan un límite a las pérdidas reales, que pueden superar lo previsto. Los saltos de precios, la falta de liquidez, el apalancamiento, las fallas de modelos y las diferencias en la ejecución de operaciones pueden agravar las pérdidas. Los rendimientos pasados, las caídas máximas y los plazos de recuperación no garantizan resultados futuros.
«Con un ETF diversificado y una mirada de largo plazo, las oscilaciones diarias pesan menos».
La afirmación tiene parte de razón. Si tenés un horizonte de inversión suficientemente largo, ingresos estables y un fondo de emergencia adecuado, quizás no necesites reaccionar enseguida ante una caída temporal del mercado.
Sin embargo, la verdadera prueba no suele llegar cuando la mercado bursátil está subiendo.
Imagina que al principio tu portafolio vale US$100,000. Tras una caída del mercado, su valor se reduce a US$50,000.
Aunque después el mercado rebote un 50%, tus inversiones solo llegarán a US$75,000, no a los US$100,000 iniciales.
Tras una pérdida del 50%, necesitás una subida del 100% para volver al valor inicial.
Pero hay una pregunta más importante que esta cuenta:
Si tu portafolio llegara a perder de verdad un 50%, ¿podrías soportar la presión psicológica de ver cómo tu cuenta se reduce a la mitad?
Y si al mismo tiempo perdieras tu empleo o tuvieras que atender la crédito hipotecario y los gastos familiares, ¿podrías mantener las inversiones mientras esperas la recuperación?
Estas cuestiones están relacionadas con un indicador fundamental del riesgo de inversión:
la caída máxima (Maximum Drawdown, MDD).
1. ¿Por qué perder 50% exige subir 100%?
Empecemos por un ejemplo sencillo.Imaginemos que tu inversión vale inicialmente US$100,000.
Si su valor cae un 50%, el capital que queda es:
US$100,000 ×(1 − 50%)= US$50,000
Para que esos US$50,000 vuelvan a convertirse en US$100,000, hay que recuperar US$50,000.
Pero esta vez el porcentaje de subida se calcula sobre los US$50,000 restantes, no sobre los US$100,000 de partida.
Por tanto:
(US$100,000 − US$50,000)÷ US$50,000=100%
El mismo principio se aplica a pérdidas de otras magnitudes.
Esta tabla supone que no hay aportaciones adicionales, retiradas ni costos. Solo muestra la relación matemática entre la pérdida y la subida necesaria para regresar al capital inicial.
La tabla deja claro que cuanto mayor es la pérdida, más deprisa aumenta el porcentaje de ganancia necesario para recuperarla.
Por eso, la gestión de inversiones no debería centrarse solo en las ganancias posibles durante las subidas, sino también en cuánto se puede perder durante las caídas.
2. ¿Qué es la caída máxima (Maximum Drawdown)?
Caída máxima (MDD): la mayor baja desde un pico hasta el mínimo posterior.Imaginemos que una portafolio evoluciona de la siguiente forma:
- Primero se invierten US$100,000.
- Su valor sube a US$120,000 y alcanza un nuevo máximo.
- El mercado comienza a bajar y la portafolio cae hasta US$72,000.
- Más adelante, el mercado se recupera y los activos vuelven a crecer poco a poco.
La caída de US$120,000 a US$72,000 equivale a:
(US$72,000 − US$120,000)÷ US$120,000=−40%
Si esa es la mayor bajada del periodo analizado, la caída máxima de dicho periodo será −40%.
Hay una distinción importante que suele provocar confusiones:
la caída máxima se calcula a partir del máximo alcanzado anteriormente, no del capital aportado al principio.
En este caso:
- frente a los US$100,000 iniciales, US$72,000 representan una pérdida del 28%.
- En cambio, frente al máximo previo de US$120,000, esos US$72,000 suponen una caída del 40%.
Son dos porcentajes que miden cosas diferentes.
Pie de ilustración: El gráfico muestra cómo se calcula la caída máxima a partir de una curva hipotética del valor liquidativo. El descenso se mide entre un máximo anterior y un mínimo posterior; la caída máxima es la mayor de esas bajadas durante el periodo considerado. Las cifras y la trayectoria son ejemplos educativos y no representan el rendimiento real de ningún ETF ni estrategia cuantitativa.
La caída máxima y la volatilidad son medidas del riesgo, pero describen aspectos distintos.
La volatilidad mide cuánto suelen oscilar los rendimientos al alza y a la baja; la caída máxima mide cuánto llegó a reducirse el valor de los activos desde un máximo anterior.
Por tanto, una volatilidad más baja no garantiza una caída máxima menor.
Para un inversor, la caída máxima responde a una pregunta muy concreta:
«¿Cuánto habría caído mi cuenta en el peor momento?»
3. Caídas profundas y largo plazo
Cuando el mercado sube, muchas personas creen que pueden invertir a largo plazo.La dificultad real aparece cuando el valor del patrimonio empieza a caer con fuerza.
Imagina una portafolio de US$100,000 que cae un 40% y pasa a valer US$60,000.
El inversor afronta algo más que una pérdida sobre el papel de US$40,000.
Puede empezar a preguntarse:
- ¿Seguirá cayendo el mercado?
- ¿Podré soportar pérdidas aún mayores?
- ¿Me he equivocado al elegir el ETF o la estrategia?
- ¿Debería vender y recomprar cuando el mercado se estabilice?
- Si la recuperación tarda años, ¿qué ocurrirá con mi plan financiero?
Cuanto mayor es la caída máxima, mayor puede ser la presión psicológica.
Aunque se entienda que los mercados son cíclicos, el aumento de las pérdidas puede causar ansiedad y hacer dudar de las decisiones iniciales.
Vender ahora puede significar perderse un futuro rebote; mantener las posiciones puede suponer soportar pérdidas adicionales.
Cuando la presión emocional supera el límite tolerable, el inversor puede dejar de aportar, cambiar repetidamente de estrategia o vender por pánico tras una fuerte caída.
Incluso una buena estrategia cuesta sostenerla si las pérdidas temporales superan lo que podés tolerar.
Por ello, gestionar el riesgo exige tener en cuenta tanto las pérdidas financieras como la capacidad psicológica de mantener el plan.
4. ¿Por qué una recesión puede obligarte a vender?
Además de la presión emocional, una caída del mercado puede crear otro problema:quizá el inversor no quiera vender, pero su situación financiera no le permita mantener sus inversiones.
Trabajadores: seguir invertidos exige ingresos
Supongamos que tenés 40 años y más de 20 años hasta la retiro.Cada mes inviertes regularmente US$500 en un ETF diversificado del mercado de acciones.
Conoces las inversiones periódicas y sabés que comprar durante las caídas puede permitir acumular cuotapartes a precios más bajos.
Pero llega una recesión grave: la mercado bursátil se hunde y las empresas empiezan a despedir trabajadores.
De repente, pierdes los ingresos del trabajo.
Los US$500 que invertías cada mes en el ETF ahora deben destinarse a la crédito hipotecario y los gastos básicos.
También hay que afrontar la educación de los hijos, los seguros y otras obligaciones familiares inaplazables.
Si el desempleo dura meses y el fondo de emergencia resulta insuficiente, puede que tengas que vender el ETF con pérdidas.
No es porque desconozcas los principios de la inversión a largo plazo.
Incluso podés saber que una bajada permite comprar más barato si cuentas con dinero disponible.
Pero ya no tenés dinero disponible adicional para invertir.
Peor aún, quizá necesites vender a precios bajos los activos que pensabas conservar durante muchos años para pagar los gastos diarios.
Entender el largo plazo no alcanza si te falta liquidez para seguir invertido.
Si la crisis perjudica a la vez la portafolio y los ingresos laborales, la necesidad inmediata de dinero puede interrumpir un plan a largo plazo aunque la retiro esté a veinte años.
Cuando una caída coincide con la pérdida de ingresos, la crédito hipotecario y los gastos cotidianos pueden obligar a vender activos a largo plazo en condiciones desfavorables.
Por eso hay que valorar el fondo de emergencia y el riesgo de caída máxima, además del horizonte de inversión.
Jubilados: pueden necesitar retiros en mínimos
Quienes ya se han jubilado afrontan otro reto.Imagina que estás jubilado y retiras dinero de tu portafolio cada mes para vivir.
Si la mercado bursátil cae con fuerza al inicio de la retiro, los gastos diarios, médicos y familiares siguen existiendo.
Si solo podés conseguir dinero disponible vendiendo activos depreciados, quedará menos capital invertido para aprovechar una recuperación posterior.
Esta situación está relacionada con el riesgo de secuencia de rendimientos (Sequence of Returns Risk) en la planificación de la retiro.
Con retiradas periódicas, el orden de los años positivos y negativos puede afectar a cuánto dura el patrimonio, incluso si la rendimiento media a largo plazo es idéntica.
Para quienes trabajan, el desplome puede coincidir con el desempleo; para los retirados, con la necesidad de seguir retirando dinero.
Son situaciones distintas, pero el problema es el mismo:
cuando los activos bajan, no todo el mundo puede esperar a que el mercado se recupere.
Por eso, limitar la caída máxima sirve para algo más que mejorar el aspecto de un informe de resultados.
Una gran caída de la portafolio puede combinar pérdidas patrimoniales, presión psicológica y necesidad de liquidez.
Planificar la liquidez y gestionar el riesgo puede amortiguar las caídas y ayudarte a sostener el plan en mercados difíciles.
5. Caída máxima y tiempo de recuperación
La caída máxima indica cuánto ha perdido una inversión desde su máximo previo.Pero el inversor debe hacerse otra pregunta:
¿cuánto tiempo se necesita para recuperar el máximo anterior?
Este intervalo suele denominarse tiempo de recuperación (Recovery Time).
Imaginemos dos portafolios:
- Portafolio A: Con una caída máxima del 50%, hace falta subir un 100% para regresar al máximo anterior.
- Portafolio B: Con una caída máxima del 20%, basta subir un 25% para regresar al máximo anterior.
Desde el punto de vista matemático, la recuperación requiere un aumento mucho menor en la Portafolio B.
Eso no significa que la Portafolio B se recupere necesariamente antes. El tiempo real depende de las rendimientos posteriores y de las condiciones del mercado.
La suba necesaria para recuperar una pérdida se calcula; el plazo depende de los rendimientos futuros.
¿Cuánto tardaron los ETF en recuperarse?
Incluso los ETF que siguen grandes índices bursátiles han pasado largos periodos entre una caída desde máximos y su recuperación completa.Examinamos cuatro episodios históricos representativos de SPY y QQQ, comparando el tiempo desde el máximo hasta el mínimo y desde este hasta la recuperación.
Fuentes de datos:
- Tideline|S&P 500 Bear Markets and Corrections: Magnitudes históricas de las caídas de SPY, máximos, mínimos y fechas de recuperación.
- PortfoliosLab|SPY Historical Drawdowns: Referencia comparativa de periodos de caída y recuperación de SPY.
- Investors FastTrack|QQQ Maximum Drawdown & Recovery: Caída máxima y recuperación de QQQ durante la burbuja tecnológica.
Nota sobre los datos: Se utilizan precios históricos de cierre diario ajustados por dividendos reinvertidos; los plazos en meses son aproximados. Las estadísticas de SPY comprenden datos disponibles hasta el 30 de septiembre de 2026 y las de QQQ hasta el 7 de octubre de 2026. Cada fila describe un episodio histórico concreto, no el tiempo medio de recuperación de un ETF. Si no se reinvierten los dividendos, las caídas y las fechas de recuperación pueden variar.
La tabla muestra que incluso los ETF sobre acciones estadounidenses pueden tener tiempos de recuperación muy diferentes según la crisis.
SPY volvió a su máximo unos seis meses después del desplome de 2020; QQQ tardó casi quince años tras la burbuja tecnológica de 2000.
También SPY tardó casi cinco años desde el máximo hasta su recuperación completa tras la crisis financiera de 2008.
Estos ejemplos recuerdan que:
La caída máxima mide cuánto bajó la inversión; la recuperación, cuánto puede durar la espera.
Para quienes deben pagar una crédito hipotecario, gastos familiares o financiar su retiro, la espera supone en sí misma un riesgo financiero.
Por eso, al comparar ETF u otras estrategias, conviene examinar tanto la caída máxima y el tiempo de recuperación como la rendimiento.
6. ¿Cómo controlar el riesgo de caída máxima?
Ninguna distribución de activos elimina por completo el riesgo de sufrir pérdidas.No obstante, algunas medidas pueden reducir el impacto de las caídas profundas en la vida diaria y los planes a largo plazo.
6.1 Fondo de emergencia contra ventas forzadas
Es conveniente separar el capital de inversión del dinero necesario para gastos a corto plazo.Si la crédito hipotecario, la familia o los gastos médicos imprevistos dependen íntegramente de ETF de renta variable, un desplome puede obligar a vender.
Un fondo de emergencia adaptado a las responsabilidades familiares y a la estabilidad de ingresos disminuye el riesgo de que las necesidades inmediatas alteren el plan a largo plazo.
6.2 Ajustá el riesgo al plazo en que necesitarás el dinero
El dinero para la entrada de una vivienda dentro de cinco años no debería gestionarse igual que el ahorro para la retiro de dentro de veinte.Cuanto más se acerque la fecha prevista de uso, más importantes serán la liquidez y la estabilidad del valor.
Por tanto, el horizonte de inversión depende no solo de la edad, sino de cuándo será necesario cada importe.
6.3 No concentres todo el patrimonio en el mismo riesgo
Los ETF diversificados reducen el riesgo de empresas concretas, pero siguen expuestos a las caídas generales de la mercado bursátil.Las acciones, los bonos de alta calidad, el dinero disponible y las estrategias con fuentes de rendimiento distintas tienen riesgos diferentes.
Una diversificación razonable reduce la dependencia de un solo mercado, aunque en una crisis diferentes activos pueden moverse en la misma dirección.
6.4 ¿La estrategia reduce la caída máxima de toda la cartera?
Además de combinar acciones y bonos, los inversores pueden estudiar estrategias cuantitativas con métodos de negociación distintos.Pero no basta con observar la correlación con la mercado bursátil o la rendimiento aislada de una estrategia para juzgar su capacidad de reducir el riesgo.
Conviene analizar periodos históricos idénticos y costos realistas para comprobar si añadir esa estrategia mejora la caída máxima y el perfil de riesgo del conjunto.
Gestionar el riesgo no es evitar caídas, sino asumir pérdidas que podés soportar.
7. ¿Por qué Mr.Forex da prioridad al control de las caídas?
Buscar mayores rendimientos implica habitualmente asumir diferentes compromisos de riesgo.Aumentar las posiciones o la exposición al mercado puede incrementar los beneficios cuando todo va bien, pero también las pérdidas en circunstancias adversas.
Para Mr.Forex, diseñar una estrategia exige evaluar no solo las ganancias posibles, sino también las pérdidas que el inversor tal vez deba soportar.
Controlar la caída máxima es parte central de nuestra gestión del riesgo; no aumentamos la exposición sin límites para buscar ganancias extraordinarias.
Cada estrategia utiliza referencias de control del riesgo acordes con su método de negociación y características. La gestión de posiciones y la supervisión continua buscan mitigar los efectos de caídas profundas.
Esto puede implicar renunciar a algunas oportunidades de beneficio en fases especialmente arriesgadas.
Para nosotros importa más que, cuando el mercado no cumple las expectativas, el inversor pueda afrontar las pérdidas y seguir con su plan inicial.
Mr.Forex busca rendimientos razonables y procura controlar las caídas y la presión sobre el inversor, no ganar a cualquier costo.
Primero la disciplina de riesgo, no la búsqueda de riqueza rápida.
8. Conclusión: no solo importa ganar, sino poder seguir
Tras una pérdida del 50%, se necesita una subida del 100% para recuperar el valor inicial.Pero el desafío de una caída profunda no se limita a las matemáticas.
Los inversores pueden afrontar largas esperas, presión psicológica y necesidades de dinero disponible por falta de ingresos o gastos cotidianos.
Los casos históricos de SPY y QQQ muestran que incluso ETF de renta variable muy extendidos han permanecido años por debajo de sus máximos anteriores.
Invertir a largo plazo implica algo más que escoger activos con potencial de crecimiento.
Un buen plan también tiene que poder sostenerse cuando el mercado cae.
Mr.Forex también considera esenciales la caída máxima, la disciplina de riesgo y la experiencia de inversión a largo plazo, para ayudar a evaluar estrategias con una perspectiva más completa.
Conocé estrategias cuantitativas y sus riesgos
Si ya mantenés ETF a largo plazo y deseas conocer otras fuentes de rendimiento, podés consultar los resultados históricos, las caídas máximas, los plazos de recuperación y las normas de riesgo de estrategias cuantitativas.Mr.Forex ofrece información sobre estas estrategias para ayudar a comprender sus diferentes enfoques y riesgos.
Primero conocé los riesgos y evaluá si la estrategia es para vos; no inviertas solo por promesas de altos rendimientos.
Advertencia de riesgos: Este artículo es solo educativo e informativo: no constituye asesoramiento personalizado ni garantiza ganancias. Los montos, rendimientos hipotéticos y escenarios de caída y recuperación son ejemplos didácticos, no resultados reales de ETF ni de estrategias de Mr.Forex. Los datos históricos de SPY y QQQ corresponden a episodios concretos documentados en fuentes públicas. Las metas de control del riesgo no garantizan un límite a las pérdidas reales, que pueden superar lo previsto. Los saltos de precios, la falta de liquidez, el apalancamiento, las fallas de modelos y las diferencias en la ejecución de operaciones pueden agravar las pérdidas. Los rendimientos pasados, las caídas máximas y los plazos de recuperación no garantizan resultados futuros.
 繁體中文
 العربية
 বাংলা
 简体中文
 香港中文
 Čeština
 Dansk
 Nederlands
 English
 Français
 Deutsch
 Ελληνικά
 हिन्दी
 Magyar
 Bahasa Indonesia
 Italiano
 日本語
 한국어
 Bahasa Melayu
 Norsk bokmål
 Polski
 Português do Brasil
 Português
 Română
 Русский
 Español de Argentina
 Español de México
 Español
 Svenska
 ไทย
 Türkçe
 Українська
 اردو
 Tiếng Việt