

„Ich habe bereits einen breit gestreuten ETF gekauft und investiere damit auf einmal in Hunderte Unternehmen. Warum sollte ich noch in andere Anlagen investieren?“
Falls Sie sich diese Frage auch stellen, ist das durchaus nachvollziehbar.
Für die meisten langfristig orientierten Anleger sind breit aufgestellte Aktien-ETFs ein sinnvoller Baustein für den Vermögensaufbau.
Sie müssen nicht mühsam einzelne Aktien auswählen, können am Wachstum des Gesamtmarkts teilhaben und verringern zugleich das Risiko, das vom Scheitern eines einzelnen Unternehmens ausgeht.
Eine wichtige Frage wird dabei jedoch häufig übersehen:
Ein ETF streut das Einzelaktienrisiko. Doch was streut das Risiko des Gesamtmarkts?
Selbst mehrere ETFs können dieselben Unternehmen enthalten oder Ihr gesamtes Vermögen ähnlichen Marktrisiken aussetzen.
Historische Daten zeigen zudem: Auch große Aktien-ETFs mit Hunderten Unternehmen haben bereits Einbrüche von mehr als 50% erlebt und benötigten teilweise mehrere Jahre, um sich zu erholen.
Deshalb lohnt es sich bei der Vermögensaufteilung, Überschneidungen der Positionen, Korrelationen und das Risikomanagement zu verstehen.
Wirkliche Diversifikation bedeutet nicht einfach, mehr Anlageprodukte zu besitzen, sondern unterschiedliche Renditequellen im Portfolio zu vereinen.
Anhand von ETFs und Anleihen erläutert dieser Artikel den Unterschied zwischen Einzelaktien- und Marktrisiko, den Nutzen positiv oder schwach korrelierter Anlagen und die Frage, wie zusätzliche Strategien das Risiko-Rendite-Profil eines Portfolios verbessern könnten.
Ihr Kapital ist damit auf große börsennotierte US-Unternehmen verteilt, statt in nur einer Aktie zu stecken.
Diese Risikostreuung ist tatsächlich wertvoll.
Wenn ein Unternehmen schlecht wirtschaftet, seine Geschäftszahlen enttäuschen oder sein Aktienkurs stark nachgeben sollte, können andere Unternehmen einen Teil des Verlusts ausgleichen.
Doch was passiert, wenn der gesamte Markt einbricht?
Eine Rezession, eine Finanzkrise, außer Kontrolle geratene Inflation oder ein breiter Rückzug der Anleger aus riskanten Anlagen können solche Entwicklungen auslösen.
Dann kann selbst ein ETF mit Hunderten Unternehmen deutlich an Wert verlieren, weil der gesamte Aktienmarkt gleichzeitig nachgibt.
Der Grund:
Ein ETF kann das Risiko einzelner Aktien streuen, das systematische Risiko des Gesamtmarkts jedoch nicht vollständig beseitigen.
Sie halten Beteiligungen an vielen verschiedenen Unternehmen, doch alle sind gemeinsamen wirtschaftlichen Bedingungen und Marktfaktoren ausgesetzt.
Das ist, als würden Sie Eier auf Hunderte Körbe verteilen und anschließend sämtliche Körbe auf denselben Lastwagen laden.
Das Risiko, dass ein einzelner Korb beschädigt wird, sinkt. Kippt aber der gesamte Lastwagen um, können alle Körbe gleichzeitig betroffen sein.

Ein breit gestreuter ETF verteilt unternehmensspezifische Risiken durch Anteile an vielen Firmen (Szenario A). Bei einem Einbruch des gesamten Aktienmarkts bleibt jedoch ein gemeinsames systematisches Risiko bestehen (Szenario B).
Wenn Sie allerdings drei unterschiedlich benannte ETFs kaufen, die größtenteils dieselben Unternehmen halten, sind es eher drei Körbe mit weitgehend denselben Eiern.
Ihr Portfolio könnte beispielsweise enthalten:
Obwohl diese ETFs unterschiedlichen Indizes oder Auswahlregeln folgen, können sie dieselben großen Technologiekonzerne im Bestand haben.
Kommt ein Unternehmen in mehreren ETFs vor, ist Ihre tatsächliche Beteiligung an diesem Unternehmen möglicherweise höher, als Sie annehmen.
Drei ETFs bedeuten nicht automatisch drei voneinander unabhängige Risikoquellen.
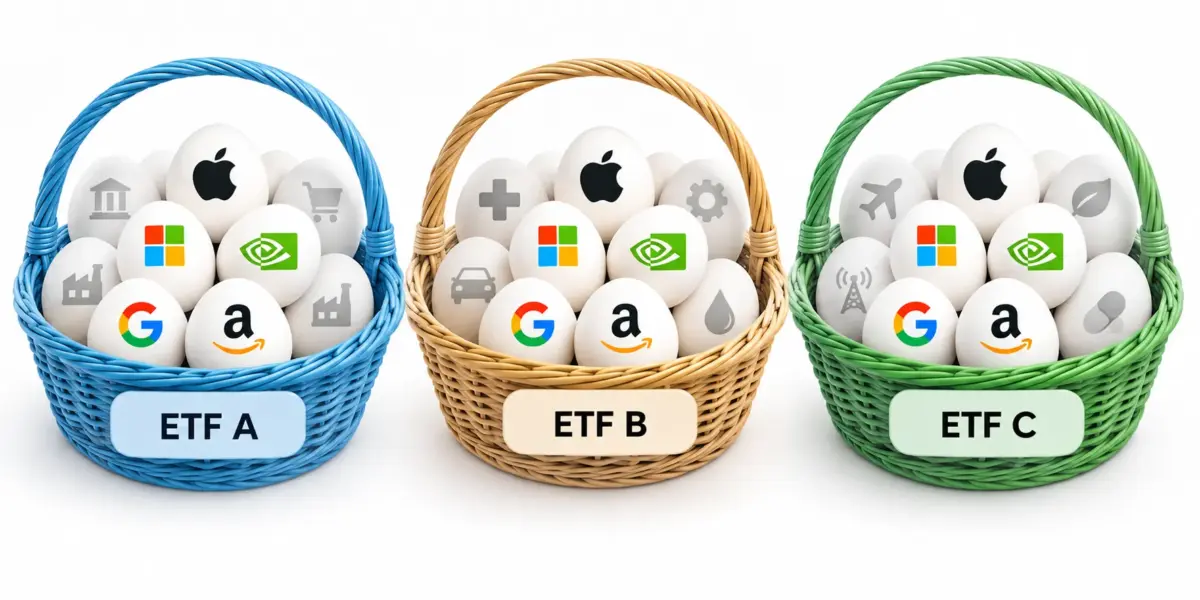
Bildbeschreibung:Unterschiedliche ETFs können dieselben Unternehmen halten. Prüfen Sie deshalb die zugrunde liegenden Aktien und deren Gewichtung, statt die Diversifikation allein an der Zahl Ihrer ETFs zu messen.
Überschneidungen der Positionen sind allerdings nicht das einzige Problem.
Selbst zwei ETFs mit völlig unterschiedlichen Unternehmen können ähnlich auf Zinsen, Konjunktur und Marktstimmung reagieren und während einer Krise gleichzeitig fallen.
Die nächste Frage bei der Vermögensaufteilung lautet deshalb nicht „Wie viele weitere Aktien kann ich kaufen?“, sondern:
Gibt es in meinem Portfolio neben dem Aktienmarkt noch andere Renditequellen?
Sein Wert liegt zwischen -1 und +1.
Zwei ETFs auf große US-Aktien können sich sehr ähnlich entwickeln, obwohl sie unterschiedlich heißen und von verschiedenen Anbietern stammen.
Zwei stark korrelierte ETFs im Portfolio müssen die Risikostreuung deshalb nicht wesentlich verbessern.
Läuft eine Anlage schlecht, könnte sich die andere gegenläufig entwickeln.
Bestimmte Kombinationen aus Aktien und Staatsanleihen zeigten unter einzelnen Marktbedingungen eine negative Korrelation.
Dabei ist jedoch wichtig:Aktien und Anleihen sind nicht immer negativ korreliert.
Steigen Inflation und Zinsen schnell, können Aktien und Anleihen gleichzeitig an Wert verlieren.
Ob Anleihen Aktienrisiken tatsächlich wirksam ausgleichen, hängt somit vom jeweiligen Marktumfeld ab.
Zum Beispiel:
Das heißt weder, dass eine Strategie mit Korrelation nahe null keine Verluste erleiden kann, noch, dass sie bei fallenden Aktien zwangsläufig Gewinne erzielt.
Es heißt lediglich:
Ihre Renditen müssen sich nicht in dieselbe Richtung wie der Aktienmarkt bewegen.
Eine Korrelation nahe null (r ≈ 0) bedeutet außerdem keine vollständige Unabhängigkeit. Nichtlineare Zusammenhänge sind weiterhin möglich, und bei extremen Marktbedingungen können beide Anlagen gleichzeitig Verluste erleiden.

Bei positiver Korrelation (r > 0) bewegen sich Anlagen tendenziell gleichgerichtet, bei negativer (r < 0) gegenläufig. Bei Korrelation nahe null (r ≈ 0) ist kein eindeutiger linearer Zusammenhang erkennbar.
Für Anleger mit einem bereits hohen Anteil breit gestreuter ETFs kann diese unterschiedliche Entwicklung ein wichtiger Vorteil bei der Vermögensaufteilung sein.
Das Ziel der Diversifikation ist nicht, dass alle Anlagen steigen, sondern dass die Ergebnisse des gesamten Portfolios nicht zu stark von denselben Faktoren abhängen.
„Ich besitze neben meinem ETF auch schon einen Anleihefonds. Reicht das nicht aus?“
Eine Kombination aus Aktien und Anleihen gehört zu den klassischen Formen der Vermögensaufteilung.
Aktien dienen meist dem langfristigen Wachstum, während hochwertige Anleihen Zinsen einbringen und unter bestimmten Bedingungen Aktienkursschwankungen abfedern können.
Aktien und Anleihen gleichen ihre Risiken jedoch nicht unter allen Umständen gegenseitig aus.
Steigende Inflation, rasche Zinsänderungen oder eine Verschlechterung der Marktliquidität können beide Anlageklassen gleichzeitig belasten.
Deshalb kann auch ein Portfolio aus Aktien-ETFs und Anleihefonds gemeinsamen Marktrisiken ausgesetzt bleiben.
Manche Anleger untersuchen daher zusätzliche Renditequellen, zum Beispiel:
Diese Strategien sind nicht automatisch besser als ETFs oder Anleihen, und nicht alle weisen eine niedrige Korrelation auf.
Einige können jedoch interessant sein, weil sie mit anderen Handelsregeln, Positionierungen und Risikoquellen zusätzliche Renditechancen außerhalb des Aktien- und Anleihemarkts eröffnen.
Gute Allokation verhindert keine Rückgänge, sondern verringert die Abhängigkeit von einem Marktumfeld.
Das Portfoliorisiko ist nicht einfach die Summe der Risiken aller enthaltenen Anlagen. Auch deren gegenseitige Korrelation spielt eine Rolle.
Stellen Sie sich zwei verschiedene Renditequellen vor.
Anlage A ist ein breit gestreuter Aktien-ETF, Anlage B eine Anlagestrategie mit niedriger Korrelation zum Aktienmarkt.
Weist Anlage B vertretbare Risiken, Kosten und erwartete Erträge auf, könnte eine sinnvolle Kombination beider Anlagen die Schwankungen des Gesamtportfolios verringern.
Warum?
Weil sich ihre Werte nicht unbedingt zur selben Zeit nach oben oder unten bewegen.
Wenn sich eine Anlage schwach entwickelt, kann die andere vergleichsweise stabil bleiben oder ein anderes Renditemuster aufweisen.
Diese mögliche gegenseitige Ergänzung ist ein wesentlicher Vorteil wirksamer Diversifikation.
Legen Sie jeweils 50% Ihres Portfolios in beide Anlagen an, kann die theoretische jährliche Volatilität des Portfolios auf ungefähr 14.1% sinken – weniger als die 20%, die jede Anlage einzeln aufweist.

Die Grafik veranschaulicht den Diversifikationseffekt anhand rein hypothetischer Kursverläufe:Auch wenn A und B am Ende beide positive Renditen erzielen, können ihre Werte zwischendurch stark schwanken. Eine Kombination schwach korrelierter Anlagen könnte bei ähnlicher erwarteter Rendite die Volatilität senken und den Wertverlauf des Gesamtportfolios gleichmäßiger gestalten.
Diesen Effekt bezeichnet man als„Diversifikationsvorteil“.
Die dargestellten Wachstumskurven sind jedoch rein hypothetisch und keine tatsächlichen Anlageergebnisse. Das reale Ergebnis hängt von den Erträgen der Anlagen, sich verändernden Korrelationen, Portfolioanteilen, Handelskosten und weiteren Risiken ab. Eine niedrige Korrelation garantiert keinen Gewinn.
Vielmehr geht es darum:
Bei einer vergleichbaren erwarteten Rendite die Schwankungsrisiken des Portfolios zu begrenzen.
Dadurch kann sich die„risikoadjustierte Rendite“verbessern, bei der die erzielte Rendite im Verhältnis zum eingegangenen Risiko bewertet wird.
Langfristig orientierte Anleger sollten deshalb nicht nur auf die Gesamtrendite achten, sondern auch auf Volatilität und maximalen Wertverlust.
Die Herausforderung besteht schließlich nicht allein darin, eine Anlage mit langfristigem Wachstumspotenzial zu finden, sondern auch bei starken Marktschwankungen an einem passenden Anlageplan festhalten zu können.
Sie kennen die Vorteile langfristiger Aktienanlagen und akzeptieren normale Kursschwankungen.
Dann muss die Beimischung einer schwach korrelierten Strategie nicht unbedingt das Ziel haben, höhere Renditen zu erzielen. Es kann vielmehr darum gehen, die Abhängigkeit des Gesamtportfolios vom Aktienmarkt zu verringern.
Vergleichen wir drei mögliche Formen der Vermögensaufteilung.
Der Nachteil: Das Portfolio trägt vor allem Aktienmarktrisiken. Kommt es zu einer starken Marktkorrektur, kann auch der Portfoliowert erheblich fallen.
Hochwertige Anleihen können Zinserträge liefern und unter bestimmten Bedingungen die Schwankungen dämpfen. Sie bergen jedoch Zinsänderungs- und Kreditrisiken sowie das Risiko, gemeinsam mit Aktien an Wert zu verlieren.
Bleibt die Korrelation niedrig und ist das eigene Risiko-Rendite-Profil der Strategie vertretbar, könnte sie die gesamte Vermögensaufteilung verbessern.
Auch quantitative Strategien bergen das Risiko eines Kapitalverlusts, von Modellfehlern, Liquiditätsproblemen, Hebelwirkungen und Problemen bei der Handelsausführung. Eine früher niedrige Korrelation bedeutet nicht, dass eine Strategie bei heftigen Kursbewegungen zuverlässig schützt.
Keine dieser drei Varianten ist unter allen Umständen die beste. Anleger müssen sich auch nicht ausschließlich für Aktien, Anleihen oder quantitative Strategien entscheiden.
Denkbar ist ebenfalls eine Kombination aller drei Bereiche.

Die Grafik vergleicht die maximalen Rückgänge dreier Portfolios anhand hypothetischer Zahlen: A (100% breit gestreuter ETF) −32%, B (ETF + Anleihen) −24% und C (ETF + schwach korrelierte Strategie) −18%.
Die Darstellung zeigt, dass zusätzliche Renditequellen einen Portfoliorückgang möglicherweise abmildern können. Die Zahlen sind aber keine realen Ergebnisse; ein tatsächlicher Effekt müsste anhand historischer Daten untersucht werden.
In der Realität haben jedoch auch Aktien-ETFs mit Hunderten Unternehmen wesentlich tiefere Einbrüche erlebt, als viele Anleger erwarten.
Maximaler Drawdown (Maximum Drawdown, MDD)bezeichnet den größten Wertverlust einer Anlage von einem vorherigen Höchststand bis zum folgenden Tiefstand innerhalb eines festgelegten Beobachtungszeitraums.
Neben der Höhe des Verlusts sind zwei weitere Fragen wichtig: Wie lange dauerte der Rückgang vom Hoch bis zum Tief? Und wie viel Zeit verging vom Tief bis zur Rückkehr auf den vorherigen Höchststand?
Die folgende Tabelle zeigt ausgewählte historische Ereignisse bei SPY und QQQ.
Quellen der historischen Daten:
Hinweise zu den Daten:Die historischen Angaben basieren auf täglichen Schlusskursen, die um reinvestierte Dividenden bereinigt wurden, also auf Gesamtrenditen. Monatsangaben sind Näherungswerte. Die Zeit vom Höchststand bis zur vollständigen Erholung bezieht sich auf bestimmte Marktereignisse, nicht auf die durchschnittliche Erholungsdauer eines ETF. Die SPY-Daten reichen bis zum 30. September 2026, die QQQ-Daten bis Oktober 2026. Kursrenditen ohne Dividenden und Gesamtrenditen mit reinvestierten Dividenden können unterschiedliche Rückgangstiefen und Erholungstermine ergeben.
Der Tabelle zufolge verlor SPY während der Finanzkrise 2008 ungefähr 55.2% an Wert. Bis zur vollständigen Erholung auf das Vorkrisenhoch vergingen fast fünf Jahre.
Beim Platzen der Technologieblase im Jahr 2000 erreichte der maximale Drawdown von QQQ ungefähr 83%. Die Rückkehr auf den vorherigen Höchststand dauerte fast fünfzehn Jahre.
Dagegen erreichte SPY nach dem Kurseinbruch während der Pandemie 2020 bereits nach rund einem halben Jahr wieder sein früheres Hoch.
Maximaler Drawdown misst die Fallhöhe; die Erholungszeit zeigt, wie lange Anleger warten mussten.
Die schwierigste Seite langfristigen Investierens ist dabei nicht nur die psychische Belastung.
Stellen Sie sich vor, Sie sind 40 Jahre alt und investieren jeden Monat regelmäßig US$500 in einen breit gestreuten ETF.
Sie kennen die Idee des regelmäßigen Investierens und möchten auch bei sinkenden Kursen weiterkaufen.
In einer Rezession könnten jedoch gleichzeitig die Aktienkurse fallen und Entlassungen stattfinden. Plötzlich fällt womöglich Ihr Arbeitseinkommen weg.
Hypothekenraten, alltägliche Ausgaben und Ausbildungskosten für die Kinder laufen trotzdem weiter.
Ohne ausreichend hohe Notfallrücklagen müssen Sie den ETF womöglich mit Verlust verkaufen, um notwendige Ausgaben zu decken.
Langfristig investiert zu bleiben erfordert nicht nur Geduld, sondern auch genügend Liquidität.
Auch im Ruhestand kann dieses Problem entstehen: Wer während eines Markteinbruchs regelmäßig Geld zum Leben entnimmt, verringert den Bestand, der an einer späteren Erholung teilhaben könnte.
Deshalb sollten Sie neben der erwarteten Rendite auch tiefe Rückgänge und das Risiko von Liquiditätsengpässen berücksichtigen, damit sich Ihr langfristiger Anlageplan durchhalten lässt.
Der maximale Drawdown gehört daher zu einer umfassenden Beurteilung der Vermögensaufteilung.
Welche Aufteilung für Sie sinnvoll ist, hängt von Ihren Zielen, Ihrer Risikotragfähigkeit, Ihrem Zeithorizont und der Rolle jeder einzelnen Anlage im Gesamtportfolio ab.
Manchmal stellt sich vielmehr die Frage:
„Brauche ich auch eine Renditequelle, die nicht davon abhängt, dass der Aktienmarkt steigt?“
Mit seinen quantitativen Handelsstrategien möchte Mr.Forex genau diese andere Perspektive auf die Geldanlage aufzeigen.
Ein wichtiger Kennwert zur Beurteilung dieser Strategien ist die historische Korrelation ihrer Renditen mit dem gesamten Aktienmarkt.
Werden die Renditen über denselben Zeitraum und in denselben Abständen verglichen und liegt der Korrelationskoeffizient nahe 0, bestand während des beobachteten Zeitraums kein deutlicher linearer Zusammenhang zwischen den Strategie- und Marktrenditen.
Solche Strategien könnten sich bei der Vermögensaufteilung deshalb anders verhalten als klassische Aktien-ETFs.
Die historische Korrelation kann sich allerdings mit dem Marktumfeld verändern. Eine früher niedrige Korrelation garantiert nicht, dass sie auch künftig niedrig bleibt.
Vielmehr können ETFs weiterhin den langfristigen Kern des Portfolios bilden. Quantitative Strategien lassen sich als mögliche zusätzliche Renditequellen prüfen.
Entscheidend ist nicht nur, welche Rendite eine Strategie für sich allein erzielt hat, sondern:
Wie verändert sich das Risiko-Rendite-Profil Ihres gesamten Portfolios, wenn Sie diese Strategie Ihrem bestehenden ETF hinzufügen?
Fragen Sie beispielsweise:
Solche Fragen sollten bei Entscheidungen über die Vermögensaufteilung im Mittelpunkt stehen.
Achten Sie zusätzlich auf:
Mr.Forex will nicht um jeden Preis die höchstmögliche Rendite erzielen, sondern legt neben angemessenen Erträgen auch Wert auf den Umgang mit Rückgängen und den Belastungen, die das Investieren mit sich bringt.
Risikomanagement zuerst – nicht die Jagd nach schnellem Reichtum.
Wenn Sie prüfen möchten, ob eine schwach korrelierte quantitative Strategie zu Ihrem Portfolio passt, sehen Sie sich vor einer Anlageentscheidung die von Mr.Forex bereitgestellten Ergebnisse und Risikokennzahlen an.
Wenn Sie diese Abhängigkeit weiter begrenzen möchten, können Sie Anleihen oder andere schwach korrelierte Anlagen prüfen und deren mögliche Wirkung auf das Gesamtrisiko Ihres Portfolios beurteilen.
So können beispielsweise ETFs auf den S&P 500 und den Nasdaq 100 sowie ETFs auf große Wachstumsunternehmen dieselben führenden Technologiekonzerne halten.
Prüfen Sie daher nicht nur die Zahl Ihrer ETFs, sondern auch deren einzelne Positionen, Gewichtungen und die gesamte Marktexponierung.
Das bedeutet weder, dass die Anlagen völlig unabhängig voneinander sind, noch, dass Verluste ausgeschlossen wären.
Negativ korrelierte Anlagen können bestimmte Marktschwankungen manchmal unmittelbarer ausgleichen. Allerdings kann sich diese Beziehung verändern.
Anlagen mit einer Korrelation nahe null können dagegen eine andere Renditequelle bieten.
In beiden Fällen sollten Sie zugleich Rendite, Volatilität, Kosten und Risiken in extremen Marktphasen berücksichtigen.
Quantitativer Handel bezeichnet eine Handelsmethode, die auf festen Regeln, statistischen Modellen oder Computerprogrammen beruht.
Je nach Strategie kann die Korrelation zum Aktienmarkt positiv, negativ oder niedrig ausfallen. Der tatsächliche Zusammenhang muss anhand von Ergebnisdaten gemessen werden.
Entscheidend sind unter anderem die Volatilität der Strategie selbst, ihre Korrelation zum ETF, die Portfolioanteile und das Marktumfeld.
Ist die Strategie selbst sehr riskant, könnte sie das Gesamtrisiko trotz einer Korrelation nahe null sogar erhöhen.
Eine geringere Volatilität in normalen Marktphasen garantiert außerdem keinen Schutz vor Verlusten bei extremen Ereignissen.
Während der Finanzkrise 2008 verlor SPY beispielsweise rund 55.2% an Wert und benötigte fast fünf Jahre, um sein vorheriges Höchstniveau wieder vollständig zu erreichen.
Selbst bei einer Anlage mit langfristigem Wachstumspotenzial sollten Sie sicher sein, dass Sie zwischenzeitliche Verluste und möglicherweise lange Erholungsphasen aushalten können.
Quantitativer Handel kann andere Renditequellen erschließen. Beim Copy-Trading bestehen jedoch Risiken eines Kapitalverlusts, abweichender Handelsausführung und des Versagens einer Strategie. Machen Sie sich zunächst mit den Bedingungen und Risiken vertraut.
Entscheidend ist nicht allein, ob Sie bereits ETFs besitzen, sondern ob die neue Strategie das Gesamtportfolio sinnvoll ergänzen könnte.
In unterschiedliche Unternehmen zu investieren, ist jedoch nicht dasselbe wie ein wirklich diversifiziertes Portfolio zusammenzustellen.
Bei Ersterem verteilen Sie Risiken innerhalb des Aktienmarkts. Bei Letzterem geht es darum, die Abhängigkeit des gesamten Vermögens von denselben Risikofaktoren zu verringern.
Die historischen Rückgänge von SPY und QQQ zeigen, dass selbst Aktien-ETFs mit Hunderten Unternehmen während Marktkrisen tiefe Einbrüche erleben und viele Jahre bis zur Erholung benötigen können.
Langfristige Anleger müssen daher nicht nur an mögliches Wachstum glauben, sondern auch die Risiken auf dem Weg zu diesen Renditen tragen können.
Aktien, Anleihen und schwach korrelierte quantitative Strategien können im Portfolio unterschiedliche Aufgaben erfüllen.
Sie müssen einander nicht ersetzen. Wichtiger ist, ob sie sich im Gesamtportfolio sinnvoll ergänzen können.
Gute Allokation jagt nicht der höchsten Rendite nach, sondern verbindet Anlagen passend zu Zielen und Risikotoleranz.
Wenn Sie bereits einen breit gestreuten ETF besitzen, könnte es sich lohnen, eine weitere Anlageform kennenzulernen, deren Entwicklung nicht zwangsläufig dem Gesamtmarkt folgt.
Risikohinweis: Dieser Artikel dient ausschließlich der finanziellen Bildung und allgemeinen Information. Er stellt weder eine persönliche Anlageberatung noch eine Gewinngarantie dar. Die Portfolioaufteilungen A, B und C sowie andere hypothetische Zahlen dienen nur der Veranschaulichung von Konzepten und zeigen keine tatsächlichen Ergebnisse einer Strategie.
Die historischen Angaben zu SPY und QQQ beziehen sich auf veröffentlichte Daten zu bestimmten Marktphasen. Vergangene Renditen, Korrelationskoeffizienten, maximale Drawdowns oder Erholungszeiten sind keine verlässliche Garantie für künftige Ergebnisse. Investitionen in Aktien, Anleihen, quantitativen Handel und Copy-Trading können zum Verlust des eingesetzten Kapitals führen.
Bei einigen Strategien bestehen zusätzliche Risiken durch Hebelwirkung, Liquiditätsengpässe, Modellversagen und Abweichungen bei der Handelsausführung. Informieren Sie sich vor einer Investition sorgfältig über die Strategie, Handelsbedingungen und sämtliche damit verbundenen Kosten.
Falls Sie sich diese Frage auch stellen, ist das durchaus nachvollziehbar.
Für die meisten langfristig orientierten Anleger sind breit aufgestellte Aktien-ETFs ein sinnvoller Baustein für den Vermögensaufbau.
Sie müssen nicht mühsam einzelne Aktien auswählen, können am Wachstum des Gesamtmarkts teilhaben und verringern zugleich das Risiko, das vom Scheitern eines einzelnen Unternehmens ausgeht.
Eine wichtige Frage wird dabei jedoch häufig übersehen:
Ein ETF streut das Einzelaktienrisiko. Doch was streut das Risiko des Gesamtmarkts?
Selbst mehrere ETFs können dieselben Unternehmen enthalten oder Ihr gesamtes Vermögen ähnlichen Marktrisiken aussetzen.
Historische Daten zeigen zudem: Auch große Aktien-ETFs mit Hunderten Unternehmen haben bereits Einbrüche von mehr als 50% erlebt und benötigten teilweise mehrere Jahre, um sich zu erholen.
Deshalb lohnt es sich bei der Vermögensaufteilung, Überschneidungen der Positionen, Korrelationen und das Risikomanagement zu verstehen.
Wirkliche Diversifikation bedeutet nicht einfach, mehr Anlageprodukte zu besitzen, sondern unterschiedliche Renditequellen im Portfolio zu vereinen.
Anhand von ETFs und Anleihen erläutert dieser Artikel den Unterschied zwischen Einzelaktien- und Marktrisiko, den Nutzen positiv oder schwach korrelierter Anlagen und die Frage, wie zusätzliche Strategien das Risiko-Rendite-Profil eines Portfolios verbessern könnten.
Warum Hunderte Aktien allein nicht ausreichen
Stellen Sie sich vor, Sie besitzen einen ETF auf den S&P 500.Ihr Kapital ist damit auf große börsennotierte US-Unternehmen verteilt, statt in nur einer Aktie zu stecken.
Diese Risikostreuung ist tatsächlich wertvoll.
Wenn ein Unternehmen schlecht wirtschaftet, seine Geschäftszahlen enttäuschen oder sein Aktienkurs stark nachgeben sollte, können andere Unternehmen einen Teil des Verlusts ausgleichen.
Doch was passiert, wenn der gesamte Markt einbricht?
Eine Rezession, eine Finanzkrise, außer Kontrolle geratene Inflation oder ein breiter Rückzug der Anleger aus riskanten Anlagen können solche Entwicklungen auslösen.
Dann kann selbst ein ETF mit Hunderten Unternehmen deutlich an Wert verlieren, weil der gesamte Aktienmarkt gleichzeitig nachgibt.
Der Grund:
Ein ETF kann das Risiko einzelner Aktien streuen, das systematische Risiko des Gesamtmarkts jedoch nicht vollständig beseitigen.
Sie halten Beteiligungen an vielen verschiedenen Unternehmen, doch alle sind gemeinsamen wirtschaftlichen Bedingungen und Marktfaktoren ausgesetzt.
Das ist, als würden Sie Eier auf Hunderte Körbe verteilen und anschließend sämtliche Körbe auf denselben Lastwagen laden.
Das Risiko, dass ein einzelner Korb beschädigt wird, sinkt. Kippt aber der gesamte Lastwagen um, können alle Körbe gleichzeitig betroffen sein.
Ein breit gestreuter ETF verteilt unternehmensspezifische Risiken durch Anteile an vielen Firmen (Szenario A). Bei einem Einbruch des gesamten Aktienmarkts bleibt jedoch ein gemeinsames systematisches Risiko bestehen (Szenario B).
Drei ETFs, aber dieselben Aktien?
„Legen Sie nicht alle Eier in einen Korb“ gehört zu den bekanntesten Bildern für Diversifikation.Wenn Sie allerdings drei unterschiedlich benannte ETFs kaufen, die größtenteils dieselben Unternehmen halten, sind es eher drei Körbe mit weitgehend denselben Eiern.
Ihr Portfolio könnte beispielsweise enthalten:
- Einen ETF auf den S&P 500.
- Einen ETF auf den Nasdaq 100.
- Einen ETF auf große US-Wachstumsunternehmen.
Obwohl diese ETFs unterschiedlichen Indizes oder Auswahlregeln folgen, können sie dieselben großen Technologiekonzerne im Bestand haben.
Kommt ein Unternehmen in mehreren ETFs vor, ist Ihre tatsächliche Beteiligung an diesem Unternehmen möglicherweise höher, als Sie annehmen.
Drei ETFs bedeuten nicht automatisch drei voneinander unabhängige Risikoquellen.
Bildbeschreibung:Unterschiedliche ETFs können dieselben Unternehmen halten. Prüfen Sie deshalb die zugrunde liegenden Aktien und deren Gewichtung, statt die Diversifikation allein an der Zahl Ihrer ETFs zu messen.
Überschneidungen der Positionen sind allerdings nicht das einzige Problem.
Selbst zwei ETFs mit völlig unterschiedlichen Unternehmen können ähnlich auf Zinsen, Konjunktur und Marktstimmung reagieren und während einer Krise gleichzeitig fallen.
Die nächste Frage bei der Vermögensaufteilung lautet deshalb nicht „Wie viele weitere Aktien kann ich kaufen?“, sondern:
Gibt es in meinem Portfolio neben dem Aktienmarkt noch andere Renditequellen?
Zweitens: Für wirksame Diversifikation ist die Korrelation entscheidend
Der Korrelationskoeffizient (Correlation Coefficient) misst bei Geldanlagen, wie stark die Renditebewegungen zweier Vermögenswerte linear zusammenhängen.Sein Wert liegt zwischen -1 und +1.
Positive Korrelation: Zwei Anlagen bewegen sich tendenziell in dieselbe Richtung
Nähert sich der Korrelationskoeffizient +1, entwickeln sich die Renditen beider Anlagen meist in die gleiche Richtung.Zwei ETFs auf große US-Aktien können sich sehr ähnlich entwickeln, obwohl sie unterschiedlich heißen und von verschiedenen Anbietern stammen.
Zwei stark korrelierte ETFs im Portfolio müssen die Risikostreuung deshalb nicht wesentlich verbessern.
Negative Korrelation: Steigt eine Anlage, fällt die andere tendenziell
Liegt der Korrelationskoeffizient nahe bei -1, bewegen sich die Renditen beider Anlagen häufig in entgegengesetzte Richtungen.Läuft eine Anlage schlecht, könnte sich die andere gegenläufig entwickeln.
Bestimmte Kombinationen aus Aktien und Staatsanleihen zeigten unter einzelnen Marktbedingungen eine negative Korrelation.
Dabei ist jedoch wichtig:Aktien und Anleihen sind nicht immer negativ korreliert.
Steigen Inflation und Zinsen schnell, können Aktien und Anleihen gleichzeitig an Wert verlieren.
Ob Anleihen Aktienrisiken tatsächlich wirksam ausgleichen, hängt somit vom jeweiligen Marktumfeld ab.
Korrelation nahe null: Kein erkennbarer linearer Zusammenhang
Liegt der Korrelationskoeffizient nahe 0, weisen die Renditen zweier Anlagen keinen deutlichen linearen Zusammenhang auf.Zum Beispiel:
- Steigt der Aktienmarkt, kann eine bestimmte Strategie Gewinne erzielen oder Verluste erleiden.
- Fällt der Aktienmarkt, muss die Strategie nicht ebenfalls fallen.
- Ihre Ergebnisse können hauptsächlich von anderen Marktfaktoren oder Handelsregeln abhängen.
Das heißt weder, dass eine Strategie mit Korrelation nahe null keine Verluste erleiden kann, noch, dass sie bei fallenden Aktien zwangsläufig Gewinne erzielt.
Es heißt lediglich:
Ihre Renditen müssen sich nicht in dieselbe Richtung wie der Aktienmarkt bewegen.
Eine Korrelation nahe null (r ≈ 0) bedeutet außerdem keine vollständige Unabhängigkeit. Nichtlineare Zusammenhänge sind weiterhin möglich, und bei extremen Marktbedingungen können beide Anlagen gleichzeitig Verluste erleiden.
Bei positiver Korrelation (r > 0) bewegen sich Anlagen tendenziell gleichgerichtet, bei negativer (r < 0) gegenläufig. Bei Korrelation nahe null (r ≈ 0) ist kein eindeutiger linearer Zusammenhang erkennbar.
Für Anleger mit einem bereits hohen Anteil breit gestreuter ETFs kann diese unterschiedliche Entwicklung ein wichtiger Vorteil bei der Vermögensaufteilung sein.
Das Ziel der Diversifikation ist nicht, dass alle Anlagen steigen, sondern dass die Ergebnisse des gesamten Portfolios nicht zu stark von denselben Faktoren abhängen.
Schon Anleihen? Warum niedrige Korrelation zählt
Nachdem Sie die Korrelation verstanden haben, stellt sich vielleicht eine weitere Frage:„Ich besitze neben meinem ETF auch schon einen Anleihefonds. Reicht das nicht aus?“
Eine Kombination aus Aktien und Anleihen gehört zu den klassischen Formen der Vermögensaufteilung.
Aktien dienen meist dem langfristigen Wachstum, während hochwertige Anleihen Zinsen einbringen und unter bestimmten Bedingungen Aktienkursschwankungen abfedern können.
Aktien und Anleihen gleichen ihre Risiken jedoch nicht unter allen Umständen gegenseitig aus.
Steigende Inflation, rasche Zinsänderungen oder eine Verschlechterung der Marktliquidität können beide Anlageklassen gleichzeitig belasten.
Deshalb kann auch ein Portfolio aus Aktien-ETFs und Anleihefonds gemeinsamen Marktrisiken ausgesetzt bleiben.
Manche Anleger untersuchen daher zusätzliche Renditequellen, zum Beispiel:
- Marktneutrale Strategien: Sie versuchen, die Abhängigkeit des Portfolios von der allgemeinen Marktrichtung zu verringern.
- Trendfolgestrategien: Sie analysieren Preisbewegungen, um Handelsrichtungen festzulegen und Chancen in unterschiedlichen Märkten zu finden.
- Quantitative Handelsstrategien über mehrere Märkte: Sie nutzen feste Regeln oder statistische Modelle, um Handelsmöglichkeiten in verschiedenen Märkten zu identifizieren.
- Weitere alternative Anlagen: Dabei werden Vermögenswerte oder Strategien mit anderen Renditequellen als klassische Aktien und Anleihen untersucht.
Diese Strategien sind nicht automatisch besser als ETFs oder Anleihen, und nicht alle weisen eine niedrige Korrelation auf.
Einige können jedoch interessant sein, weil sie mit anderen Handelsregeln, Positionierungen und Risikoquellen zusätzliche Renditechancen außerhalb des Aktien- und Anleihemarkts eröffnen.
Gute Allokation verhindert keine Rückgänge, sondern verringert die Abhängigkeit von einem Marktumfeld.
ETF + geringe Korrelation: Wie entsteht der 1+1>2-Effekt?
Das ist die wichtigste Überlegung dieses Artikels.Das Portfoliorisiko ist nicht einfach die Summe der Risiken aller enthaltenen Anlagen. Auch deren gegenseitige Korrelation spielt eine Rolle.
Stellen Sie sich zwei verschiedene Renditequellen vor.
Anlage A ist ein breit gestreuter Aktien-ETF, Anlage B eine Anlagestrategie mit niedriger Korrelation zum Aktienmarkt.
Weist Anlage B vertretbare Risiken, Kosten und erwartete Erträge auf, könnte eine sinnvolle Kombination beider Anlagen die Schwankungen des Gesamtportfolios verringern.
Warum?
Weil sich ihre Werte nicht unbedingt zur selben Zeit nach oben oder unten bewegen.
Wenn sich eine Anlage schwach entwickelt, kann die andere vergleichsweise stabil bleiben oder ein anderes Renditemuster aufweisen.
Diese mögliche gegenseitige Ergänzung ist ein wesentlicher Vorteil wirksamer Diversifikation.
Der Diversifikationseffekt an einem einfachen Rechenbeispiel
Angenommen, Anlage A (ein breit gestreuter ETF) und Anlage B (eine schwach korrelierte Strategie) weisen beide eine jährliche Volatilität von 20% auf. Die Korrelation ihrer Renditen im selben Zeitraum beträgt null (ρ = 0).Legen Sie jeweils 50% Ihres Portfolios in beide Anlagen an, kann die theoretische jährliche Volatilität des Portfolios auf ungefähr 14.1% sinken – weniger als die 20%, die jede Anlage einzeln aufweist.
Die Grafik veranschaulicht den Diversifikationseffekt anhand rein hypothetischer Kursverläufe:Auch wenn A und B am Ende beide positive Renditen erzielen, können ihre Werte zwischendurch stark schwanken. Eine Kombination schwach korrelierter Anlagen könnte bei ähnlicher erwarteter Rendite die Volatilität senken und den Wertverlauf des Gesamtportfolios gleichmäßiger gestalten.
Diesen Effekt bezeichnet man als„Diversifikationsvorteil“.
Die dargestellten Wachstumskurven sind jedoch rein hypothetisch und keine tatsächlichen Anlageergebnisse. Das reale Ergebnis hängt von den Erträgen der Anlagen, sich verändernden Korrelationen, Portfolioanteilen, Handelskosten und weiteren Risiken ab. Eine niedrige Korrelation garantiert keinen Gewinn.
Der Effekt 1+1>2 ist keine Garantie für einen höheren Gewinn
Mit 1+1>2 ist nicht gemeint, dass sich die Rendite durch zwei Anlagen automatisch verdoppelt.Vielmehr geht es darum:
Bei einer vergleichbaren erwarteten Rendite die Schwankungsrisiken des Portfolios zu begrenzen.
Dadurch kann sich die„risikoadjustierte Rendite“verbessern, bei der die erzielte Rendite im Verhältnis zum eingegangenen Risiko bewertet wird.
Langfristig orientierte Anleger sollten deshalb nicht nur auf die Gesamtrendite achten, sondern auch auf Volatilität und maximalen Wertverlust.
Die Herausforderung besteht schließlich nicht allein darin, eine Anlage mit langfristigem Wachstumspotenzial zu finden, sondern auch bei starken Marktschwankungen an einem passenden Anlageplan festhalten zu können.
Niedrig korrelierte Anlagen als ETF-Ergänzung
Angenommen, der Kern Ihres Portfolios besteht bereits aus einem breit gestreuten Aktien-ETF.Sie kennen die Vorteile langfristiger Aktienanlagen und akzeptieren normale Kursschwankungen.
Dann muss die Beimischung einer schwach korrelierten Strategie nicht unbedingt das Ziel haben, höhere Renditen zu erzielen. Es kann vielmehr darum gehen, die Abhängigkeit des Gesamtportfolios vom Aktienmarkt zu verringern.
Vergleichen wir drei mögliche Formen der Vermögensaufteilung.
Variante A: 100% breit gestreuter ETF
Die Vorteile sind Einfachheit, Transparenz und meist vergleichsweise geringe Kosten. Gleichzeitig nehmen Sie vollständig an der Entwicklung des vom ETF abgebildeten Aktienmarkts teil.Der Nachteil: Das Portfolio trägt vor allem Aktienmarktrisiken. Kommt es zu einer starken Marktkorrektur, kann auch der Portfoliowert erheblich fallen.
Variante B: Breit gestreuter ETF + Anleihen
Hier ergänzen Sie Aktien um eine andere Anlageklasse.Hochwertige Anleihen können Zinserträge liefern und unter bestimmten Bedingungen die Schwankungen dämpfen. Sie bergen jedoch Zinsänderungs- und Kreditrisiken sowie das Risiko, gemeinsam mit Aktien an Wert zu verlieren.
Variante C: Breit gestreuter ETF + schwach korrelierte quantitative Strategie
Hier suchen Sie über eine Handelsstrategie, deren Entwicklung weniger eng mit dem Aktienmarkt verbunden ist, nach einer zusätzlichen Renditequelle.Bleibt die Korrelation niedrig und ist das eigene Risiko-Rendite-Profil der Strategie vertretbar, könnte sie die gesamte Vermögensaufteilung verbessern.
Auch quantitative Strategien bergen das Risiko eines Kapitalverlusts, von Modellfehlern, Liquiditätsproblemen, Hebelwirkungen und Problemen bei der Handelsausführung. Eine früher niedrige Korrelation bedeutet nicht, dass eine Strategie bei heftigen Kursbewegungen zuverlässig schützt.
Keine dieser drei Varianten ist unter allen Umständen die beste. Anleger müssen sich auch nicht ausschließlich für Aktien, Anleihen oder quantitative Strategien entscheiden.
Denkbar ist ebenfalls eine Kombination aller drei Bereiche.
Die Grafik vergleicht die maximalen Rückgänge dreier Portfolios anhand hypothetischer Zahlen: A (100% breit gestreuter ETF) −32%, B (ETF + Anleihen) −24% und C (ETF + schwach korrelierte Strategie) −18%.
Die Darstellung zeigt, dass zusätzliche Renditequellen einen Portfoliorückgang möglicherweise abmildern können. Die Zahlen sind aber keine realen Ergebnisse; ein tatsächlicher Effekt müsste anhand historischer Daten untersucht werden.
Wie hoch waren die historischen maximalen Rückgänge der ETFs SPY und QQQ?
Der vorangegangene Vergleich von A, B und C diente lediglich als theoretisches Beispiel.In der Realität haben jedoch auch Aktien-ETFs mit Hunderten Unternehmen wesentlich tiefere Einbrüche erlebt, als viele Anleger erwarten.
Maximaler Drawdown (Maximum Drawdown, MDD)bezeichnet den größten Wertverlust einer Anlage von einem vorherigen Höchststand bis zum folgenden Tiefstand innerhalb eines festgelegten Beobachtungszeitraums.
Neben der Höhe des Verlusts sind zwei weitere Fragen wichtig: Wie lange dauerte der Rückgang vom Hoch bis zum Tief? Und wie viel Zeit verging vom Tief bis zur Rückkehr auf den vorherigen Höchststand?
Die folgende Tabelle zeigt ausgewählte historische Ereignisse bei SPY und QQQ.
Quellen der historischen Daten:
- Tideline | Bärenmärkte und Korrekturen des S&P 500: Historische Höchst- und Tiefststände sowie Rückgänge und Erholungszeitpunkte von SPY.
- AssetsAnalyzer | Analyse der Drawdowns von SPY: Ergänzende Vergleichsdaten zu den historischen Rückgängen von SPY.
- Investors FastTrack | Maximaler Drawdown und Erholung von QQQ: Daten zum größten Rückgang von QQQ während des Platzens der Technologieblase und zum Zeitpunkt seiner Erholung.
Hinweise zu den Daten:Die historischen Angaben basieren auf täglichen Schlusskursen, die um reinvestierte Dividenden bereinigt wurden, also auf Gesamtrenditen. Monatsangaben sind Näherungswerte. Die Zeit vom Höchststand bis zur vollständigen Erholung bezieht sich auf bestimmte Marktereignisse, nicht auf die durchschnittliche Erholungsdauer eines ETF. Die SPY-Daten reichen bis zum 30. September 2026, die QQQ-Daten bis Oktober 2026. Kursrenditen ohne Dividenden und Gesamtrenditen mit reinvestierten Dividenden können unterschiedliche Rückgangstiefen und Erholungstermine ergeben.
Der Tabelle zufolge verlor SPY während der Finanzkrise 2008 ungefähr 55.2% an Wert. Bis zur vollständigen Erholung auf das Vorkrisenhoch vergingen fast fünf Jahre.
Beim Platzen der Technologieblase im Jahr 2000 erreichte der maximale Drawdown von QQQ ungefähr 83%. Die Rückkehr auf den vorherigen Höchststand dauerte fast fünfzehn Jahre.
Dagegen erreichte SPY nach dem Kurseinbruch während der Pandemie 2020 bereits nach rund einem halben Jahr wieder sein früheres Hoch.
Maximaler Drawdown misst die Fallhöhe; die Erholungszeit zeigt, wie lange Anleger warten mussten.
Die schwierigste Seite langfristigen Investierens ist dabei nicht nur die psychische Belastung.
Stellen Sie sich vor, Sie sind 40 Jahre alt und investieren jeden Monat regelmäßig US$500 in einen breit gestreuten ETF.
Sie kennen die Idee des regelmäßigen Investierens und möchten auch bei sinkenden Kursen weiterkaufen.
In einer Rezession könnten jedoch gleichzeitig die Aktienkurse fallen und Entlassungen stattfinden. Plötzlich fällt womöglich Ihr Arbeitseinkommen weg.
Hypothekenraten, alltägliche Ausgaben und Ausbildungskosten für die Kinder laufen trotzdem weiter.
Ohne ausreichend hohe Notfallrücklagen müssen Sie den ETF womöglich mit Verlust verkaufen, um notwendige Ausgaben zu decken.
Langfristig investiert zu bleiben erfordert nicht nur Geduld, sondern auch genügend Liquidität.
Auch im Ruhestand kann dieses Problem entstehen: Wer während eines Markteinbruchs regelmäßig Geld zum Leben entnimmt, verringert den Bestand, der an einer späteren Erholung teilhaben könnte.
Deshalb sollten Sie neben der erwarteten Rendite auch tiefe Rückgänge und das Risiko von Liquiditätsengpässen berücksichtigen, damit sich Ihr langfristiger Anlageplan durchhalten lässt.
Der maximale Drawdown gehört daher zu einer umfassenden Beurteilung der Vermögensaufteilung.
Welche Aufteilung für Sie sinnvoll ist, hängt von Ihren Zielen, Ihrer Risikotragfähigkeit, Ihrem Zeithorizont und der Rolle jeder einzelnen Anlage im Gesamtportfolio ab.
Quantitative Strategien im ETF-Portfolio
Wenn Sie bereits einen breit gestreuten ETF besitzen, muss Ihre nächste mögliche Investition nicht zwangsläufig ein weiterer Aktien-ETF sein.Manchmal stellt sich vielmehr die Frage:
„Brauche ich auch eine Renditequelle, die nicht davon abhängt, dass der Aktienmarkt steigt?“
Mit seinen quantitativen Handelsstrategien möchte Mr.Forex genau diese andere Perspektive auf die Geldanlage aufzeigen.
Die Rendite muss nicht der allgemeinen Marktrichtung folgen
Quantitative Handelsstrategien von Mr.Forex zielen darauf ab, zusätzliche potenzielle Renditequellen außerhalb des traditionellen Aktienmarkts zu erschließen.Ein wichtiger Kennwert zur Beurteilung dieser Strategien ist die historische Korrelation ihrer Renditen mit dem gesamten Aktienmarkt.
Werden die Renditen über denselben Zeitraum und in denselben Abständen verglichen und liegt der Korrelationskoeffizient nahe 0, bestand während des beobachteten Zeitraums kein deutlicher linearer Zusammenhang zwischen den Strategie- und Marktrenditen.
Solche Strategien könnten sich bei der Vermögensaufteilung deshalb anders verhalten als klassische Aktien-ETFs.
Die historische Korrelation kann sich allerdings mit dem Marktumfeld verändern. Eine früher niedrige Korrelation garantiert nicht, dass sie auch künftig niedrig bleibt.
ETFs nicht ersetzen, sondern sinnvoll ergänzen
Wir sind nicht der Ansicht, dass jeder Anleger seine breit gestreuten ETFs aufgeben und stattdessen quantitativ handeln sollte.Vielmehr können ETFs weiterhin den langfristigen Kern des Portfolios bilden. Quantitative Strategien lassen sich als mögliche zusätzliche Renditequellen prüfen.
Entscheidend ist nicht nur, welche Rendite eine Strategie für sich allein erzielt hat, sondern:
Wie verändert sich das Risiko-Rendite-Profil Ihres gesamten Portfolios, wenn Sie diese Strategie Ihrem bestehenden ETF hinzufügen?
Fragen Sie beispielsweise:
- Sinkt die Volatilität des bisherigen Portfolios?
- Fällt der maximale Wertverlust geringer aus?
- Verbessert sich die risikoadjustierte Rendite?
- Bleibt ein möglicher Vorteil auch nach Abzug der Handelskosten bestehen?
Solche Fragen sollten bei Entscheidungen über die Vermögensaufteilung im Mittelpunkt stehen.
Welche Informationen sollten Sie vor einer Investition prüfen?
Bei der Bewertung von Mr.Forex oder anderen quantitativen Handelsstrategien empfehlen wir, nicht nur auf die gesamte bisher erzielte Rendite zu schauen.Achten Sie zusätzlich auf:
- Korrelation mit dem Gesamtmarkt: Wie eng hingen die historischen Strategierenditen mit dem Aktienmarkt zusammen, und blieb dieser Zusammenhang in verschiedenen Marktphasen stabil?
- Maximaler Drawdown: Wie stark fiel der Nettoinventarwert in der Vergangenheit maximal von einem Höchststand auf ein darauffolgendes Tief?
- Erholungsdauer nach einem Rückgang: Wie lange dauerte es vom Tief zurück zum vorherigen Hoch, und gibt es noch Verluste, die bislang nicht wieder aufgeholt wurden?
- Risikoadjustierte Rendite: Welche Rendite wurde im Verhältnis zum dafür eingegangenen Risiko erzielt?
- Zeitraum und Art der historischen Ergebnisse: Hat die Strategie unterschiedliche Marktphasen erlebt? Beruhen die Angaben auf echten Handelsgeschäften oder auf Backtests?
- Handelsbedingungen und Kosten: Passen Hebelwirkung, Liquidität, Transaktionskosten und mögliche Ausführungsabweichungen beim Copy-Trading zu Ihrer Risikotragfähigkeit?
Mr.Forex will nicht um jeden Preis die höchstmögliche Rendite erzielen, sondern legt neben angemessenen Erträgen auch Wert auf den Umgang mit Rückgängen und den Belastungen, die das Investieren mit sich bringt.
Risikomanagement zuerst – nicht die Jagd nach schnellem Reichtum.
Wenn Sie prüfen möchten, ob eine schwach korrelierte quantitative Strategie zu Ihrem Portfolio passt, sehen Sie sich vor einer Anlageentscheidung die von Mr.Forex bereitgestellten Ergebnisse und Risikokennzahlen an.
Siebtens: Häufig gestellte Fragen (FAQ)
Q1: Ist ein breit gestreuter ETF nicht bereits ausreichend diversifiziert?
Ein breit gestreuter ETF reduziert das Risiko einzelner Unternehmen wirksam, bleibt aber von der Entwicklung des gesamten Aktienmarkts abhängig.Wenn Sie diese Abhängigkeit weiter begrenzen möchten, können Sie Anleihen oder andere schwach korrelierte Anlagen prüfen und deren mögliche Wirkung auf das Gesamtrisiko Ihres Portfolios beurteilen.
Q2: Warum überschneiden sich Aktienbestände, obwohl ich mehrere ETFs besitze?
Unterschiedliche ETFs können Indizes nachbilden oder Auswahlregeln nutzen, die dieselben Unternehmen enthalten.So können beispielsweise ETFs auf den S&P 500 und den Nasdaq 100 sowie ETFs auf große Wachstumsunternehmen dieselben führenden Technologiekonzerne halten.
Prüfen Sie daher nicht nur die Zahl Ihrer ETFs, sondern auch deren einzelne Positionen, Gewichtungen und die gesamte Marktexponierung.
Q3: Was versteht man unter einer Anlage mit Nullkorrelation?
Nullkorrelation bedeutet, dass der Korrelationskoeffizient der Renditen zweier Anlagen nahe 0 liegt. Historisch lässt sich dann kein eindeutiger linearer Zusammenhang erkennen.Das bedeutet weder, dass die Anlagen völlig unabhängig voneinander sind, noch, dass Verluste ausgeschlossen wären.
Q4: Ist Nullkorrelation besser als negative Korrelation?
Nicht unbedingt.Negativ korrelierte Anlagen können bestimmte Marktschwankungen manchmal unmittelbarer ausgleichen. Allerdings kann sich diese Beziehung verändern.
Anlagen mit einer Korrelation nahe null können dagegen eine andere Renditequelle bieten.
In beiden Fällen sollten Sie zugleich Rendite, Volatilität, Kosten und Risiken in extremen Marktphasen berücksichtigen.
Q5: Ist quantitativer Handel immer vom Aktienmarkt unabhängig?
Nein, keineswegs.Quantitativer Handel bezeichnet eine Handelsmethode, die auf festen Regeln, statistischen Modellen oder Computerprogrammen beruht.
Je nach Strategie kann die Korrelation zum Aktienmarkt positiv, negativ oder niedrig ausfallen. Der tatsächliche Zusammenhang muss anhand von Ergebnisdaten gemessen werden.
Q6: Senkt eine schwach korrelierte Strategie das Risiko meines ETF-Portfolios zwangsläufig?
Nein, das ist nicht garantiert.Entscheidend sind unter anderem die Volatilität der Strategie selbst, ihre Korrelation zum ETF, die Portfolioanteile und das Marktumfeld.
Ist die Strategie selbst sehr riskant, könnte sie das Gesamtrisiko trotz einer Korrelation nahe null sogar erhöhen.
Eine geringere Volatilität in normalen Marktphasen garantiert außerdem keinen Schutz vor Verlusten bei extremen Ereignissen.
Q7: Warum sind der maximale Drawdown eines ETF und die Erholungsdauer wichtig?
Der maximale Drawdown zeigt, wie tief eine Anlage in der Vergangenheit gegenüber einem früheren Höchststand gefallen ist. Die Erholungsdauer zeigt, wie lange der Weg vom Tief zurück zum vorherigen Hoch dauerte.Während der Finanzkrise 2008 verlor SPY beispielsweise rund 55.2% an Wert und benötigte fast fünf Jahre, um sein vorheriges Höchstniveau wieder vollständig zu erreichen.
Selbst bei einer Anlage mit langfristigem Wachstumspotenzial sollten Sie sicher sein, dass Sie zwischenzeitliche Verluste und möglicherweise lange Erholungsphasen aushalten können.
Q8: Copy-Trading als Ergänzung zu ETFs?
Das hängt von Ihrer finanziellen Lage, Ihrer Risikotragfähigkeit und Ihren Anlagezielen ab.Quantitativer Handel kann andere Renditequellen erschließen. Beim Copy-Trading bestehen jedoch Risiken eines Kapitalverlusts, abweichender Handelsausführung und des Versagens einer Strategie. Machen Sie sich zunächst mit den Bedingungen und Risiken vertraut.
Entscheidend ist nicht allein, ob Sie bereits ETFs besitzen, sondern ob die neue Strategie das Gesamtportfolio sinnvoll ergänzen könnte.
Fazit: Andere Renditequellen statt mehr ETFs
Für viele langfristige Anleger bleiben breit gestreute ETFs eine vernünftige Möglichkeit zum Vermögensaufbau.In unterschiedliche Unternehmen zu investieren, ist jedoch nicht dasselbe wie ein wirklich diversifiziertes Portfolio zusammenzustellen.
Bei Ersterem verteilen Sie Risiken innerhalb des Aktienmarkts. Bei Letzterem geht es darum, die Abhängigkeit des gesamten Vermögens von denselben Risikofaktoren zu verringern.
Die historischen Rückgänge von SPY und QQQ zeigen, dass selbst Aktien-ETFs mit Hunderten Unternehmen während Marktkrisen tiefe Einbrüche erleben und viele Jahre bis zur Erholung benötigen können.
Langfristige Anleger müssen daher nicht nur an mögliches Wachstum glauben, sondern auch die Risiken auf dem Weg zu diesen Renditen tragen können.
Aktien, Anleihen und schwach korrelierte quantitative Strategien können im Portfolio unterschiedliche Aufgaben erfüllen.
Sie müssen einander nicht ersetzen. Wichtiger ist, ob sie sich im Gesamtportfolio sinnvoll ergänzen können.
Gute Allokation jagt nicht der höchsten Rendite nach, sondern verbindet Anlagen passend zu Zielen und Risikotoleranz.
Wenn Sie bereits einen breit gestreuten ETF besitzen, könnte es sich lohnen, eine weitere Anlageform kennenzulernen, deren Entwicklung nicht zwangsläufig dem Gesamtmarkt folgt.
Weitere mögliche Renditequellen neben ETFs entdecken
Informieren Sie sich über die historischen Ergebnisse, die Korrelation zum Aktienmarkt, maximale Drawdowns, Erholungszeiten und weitere Risikokennzahlen der quantitativen Handelsstrategien von Mr.Forex. Prüfen Sie anschließend, ob diese Ihr bestehendes ETF-Portfolio ergänzen könnten.Risikohinweis: Dieser Artikel dient ausschließlich der finanziellen Bildung und allgemeinen Information. Er stellt weder eine persönliche Anlageberatung noch eine Gewinngarantie dar. Die Portfolioaufteilungen A, B und C sowie andere hypothetische Zahlen dienen nur der Veranschaulichung von Konzepten und zeigen keine tatsächlichen Ergebnisse einer Strategie.
Die historischen Angaben zu SPY und QQQ beziehen sich auf veröffentlichte Daten zu bestimmten Marktphasen. Vergangene Renditen, Korrelationskoeffizienten, maximale Drawdowns oder Erholungszeiten sind keine verlässliche Garantie für künftige Ergebnisse. Investitionen in Aktien, Anleihen, quantitativen Handel und Copy-Trading können zum Verlust des eingesetzten Kapitals führen.
Bei einigen Strategien bestehen zusätzliche Risiken durch Hebelwirkung, Liquiditätsengpässe, Modellversagen und Abweichungen bei der Handelsausführung. Informieren Sie sich vor einer Investition sorgfältig über die Strategie, Handelsbedingungen und sämtliche damit verbundenen Kosten.




 繁體中文
 العربية
 বাংলা
 简体中文
 香港中文
 Čeština
 Dansk
 Nederlands
 English
 Français
 Deutsch
 Ελληνικά
 हिन्दी
 Magyar
 Bahasa Indonesia
 Italiano
 日本語
 한국어
 Bahasa Melayu
 Norsk bokmål
 Polski
 Português do Brasil
 Português
 Română
 Русский
 Español de Argentina
 Español de México
 Español
 Svenska
 ไทย
 Türkçe
 Українська
 اردو
 Tiếng Việt